事情确实闹大了。
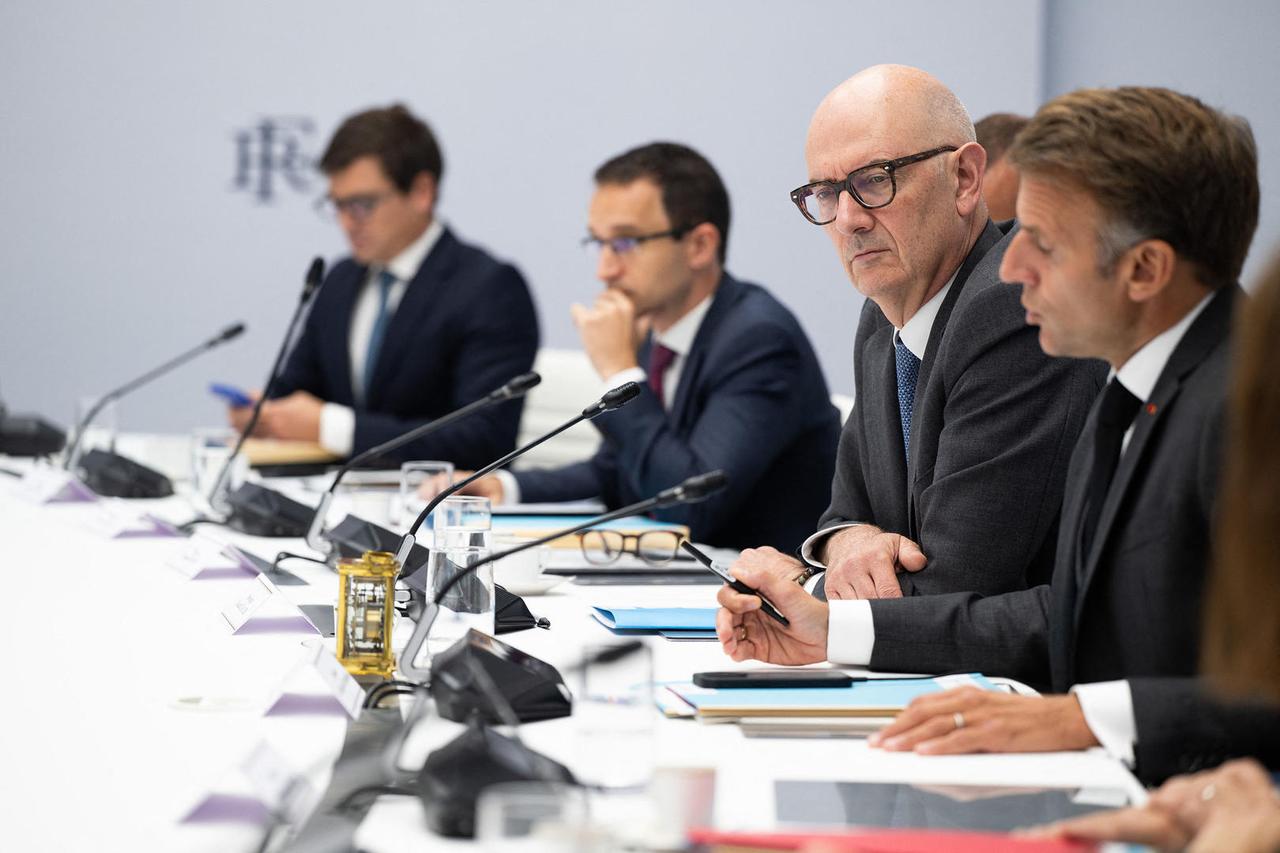
2026年10月2日,法国总统马克龙紧急召集七国集团领导人开了一场视频峰会。
会后发表的联合声明用词之重、动作之大,放在G7历史上都极为罕见——美国、德国、英国、法国、意大利、加拿大、日本,七个国家集体宣布:将通过国际能源署协调,在未来4个月内释放1亿桶战略石油储备,最初20天集中投放柴油。马克龙会后直言,这些决定“应能降低燃油价格”。
表面上看,这是一次果断、协同的能源保卫战。但据我了解,这份声明的背后,藏着远比“果断”更复杂的东西——我看到的是一种被迫的仓促,一种被油价逼到墙角的无奈。
这轮油价暴涨的导火索,是2026年2月底美以对伊朗发动军事打击后,霍尔木兹海峡通行严重受阻。
这条海峡承担着全球20%到25%的海运原油贸易,日均通航约2000万桶。战事爆发后,通航量暴跌九成以上,数百艘油轮被困在波斯湾里。用大白话讲就是:油有的是,但运不出来。
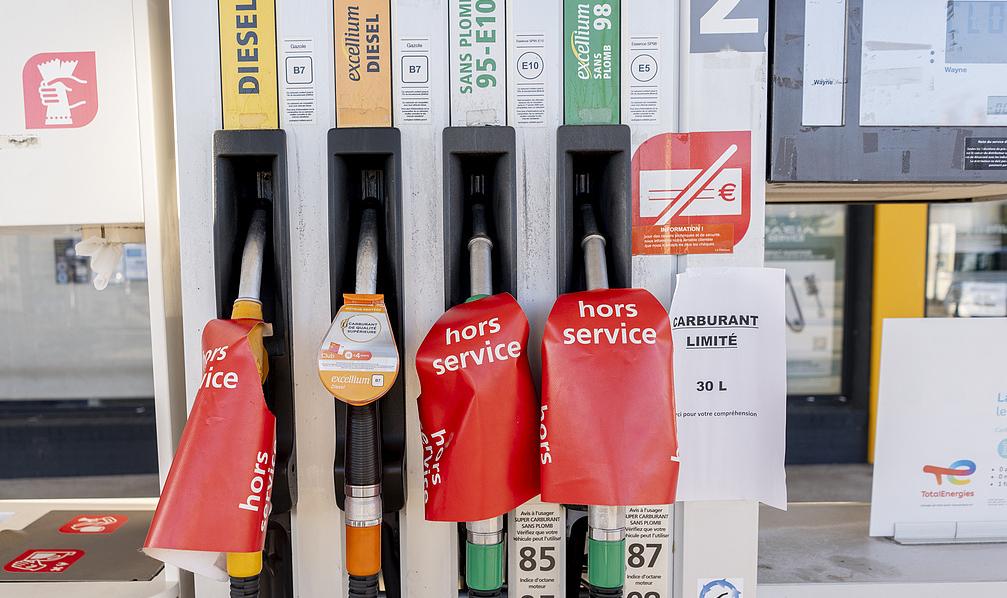
到3月底,布伦特原油期货一度突破118美元/桶,月涨幅接近60%,超过1990年海湾战争时期的涨幅。美国全国平均汽油零售价突破每加仑4美元,欧洲天然气价格上涨约70%,欧盟仅一个多月化石燃料进口账单就多出了140亿欧元。
这里有个细节特别值得玩味。早在今年3月11日,国际能源署32个成员国就已经一致同意释放4亿桶战略石油储备,这已经是IEA成立以来最大规模的集体释储行动了。然而7个月过去,油价依然高企,柴油价格更是屡创新高。
到10月初,IEA成员国累计释放了约3.25亿桶,仍持有约11亿桶公共应急储备。换句话说,西方把家底掏了一大半,市场并不怎么买账。
这恰恰说明,战略储备释放能解决“有没有油”的问题,却解决不了“油能不能运出来”的问题。只要霍尔木兹海峡一天不恢复通航,释放再多储备也只是杯水车薪。
更让我觉得微妙的是,据媒体报道,此前白宫曾向多国政府施压,希望以此平息因伊朗战事而飙升的燃油价格。
美国作为这场军事行动的发起方之一,如今却要拉着盟友一起“灭火”,这个角色转换本身就说明了很多问题。我认为,G7这次联合声明,与其说是一次主动的战略协调,不如说是被国内通胀和政治压力逼出来的应急之举。
真正让我感兴趣的,是这场危机暴露出的一件事——同样面对霍尔木兹海峡被卡的风险,中国的表现和G7截然不同。
据美国能源信息局披露的数据,截至2025年12月,中国战略石油储备达到13.97亿桶,全球第一,比排名二三位的美国和日本加起来还多一倍。
更关键的是,中国的原油进口来源高度分散,俄罗斯、沙特、伊拉克、阿曼、阿联酋、马来西亚等多国供货,任何单一来源占比都不到两成。与此同时,中俄、中哈、中缅等陆上管道不受海峡制约,海上进口路线也持续多元化。
而最让我感到震撼的,是电动车带来的结构性变化。2026年上半年,中国电动汽车普及所替代的石油消耗量约为3400万吨,相当于每天减少约135万桶原油需求。
英国《卫报》甚至感慨,仅2026年上半年中国电动车替代的石油消耗量,就相当于英国整个国家六个月的石油总消费量。这意味着什么?意味着即便海峡被封锁,中国减少的那部分原油需求是永久性的,不是靠临时释放储备来应急的。
据我了解,在这场危机中,中国非但没有恐慌性抢购,反而逆势削减了约40%的原油进口,成为全球油价没有失控到200美元/桶的关键力量。有外媒甚至发出了“是中国拯救了世界”的感叹。
把这两件事放在一起看,反差极其鲜明。G7动用的是“存量”——释放储备、协调炼厂检修、呼吁不要限制出口,全是应急手段,用完就没了。而中国手里攥着的是“变量”——新能源替代和进口多元化,是结构性调整,一次投入、长期受益。
前者的逻辑是“熬过这一波”,后者的逻辑是“以后不再怕这种事”。我认为,这才是这场全球能源危机中最值得深思的地方。
有分析人士指出,即便未来国际油价回落,很大一部分石油需求也不会恢复,因为中国的交通领域脱碳进程已经不可逆转地加速了。
这印证了一个道理:真正能让一个国家在能源博弈中立于不败之地的,从来不是库存够不够多,而是能不能从根子上降低对外部能源的依赖。
说到底,G7这次联合声明释放的1亿桶石油储备,能让油价降多少、能撑多久,目前还是未知数。
但有一点我比较确定:靠临时抱佛脚式的应急协调来应对供应链危机,长期看只会越来越被动。而提前十年布局、从需求端做减法的做法,虽然见效慢,却在关键时刻真正扛住了压力。
这个道理,放在石油上成立,放在粮食、芯片、关键矿产上,同样成立。