50 多国明确合作立场,美国才意识到中国布局十余年的全球经济棋局已然成型。当世界仍在争论 “一带一路” 的内涵时,美国匆忙推出 “印太经济框架” 试图制衡。不少人误以为中国只是海外修路架桥、投入难见实效,这种看法过于片面。
美国 2022 年推出印太经济框架,原想靠一纸协议拉拢十多国,将中国排除在区域经济之外。但四年过去,很多成员国都难说清该框架带来了哪些实际收益。反观中国,自 2013 年搭建的合作网络,已悄然覆盖全球近四分之三的国家。
这场布局的核心价值,不在于多少份合作协议,而在于越来越多国家发现,与中国合作能切实破解长期的发展难题。
根据中国外交部 2026 年数据,中国已与 150 多个国家、30 多个国际组织签署共建 “一带一路” 文件。签署协议不等于政治站队,但如此多国家愿意持续投入,本身就印证了合作的实际价值。
以老挝为例,作为东南亚唯一内陆国,老挝无出海口,过往货运高度依赖公路,成本高、周期长,本地农产品与矿产难以对接国际市场。2021 年中老铁路通车,打通中国西南与东南亚内陆通道。
截至 2026 年 6 月,中老铁路累计货运超 8400 万吨,跨境货运超 1900 万吨,旅客发送量超 7300 万人次,不仅提升了物流效率,更带动沿线仓储、加工、旅游等产业发展。
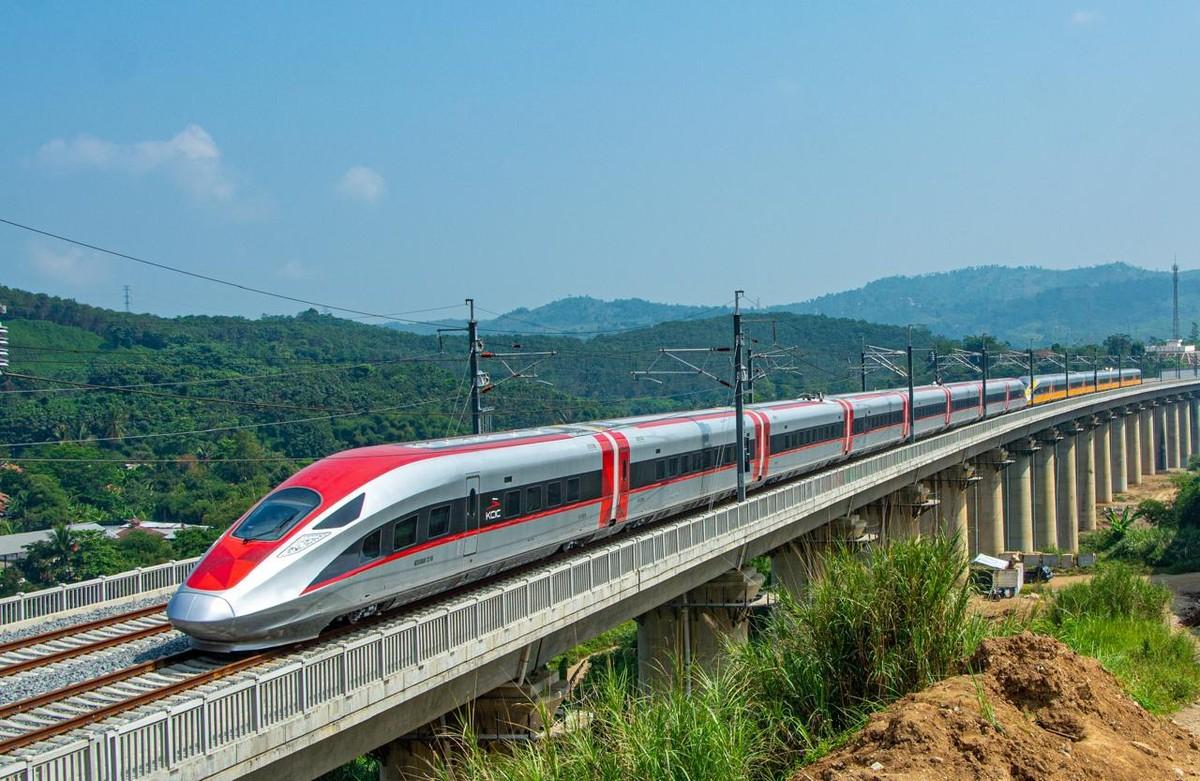
再看印尼,2023 年雅万高铁投入运营,串联雅加达与万隆,大幅压缩通勤时间。对当地而言,这不是抽象的战略,而是实实在在的出行便利、就业岗位与商业机遇。
两个项目清晰展现了中国合作的底层逻辑:先补齐基建短板,再提升货物流通效率,进而带动产业落地与贸易深化。
一个标杆项目往往能撬动一连串经济活动。“一带一路” 并非单纯商品输出,而是在帮助合作国夯实发展基础的同时,构建起双方深度绑定的经济联系。
而美国主导的印太经济框架路径截然不同。该框架共 14 各成员,聚焦贸易规则、供应链、清洁经济等领域。
框架并非全无成果,但截至 2026 年 8 月,最受关注的贸易支柱谈判仍未突破。
对东南亚国家来说,供应链安全、贸易标准升级确有吸引力,但各国更关心的是:加入后本国商品能否便捷进入美国市场?能否获得更多投资与订单?而印太经济框架并未包含关税减让等传统自贸协定的核心内容,无法直接解决市场准入诉求。
简言之,美国重规则制定,中国重硬件建设。两种模式各有侧重,但对亟需基建与产业发展的国家而言,能落地见效的实体项目更具吸引力。
十余年深耕后,中国的布局已显现稳定经济回报。国家统计局数据显示,2025 年中国与共建 “一带一路” 国家进出口额达 23.6 万亿元,占全国外贸总额的 51.9%。
这种联系是双向的:中国进口能源、矿产、农产品等,合作国获得基建支持、技术与市场,双方形成紧密的依存关系。
当然,大型跨国基建并非毫无风险,投资大、周期长,部分国家面临债务、运营等问题。世界银行也曾提醒,基建项目需做好经济可行性测算,才能实现可持续收益。也正因如此,中国近年愈发强调项目商业可持续性,合作向更多民生类、中小型项目倾斜。
说到底,美国真正需要面对的,是中国正将基建能力、制造能力与贸易网络深度融合,形成难以替代的合作优势。美国可以推出新框架、调整供应链,但建成的基建不会消失,长期的贸易联系更不会轻易中断。
这场博弈并非要求各国选边站,很多东南亚国家同时参与两大机制,核心考量始终是自身发展利益。中国恰恰抓住了这一核心:国家发展离不开基建、产业与市场,谁能提供可行的合作方案,谁就能赢得长期信任。
从 2013 年至今,这张合作网络已建设 13 年。美国仍有市场、资本与技术优势,但中国也已筑牢根基。
未来竞争的关键,从来不是口号有多响亮,而是谁能让合作国真正获得发展红利。这就是中国这盘棋的核心底气:把交通线培育成贸易线、产业线,最终凝结为长期合作的纽带。只要合作能持续创造价值,这张网络就会不断延伸。