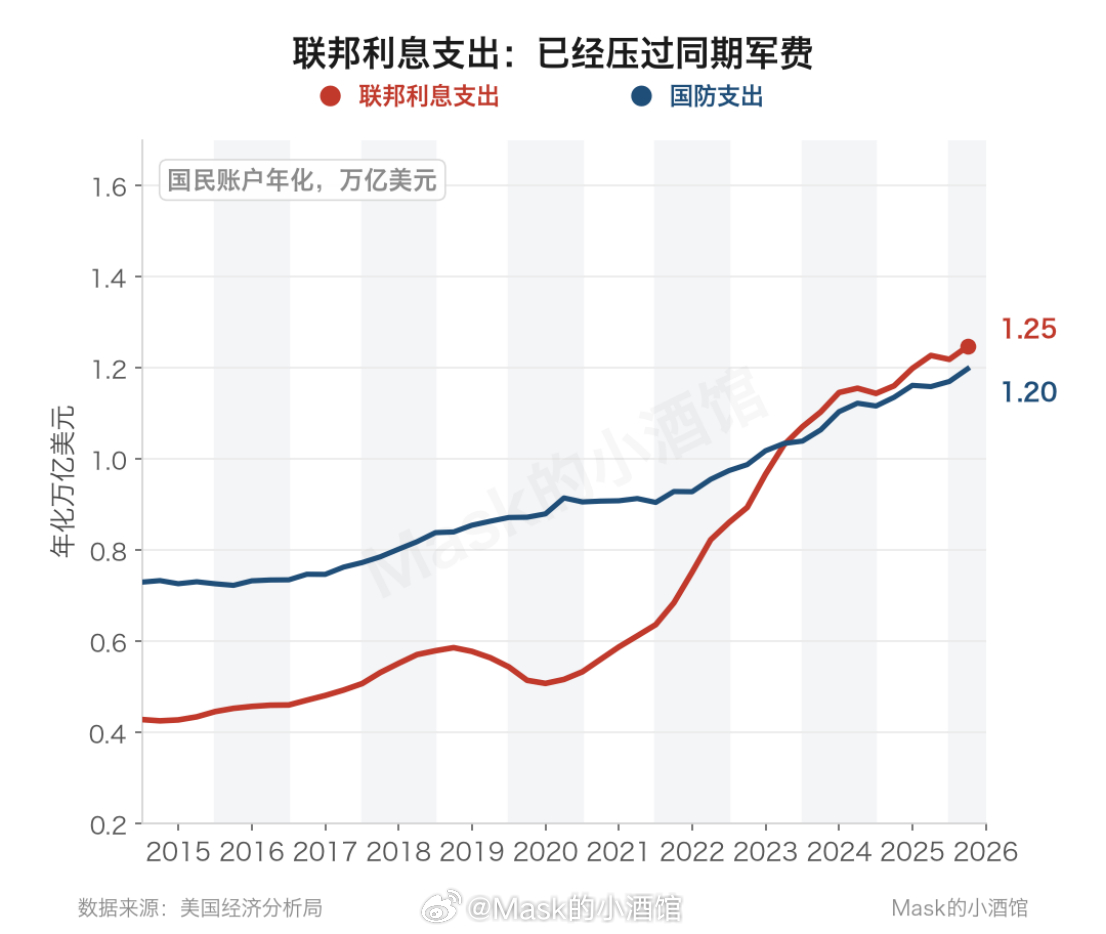
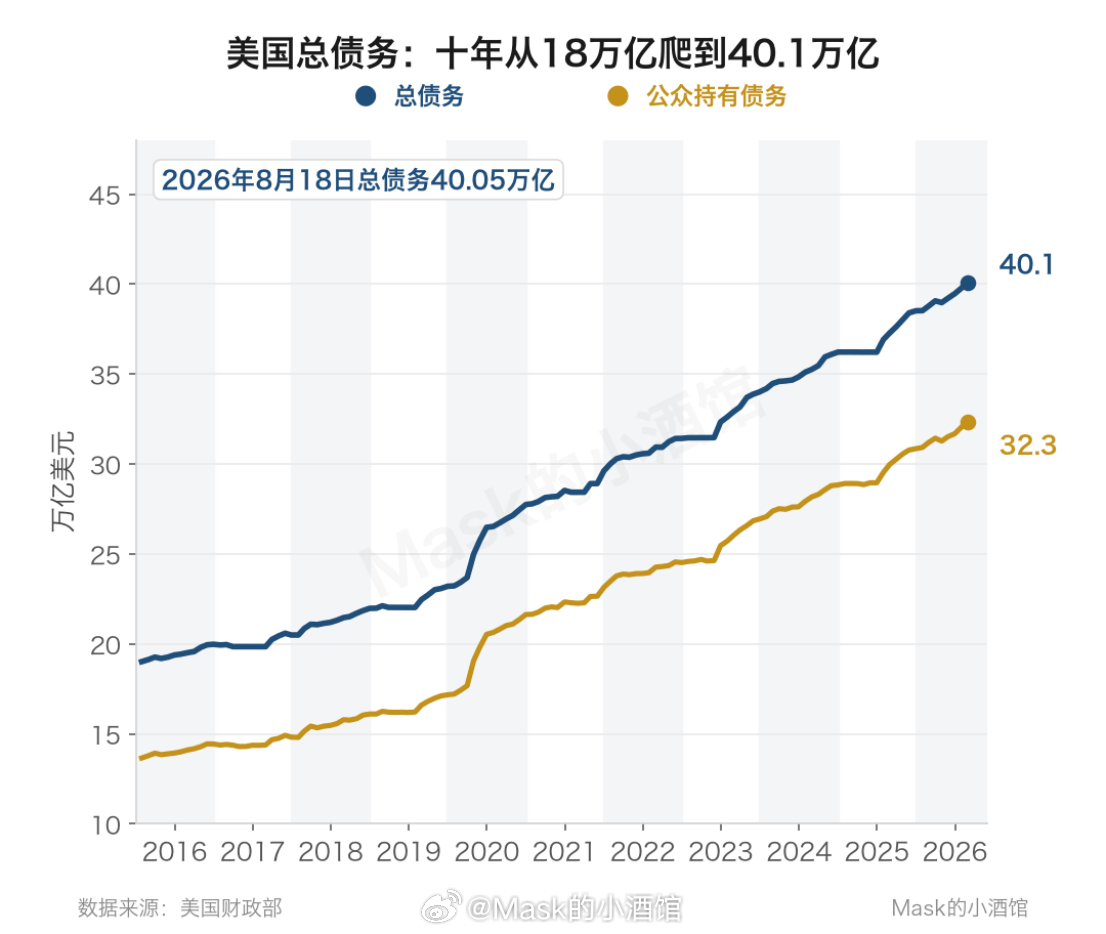
节前第一天,来说说机器人吧。前几天美国国债刚捅破40万亿美元,马斯克在网上说了一句:能解决美国债务问题的,只有AI和机器人。很多人第一反应是,这哥们又在给自家机器人打广告。但你要是真把美国这本账翻开看一眼,会发现这回他真没开玩笑。他们是被逼到死胡同里了,只能把全部希望押在一台还没出厂的机器人身上。40万亿美元是个什么概念?扣掉政府内部记账的部分,真正要在市场上找外部投资人真金白银买下的,也有32万多亿美元,已经把美国一整年的GDP全搭进去了。📌 数据观察:2026年8月18日总债务越过40.05万亿。对外那本账,公众持有大约32.3万亿。平摊到每个美国人头上,从婴儿到老太太,一人先背9.7万美元,折合人民币六十多万。最催命的是利息。2026财年,美国政府光是还国债利息,预计要掏出接近1.2万亿美元。平均下来,一天33亿美元。换个说法你更有感觉:你晚上睡一觉八个小时,美国就又多欠了11亿美元的利息。这是美国历史上头一回,付息的钱超过了军费。大炮和借条,现在是借条花钱更快。
📌 数据观察:国民账户年化口径里,利息和国防都在1.2万亿美元上下,利息已经先高出一截。更麻烦的是借新还旧。存量国债的平均票面利率只有3.4%,旧债到期得发新债续命,而市场要的长期利率已经飙到5.2%以上。每换一次借条,账单就往上跳一个台阶。常规手段其实早试过了。把全美超级富豪的资产全充公,也就8万多亿美元,只够抵消两成;砍行政开支抠出来的那点钱,对上2.1万亿美元的年度赤字,塞牙缝都嫌少。所以马斯克的推演是:收税和省钱都救不了命,那就只能指望一场供给大爆发——等机器人进厂打工、自己采矿、自己造机器,把生产效率拉满。只要产出的增速跑得比滚利息快,债务占比就会被稀释下去。这个逻辑听着很美,但最大的硬伤是:两只表的时间对不上。
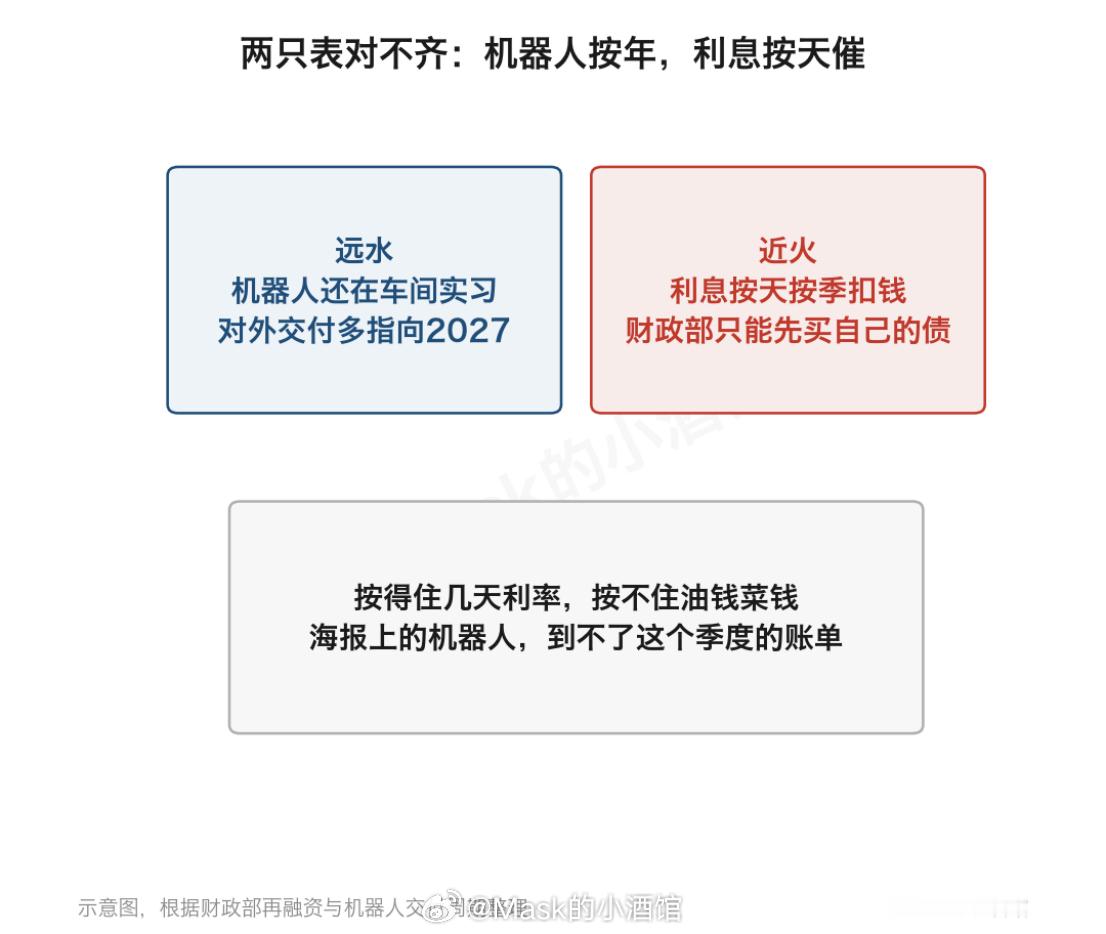
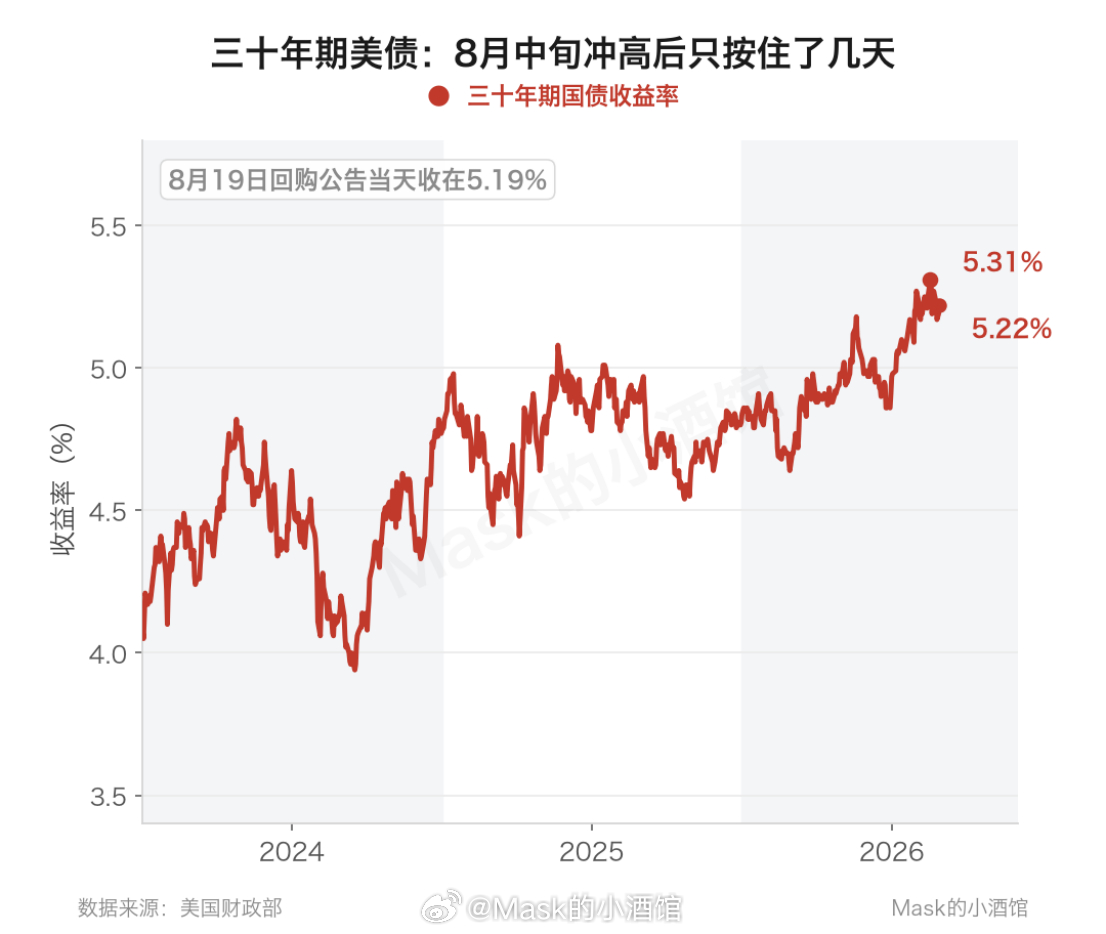
📌 机制拆解:远水是还在车间实习的机器人,近火是按天按季滚动的利息。财政部先动手的是买自己的债。机器人建完整生产体系是按年算的。2026年,人形机器人还在车间实习、学拧螺丝,大规模交付得等到2027年甚至更久;工厂要转起来,还得排队买变压器、燃气轮机和铜,这些硬装备都有漫长的建设周期。这是画在图纸上的远水。而眼下的利息,是按天在扣钱的近火。8月18日,美国30年期国债收益率一度冲到了5.34%,是2007年以来最高,19年没见过这个数。第二天,财政部坐不住了,紧急把长期国债的回购上限翻倍:单场从20亿提到至少40亿美元。
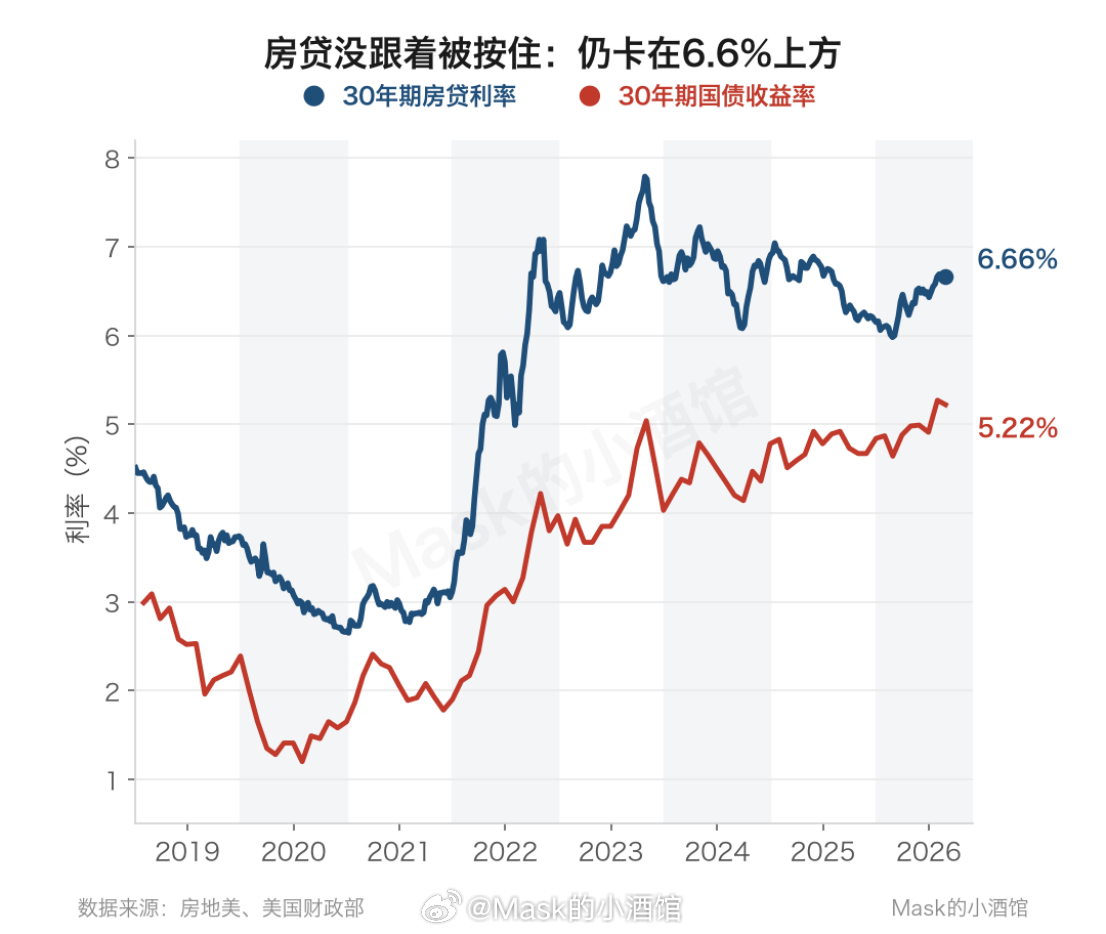
📌 数据观察:官方收盘最高到过5.31%。8月19日回购公告当天掉到5.19%,8月底又爬回5.22%。说白了,就是没人愿意按便宜价钱买长期借条了,美国财政部只能自己掏腰包,把旧借条买回来。有个细节很说明问题。宣布加码的前一天,美国财政部照常做了次20亿美元的回购,结果收到差不多200亿美元的卖单。十个人排队,抢一个买家的名额。这种出手管用吗?咱们算笔账。32万亿的盘子,每场多买20亿,比例上大概相当于——你背着100万的房贷快扛不住了,银行紧张兮兮地宣布:我每月多帮你垫125块。它唯一买到的就是几天喘息。公告当天,30年期收益率掉回5.19%,可8月底又爬回5.25%,9月1日到了5.27%。加码的动作9月9日才开打,效果已经吐回去一半。更尴尬的是,美国官方按住了账面上的利率,普通人生活里的硬账单一点没便宜。30年期房贷利率还卡在6.76%,加油站和超市的价格一样沉重。财政部能买回旧借条,但造不出一座炼油厂。
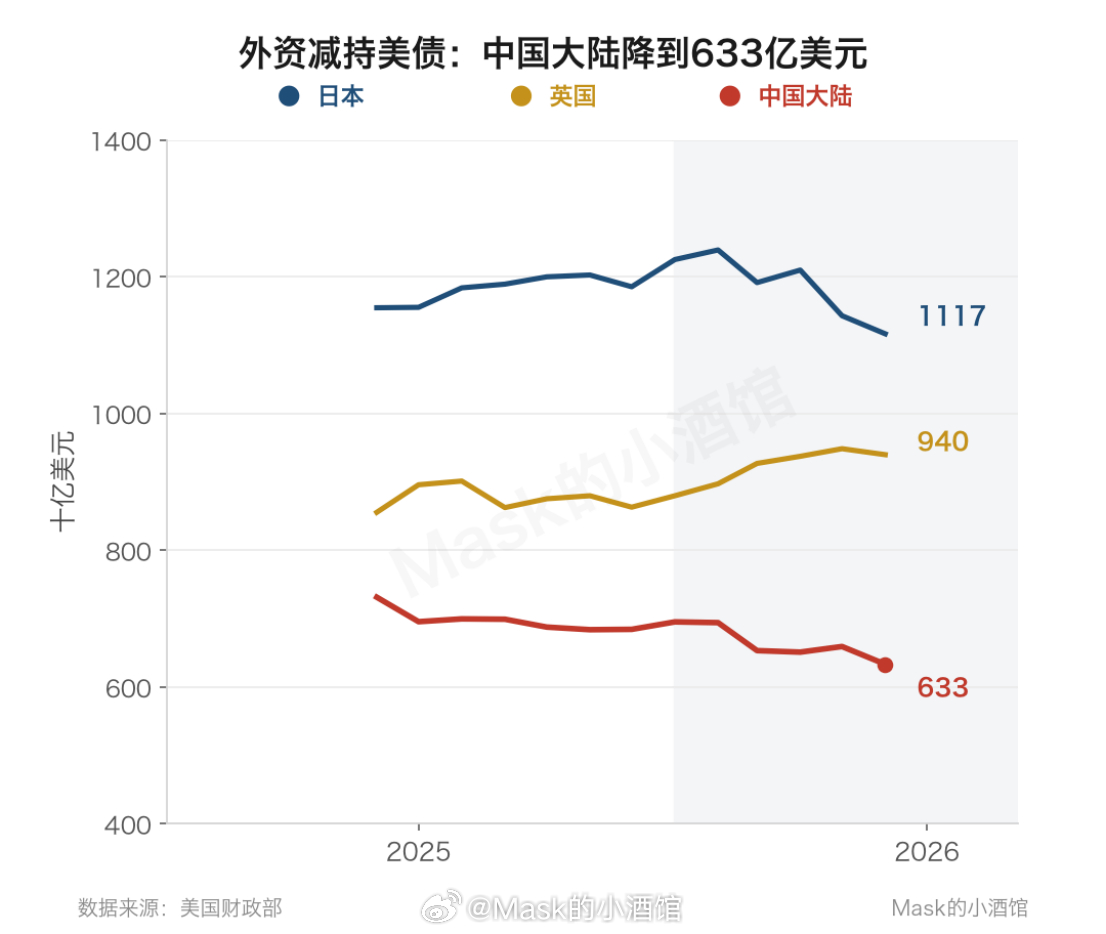
📌 数据观察:回购按住的是国债报价。30年期房贷8月下旬仍在6.65%到6.67%,几乎没动。海外买家也在撤。中国7月的持仓降到6180亿美元,是2008年9月以来最低。当美国国债得靠财政部自己托底的时候,谁也不乐意站在前面当接盘侠。
📌 数据观察:2026年6月,日本、英国、中国大陆都在减。中国大陆6334亿美元,是这条序列里的新低。美国把终极方案,写在了一台还在实习的机器人身上;现实却逼着财政部,只能靠买借条拆东墙补西墙。他们渴望的那种超级制造能力——把实物、电站、产线和重工业装备快速造出来。而这些东西,今天不在华盛顿的金融工具箱里,而在大洋彼岸日夜轰鸣的中国车间和电网之中。机器人的故事可以讲得很动听。可当高额的利息把国家账本一步步撕开的时候,真正能撑起一个大国运转的,永远是看得见、摸得着的实体工业。