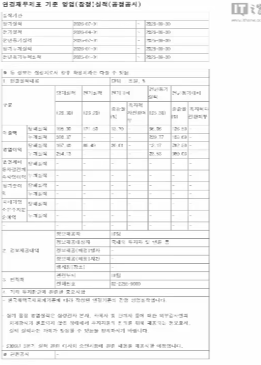
韩国三星这一家公司一个季度赚的钱,可能比中国民营企业500强的总利润都高!就在10月8日,三星电子甩出了最新一季的财报 —— 光三季度营收就干到 195 万亿韩元,折合人民币差不多九千七百亿。
而全国工商联上个月刚发的2026中国民企500强报告,五百家企业去年一整年的净利润加起来是1.83万亿元,摊到每个季度大概四千五百多亿。也就是说,人家一家公司三个月赚的,比咱们最顶尖的五百家民企凑一块儿一个季度赚的还要多。
但先别急着酸,也别急着喊"韩国工业太牛了"。这组数字里面的门道比你想的多得多。
第一个问题,三星凭什么一个季度赚这么多?答案简单——就靠两样东西:内存芯片,和AI。
这两年全世界都在搞大模型,搞AI服务器。一台AI服务器里面最值钱的是什么?不是那颗英伟达的GPU,而是GPU旁边堆着的一堆高带宽内存,行话叫HBM。你可以把它理解成AI芯片的"短期记忆",模型越大、参数越多,需要的HBM就越多。
问题是这玩意儿全世界能造的就那么几家,三星、SK海力士、美光,掐着手指头数得过来。结果就是英伟达、AMD这些算力巨头排着队抢产能,货不够卖,价格自然就飞上天了。
三星今年二月率先量产了HBM4,就是最新一代的高带宽内存,光这一项业务第三季度的销售额就比上一个季度翻了三倍还多。下一代HBM4E已经给主要客户送样验证了。
除了最顶尖的HBM,普通服务器用的DRAM、企业级固态硬盘也全线涨价,因为AI数据中心吃掉了越来越多的存储产能,传统业务也跟着沾光。这就好比一口井,本来只供周边村子喝水,结果来了个超级大厂把整口井包了,剩下的水价格自然水涨船高。
第二个问题,这个782.5%的同比涨幅,是不是有点太夸张了?这里面有个很关键的"基数"问题。去年第三季度是什么光景?那时候存储行业还在寒冬里打滚。
你往前翻两年,2022年底ChatGPT刚出来的时候,三星因为HBM3技术上出了点发热和功耗的问题,没拿到英伟达的初代订单,市场份额被韩国另一家公司SK海力士抢走了一大块。那几年三星存储部门连续亏损,内存价格跌得惨不忍睹。所以今年的利润暴涨,一方面是真的赚得多,另一方面也是去年同期实在太惨,低基数一衬托,百分比就显得吓人。
不过就算把水分挤掉,这个盈利能力依然恐怖。咱们算一笔账:营收195万亿韩元,营业利润107.4万亿,营业利润率超过55%。这是什么概念?苹果公司的营业利润率常年在25%上下徘徊,茅台算是中国制造业里利润率天花板级别的,也就50%出头。
三星一个造芯片、造手机、造家电的制造业巨头,硬是把利润率干到了比苹果高一倍、跟茅台掰手腕的水平。这背后说明一件事:它现在卖的已经不是普通意义上的"工业产品",而是紧缺到有人拿着钱排队要的战略物资。商品一旦稀缺,定价权就完全握在卖方手里。
但故事到这儿还没完,更值得琢磨的是第三个问题:这种好日子能过多久?
其实财报里已经藏了一个信号。三星这份业绩虽然创了历史新高,但环比增速是在往下走的。第二季度的时候,营业利润环比增长了28%,到了第三季度这个数字降到了20%。营收环比增速也从28%回落到13.7%。
更有意思的是,市场原本预期三星能做到108.67万亿韩元的营业利润,结果实际只有107.4万亿,还稍微差了那么一丢丢。业绩公布当天,三星股价并没有跟着飞,反而有回调。资本市场是最现实的,它一眼就看明白了:这波利润是周期,不是常态。
存储行业这个圈子,历史上每隔几年就来一轮暴涨暴跌。价格高了,所有厂商疯狂扩产能;产能一上来,供过于求,价格又跳水,大家一起亏。分析师们的判断是,这一轮AI驱动的存储供需失衡,大概能撑到2027年。
也就是说,最肥的这一段可能已经吃到中后期了。三星自己也在拼命扩HBM产能,HBM4E也在抢跑,但等三星、SK海力士、美光的新产能陆续释放出来,再加上其他玩家陆续追上来,价格还能不能维持现在这个暴利水平,谁心里都没底。
说到这儿,你大概也品出点别的味道了。这波AI红利里,最赚钱的不是天天上热搜的那些大模型公司,而是卖"铲子"的人。当年淘金热里稳赚不赔的是卖牛仔裤、卖铁锹的,现在英伟达卖GPU赚得盆满钵满,但GPU要跑起来,就得配HBM——而HBM这个环节的寡头们,就这样站在产业链最上游的位置躺着收钱。
当然,也不用妄自菲薄。三星自己三年前还在HBM的门口摔了一跤,是李在镕拍板把全公司的资源押到HBM4上,才翻了身。产业这个东西,风水轮流转,关键是你得在牌桌上,得有能接得住下一波周期的技术储备。
三星这份财报,看着是一个韩国公司的成绩单,其实是给所有人提了个醒:AI这波浪潮的利润分配,远比我们在新闻里看到的要残酷得多。最甜美的那块蛋糕,永远属于掌握着不可替代的核心技术、并且在行业低谷时还敢押注未来的玩家。
锐领航权益升级