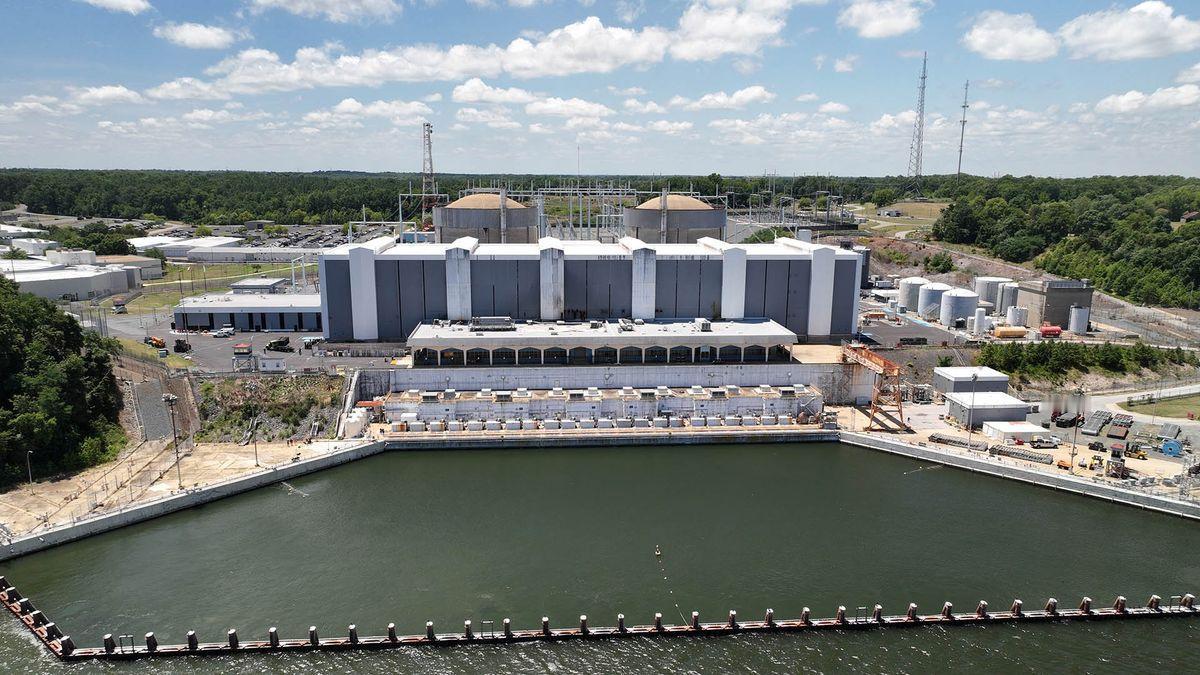
华尔街日报这篇报道,点破AI,背后的电力大战:谷歌和美国最大核电运营商星座能源签下20年大单,人工智能的下一场竞争,正在从实验室转向电厂,过去几年,全球科技企业争夺的是芯片、人才和算法。
但随着 人工智能(AI) 模型越来越庞大,一个此前容易被忽视的问题浮出水面:没有足够的电力,再先进的人工智能也难以持续运行。
双方签署20年核电购电协议,将通过升级现有核反应堆,新增约890兆瓦核电能力。同时,谷歌还锁定了一份15年的2700兆瓦电力供应协议,用于保障数据中心长期运行需求。
这笔交易的重点,不在于建设一座全新的核电站,而是在已有核设施基础上“提升产能”。
整个项目预计投入超过43亿美元,新增电力规模接近一座大型核电站的输出水平,第一批新增电力预计在2028年前后投入使用。
对于普通人来说,这个数字可能比较抽象。但换一个角度看,谷歌买的并不仅仅是一批电。
它实际上是在提前购买未来十几年 人工智能(AI) 发展的“基础条件”。人工智能需要大量计算,而计算背后就是电力。
训练一个大型模型,需要数千甚至更多高性能芯片持续运行;面对全球用户每天不断增加的 人工智能(AI) 服务请求,数据中心也必须保持全天候工作。以前,科技公司的核心竞争力更多体现在软件和硬件层面。
但如今,电网容量正在成为影响 人工智能(AI) 扩张速度的重要因素。这也是为什么大型科技企业开始把目光转向核电。
太阳能、风能近年来发展很快,但受到天气影响,供电存在波动。对于普通用电场景来说,这种变化可以通过电网调节解决;但对于 人工智能(AI) 数据中心而言,稳定供电更加关键。
核电最大的优势,就是能够长时间持续运行,并提供相对稳定的大规模电力。美国部分地区正在面临新的用电压力,尤其是数据中心集中建设的区域。
PJM电网覆盖美国东部多个州,是美国最大的电力市场之一,近年来随着数据中心需求增长,电力供应压力明显增加。
相比之下,改造已有核电设施成为更现实的选择。这些核电站已经拥有土地、电网连接和运营体系,只需要通过技术升级提升发电能力。
对于急需扩大 人工智能(AI) 基础设施的科技公司来说,这种方式能够节省大量时间。事实上,谷歌并不是唯一一家提前布局能源的科技企业。
亚马逊、Meta等企业也在探索核能合作,希望解决未来人工智能业务增长带来的能源需求。
过去,互联网公司只是购买电力。现在,它们开始参与能源基础设施建设。
因为对于大型 人工智能(AI) 公司来说,电力已经不只是成本,而是一种战略资源。如果未来几年 人工智能(AI) 应用继续扩大,那么数据中心数量还会增加。
芯片厂商需要更多电力生产芯片,云计算企业需要更多电力运行服务器,人工智能服务商需要更多电力支撑用户需求。整个产业链正在形成一个新的循环:更多 人工智能(AI) 需要更多算力,更多算力需要更多电力。
不过,核电回归也并不意味着所有问题都会迎刃而解。核设施升级仍然需要经过严格监管,项目建设也存在成本控制、设备维护等挑战。
与此同时,大规模数据中心用电增长,也需要电网同步升级,否则单纯增加发电能力,仍可能面临输电和调配压力。它说明人工智能的发展已经进入一个新的阶段,竞争范围正在从软件、芯片扩展到能源体系。
未来的科技竞争,可能不仅发生在服务器机房里,也发生在发电厂和电网之间。过去很多人关注人工智能,会把重点放在模型能力、芯片性能以及应用数量上,但随着产业规模扩大,能源问题越来越难以回避。
一个大型 人工智能(AI) 体系,不仅需要聪明的算法,也需要稳定的基础设施支撑。核电受到科技企业重视,并不是因为它可以解决所有能源问题,而是在当前阶段,它提供了一种稳定的大规模供电选择。
在我看来,未来 人工智能(AI) 竞争不会只是技术之间的竞争,也会是产业链完整度的竞争。谁能够更好地协调芯片、数据中心、电力和基础设施,谁就更有机会在下一轮人工智能发展中保持优势。