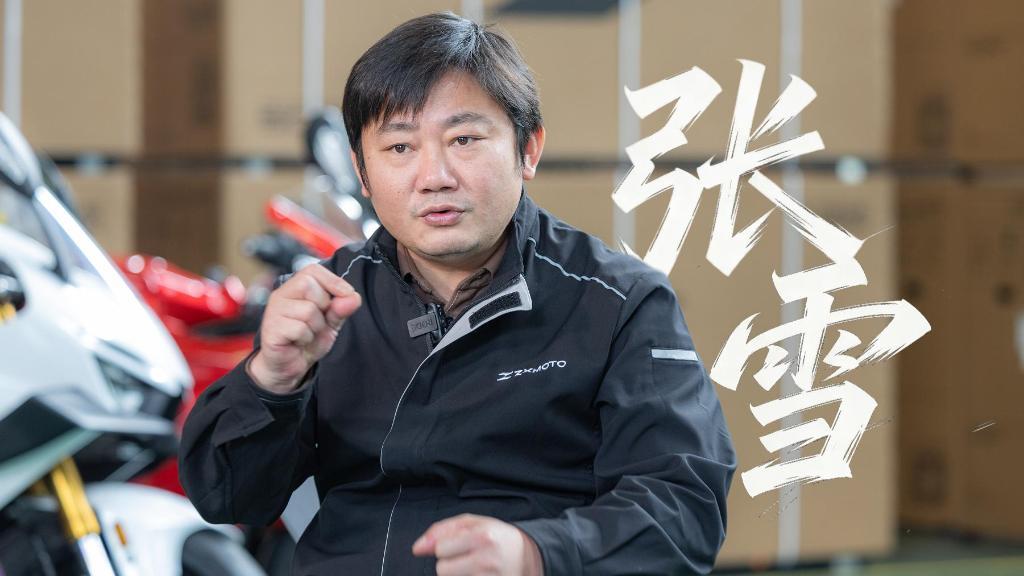
张雪机车融资了!红杉这次掏出了1.5亿元真金白银,直接把张雪机车的投后估值抬上了60亿元的高位。
要知道,2024年4月张雪刚从凯越净身出户、重新创业的时候,公司的估值才只有1个亿。短短两年不到,估值狂飙60倍,今年营收更是直奔20亿到25亿元去。在一级市场投资机构集体缩表、对消费赛道避之不及的当下,红杉这笔投资活脱脱演了一出资本版的“热血逆袭”。
这件事的源头,要从张雪离开凯越的选择说起。他曾经是凯越的核心操盘人,带着团队打造出多款爆款车型,还带队征战达喀尔拉力赛,拿下中国厂商车队在这项赛事的完赛记录,凯越也成长为国产中大排量摩托车第一梯队企业。
就在事业和公司发展都进入稳定期的时候,他和其他股东在技术路线上出现了巨大分歧。张雪坚持投入重金自研高性能三缸发动机,冲击国际顶级赛事,而其他股东更看重稳定盈利,不愿意承担高额研发带来的风险。
双方始终无法达成共识,最后张雪选择放弃手上价值不菲的股份,不带任何资产,只拉上愿意跟着他继续做自研的核心团队离开,在重庆注册成立张雪机车。
创业起步阶段的日子并不好过,公司刚成立没有产品,没有稳定供应链,团队手里只有发动机和整车研发图纸。2024 年 7 月,公司拿到天使轮 2000 万投资,对应估值 1 亿元,这笔钱勉强支撑团队推进新车研发。
资本圈当时对这个项目并不看好,很多投资人觉得,摩托车行业竞争激烈,新品牌想从零搭建整车研发体系,还要自研发动机,失败概率极高,愿意出手的机构寥寥无几。
外界不少人都等着看他碰壁,毕竟国内不少机车品牌,最后都停留在组装整车的层面,核心动力部件依赖外购,很难在国际赛场拿到成绩。
转机出现在新车落地和赛场成绩上。2025 年,张雪机车首批车型交付,市场反馈超出预期,全年营收做到 6.7 亿元。
产品之外,团队把赛车当成产品验证的试验场,直接以制造商身份参加世界超级摩托车锦标赛,在葡萄牙站拿下分站冠军,实现国产机车品牌在该赛事组别零冠军的突破。
赛事成绩反过来带动市场热度,订单持续上涨,单月交付量突破一万台。2026 年初,浙创投完成 A 轮 9000 万投资,公司估值来到 10.9 亿元。从 1 亿到 10.9 亿,只用了不到一年时间,这一轮融资已经让不少投资人重新审视这个项目,但真正让红杉下决心入场的,是品牌的增长速度、自研能力,还有海外市场的潜在空间。
红杉 1.5 亿投资落地之后,工商变更信息显示,这笔资金对应的是受让创始人所持 2.5% 股权。这笔交易不是单纯的给公司输血,红杉后续会在企业治理、人才搭建、全球化资源方面提供支持,而张雪机车拿到资本加持之后,资金会重点投向发动机研发、整车平台迭代,还有重庆全新生产基地建设。
新基地规划产能一年 50 万辆,建成之后,品牌产能会有数倍提升,同时配套完整的自研发动机生产线,摆脱核心部件对外依赖。按照团队给出的经营预期,2026 年营收有望落在 20 亿至 25 亿区间,销售额突破 20 亿之后,企业有望实现盈利。
一级市场最近几年的大环境,大家都能感受到,消费类实体项目很难拿到大额融资。资本普遍更谨慎,优先回避重资产、研发周期长的制造业项目,很多机构宁愿手握现金观望,也不愿意冒险押注初创实体企业。红杉选择在这个节点重仓张雪机车,本质上不是单纯看好摩托车国内零售市场,而是看好国产中大排量机车出海的机会。
过去国内摩托品牌大多主打平价代步车型,高端中大排量市场长期被海外品牌占据,想要打破格局,核心就是自研动力技术,而赛事赛场,就是检验自研技术最直接的舞台。张雪机车靠着赛事成绩打开海外知名度,海外订单稳步增长,这一点,是很多国产机车品牌不具备的优势。
但高估值背后,同样藏着不能忽视的风险。估值冲到 60 亿,意味着资本对这家公司的增长预期拉得很高。如果后续新车迭代不及预期,赛场成绩无法持续,或者海外市场拓展遇到阻碍,订单增长放缓,那么高估值就很难维持。
摩托车制造属于重资产行业,扩产之后,一旦销量跟不上产能,库存压力和固定成本会快速吞噬利润。还有行业竞争压力不会减小,老牌国产厂商和海外品牌,都会持续推出新品抢占中大排量市场,赛道的竞争只会越来越激烈。资本押注的是未来的可能性,不是已经稳稳握在手里的结果。
两年时间,估值翻 60 倍,国产机车行业跑出这样一个项目,给制造业创业者提供了一个不一样的样本。很多人觉得做实体制造很难赚钱,投入大、周期长,不如轻资产项目来得快,但张雪机车的故事证明,硬核自研加上赛场验证,实体制造业依旧能获得顶级资本认可。
张雪机车接下来能不能兑现资本给出的高预期,国产中大排量机车能不能持续在国际赛场站稳脚跟,不妨交给时间和市场来验证。你觉得这个 60 亿估值是资本的理性判断,还是赛道热度催生出来的泡沫?