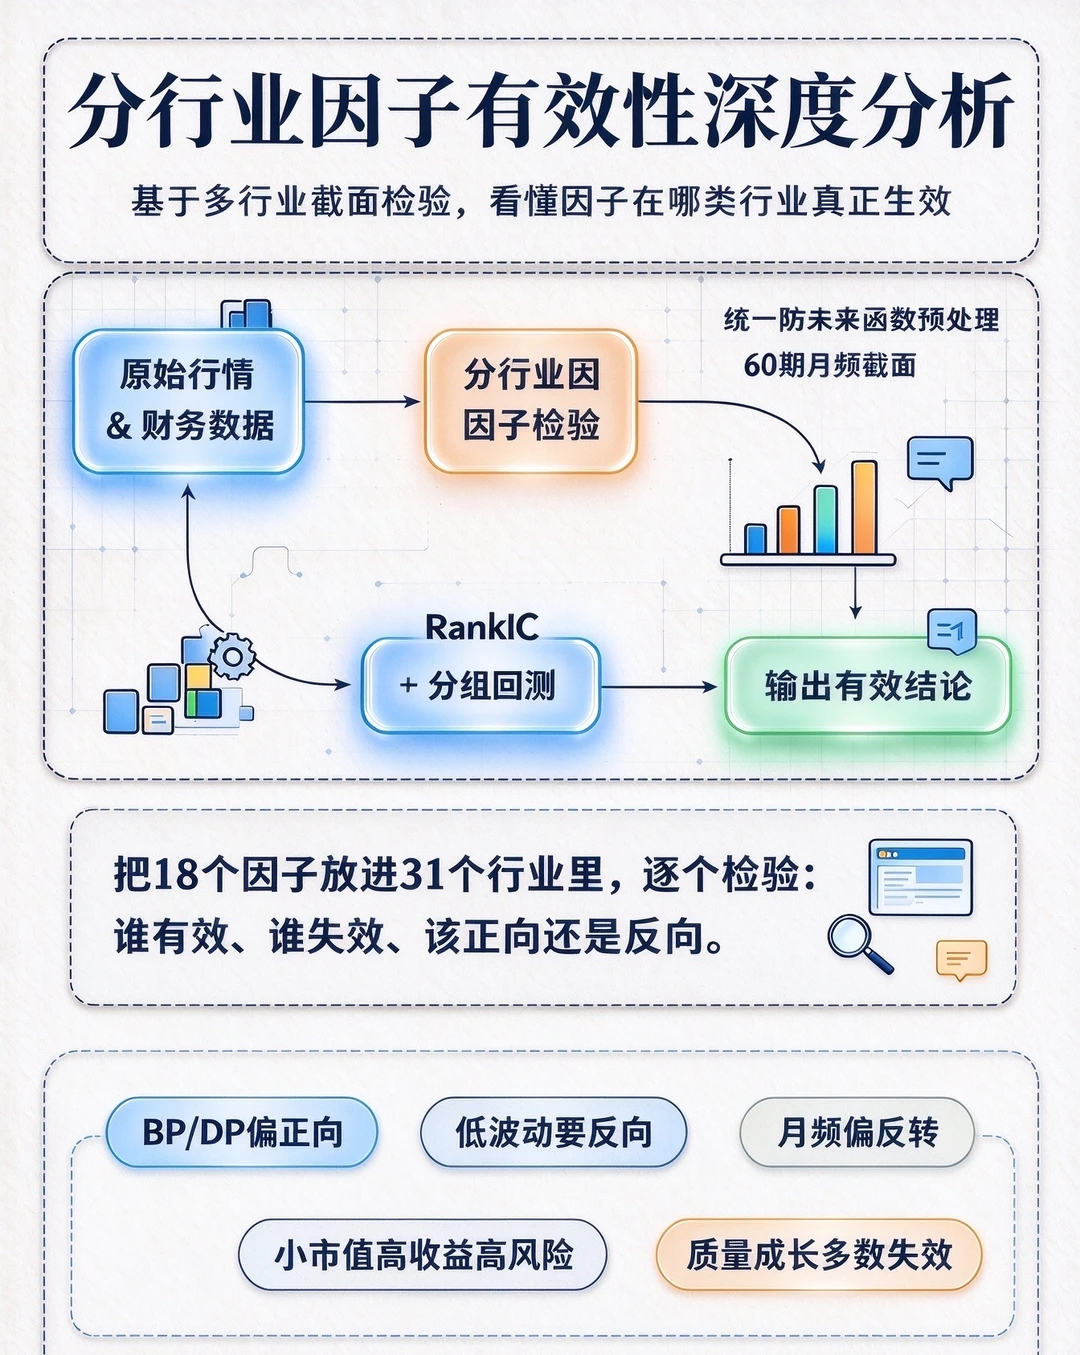
[抓狂R]很多做量化因子研究的朋友,都会踩同一个坑:拿同一套因子,直接在全市场批量跑回测,默认一套指标能适配全部板块。但这份实证结果会刷新你的认知:同样一个因子,放到不同行业里,信号强弱、甚至有效方向完全不一样。
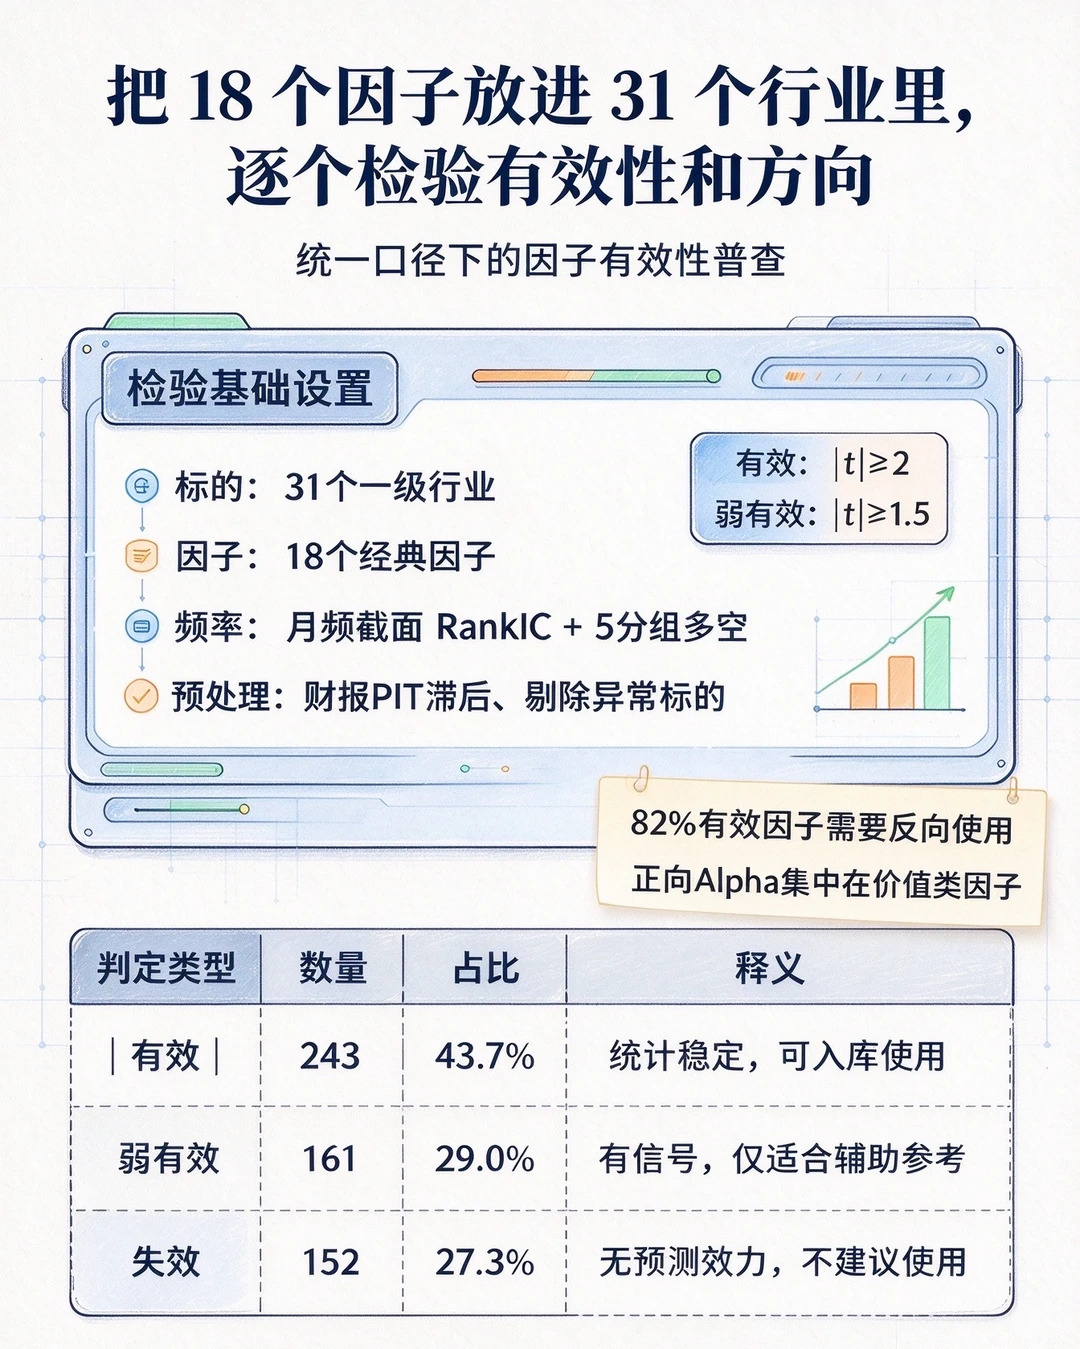
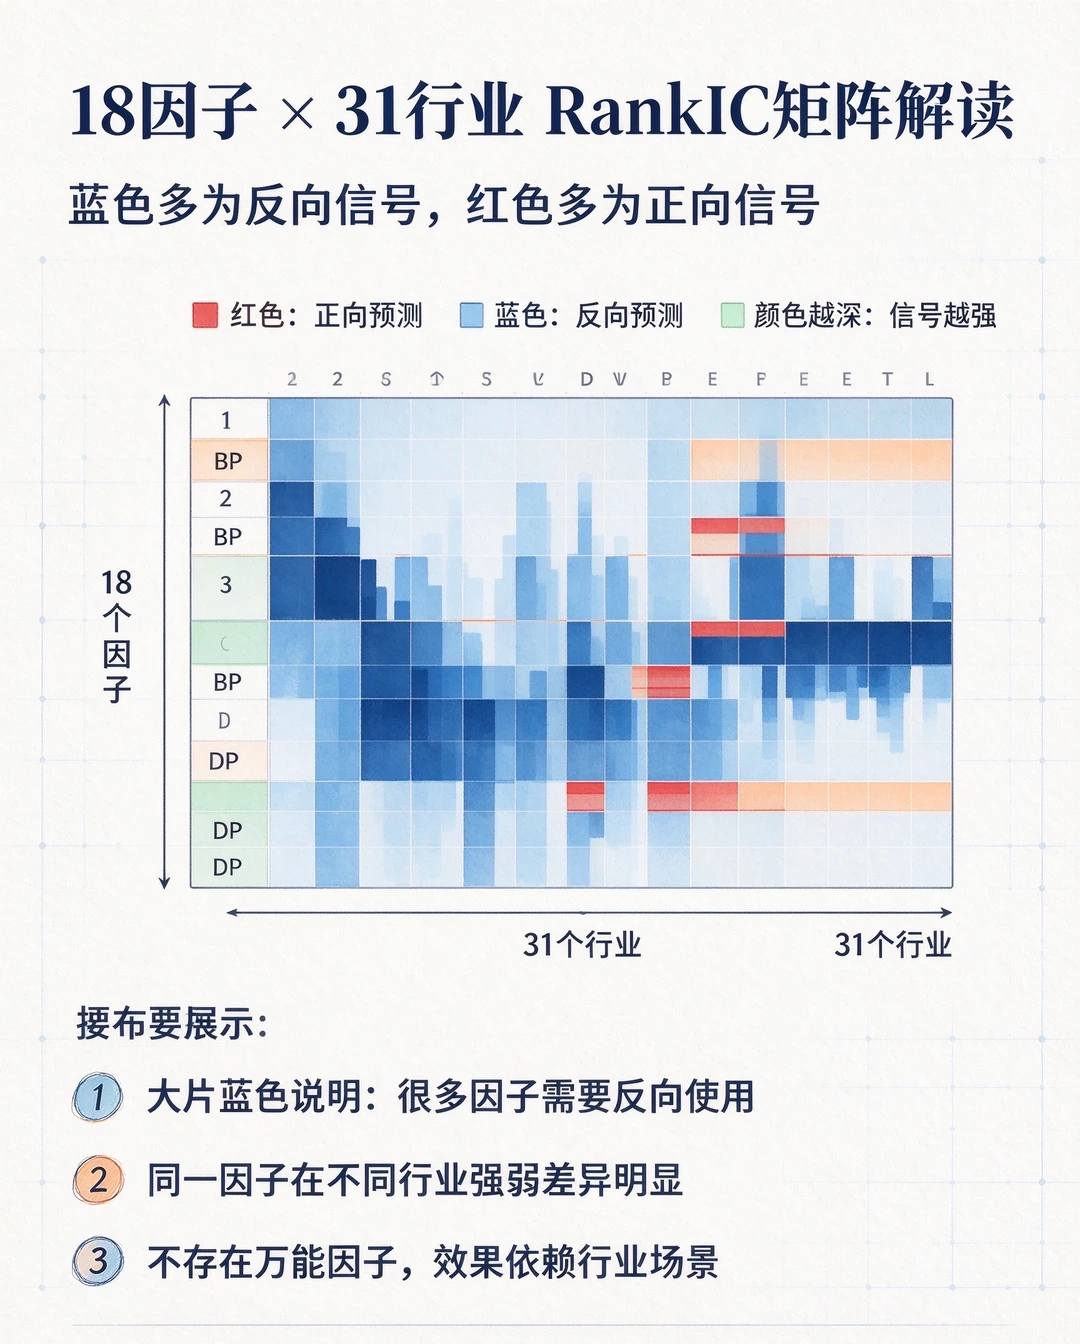
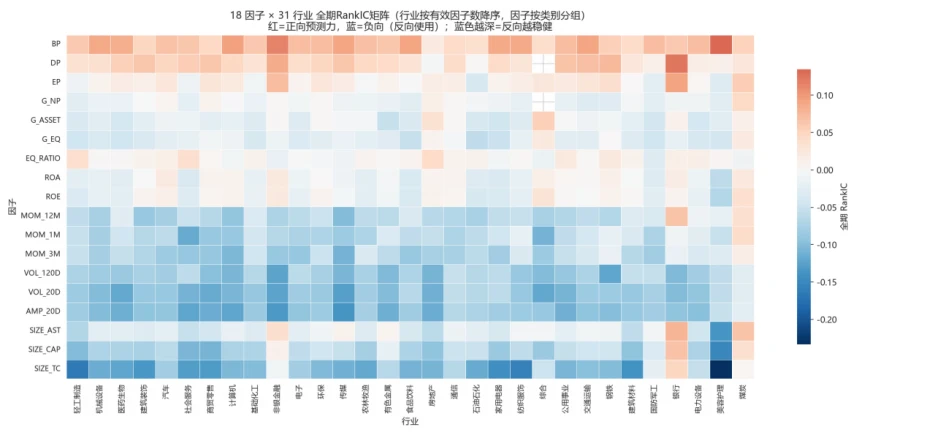
[派对R]前面花了很多期笔记把 18 个经典因子逐一放到 31 个一级行业中,统一口径逐个检验有效性。采用月频截面 RankIC 与五分组多空检验,提前做好财报时间对齐、剔除异常样本,规避常见的回测漏洞。
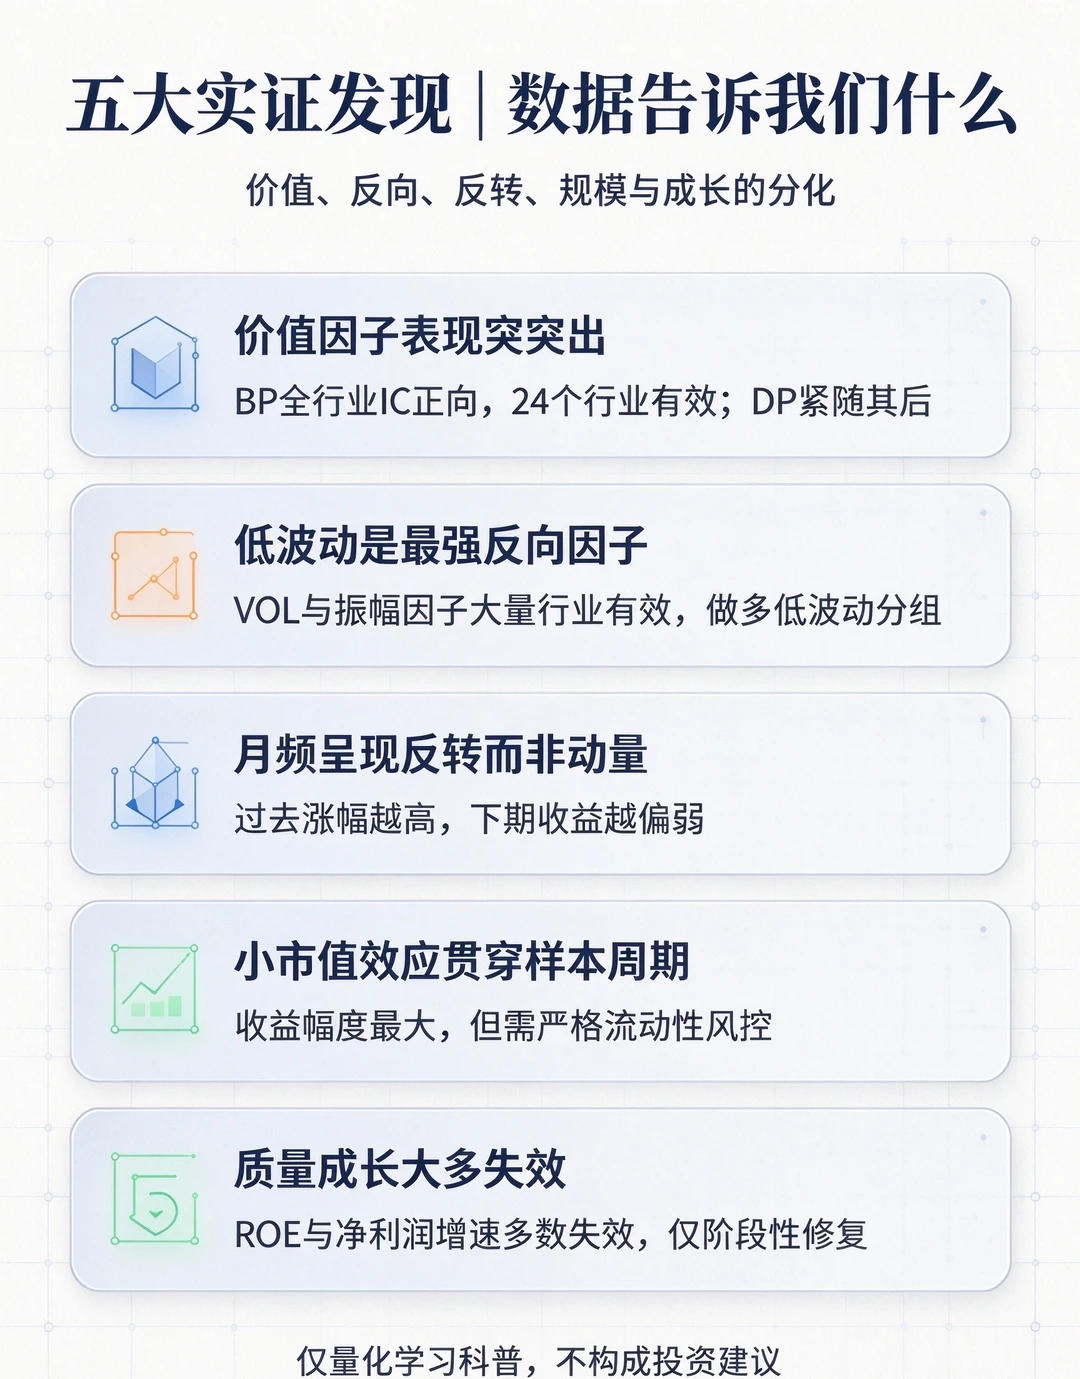
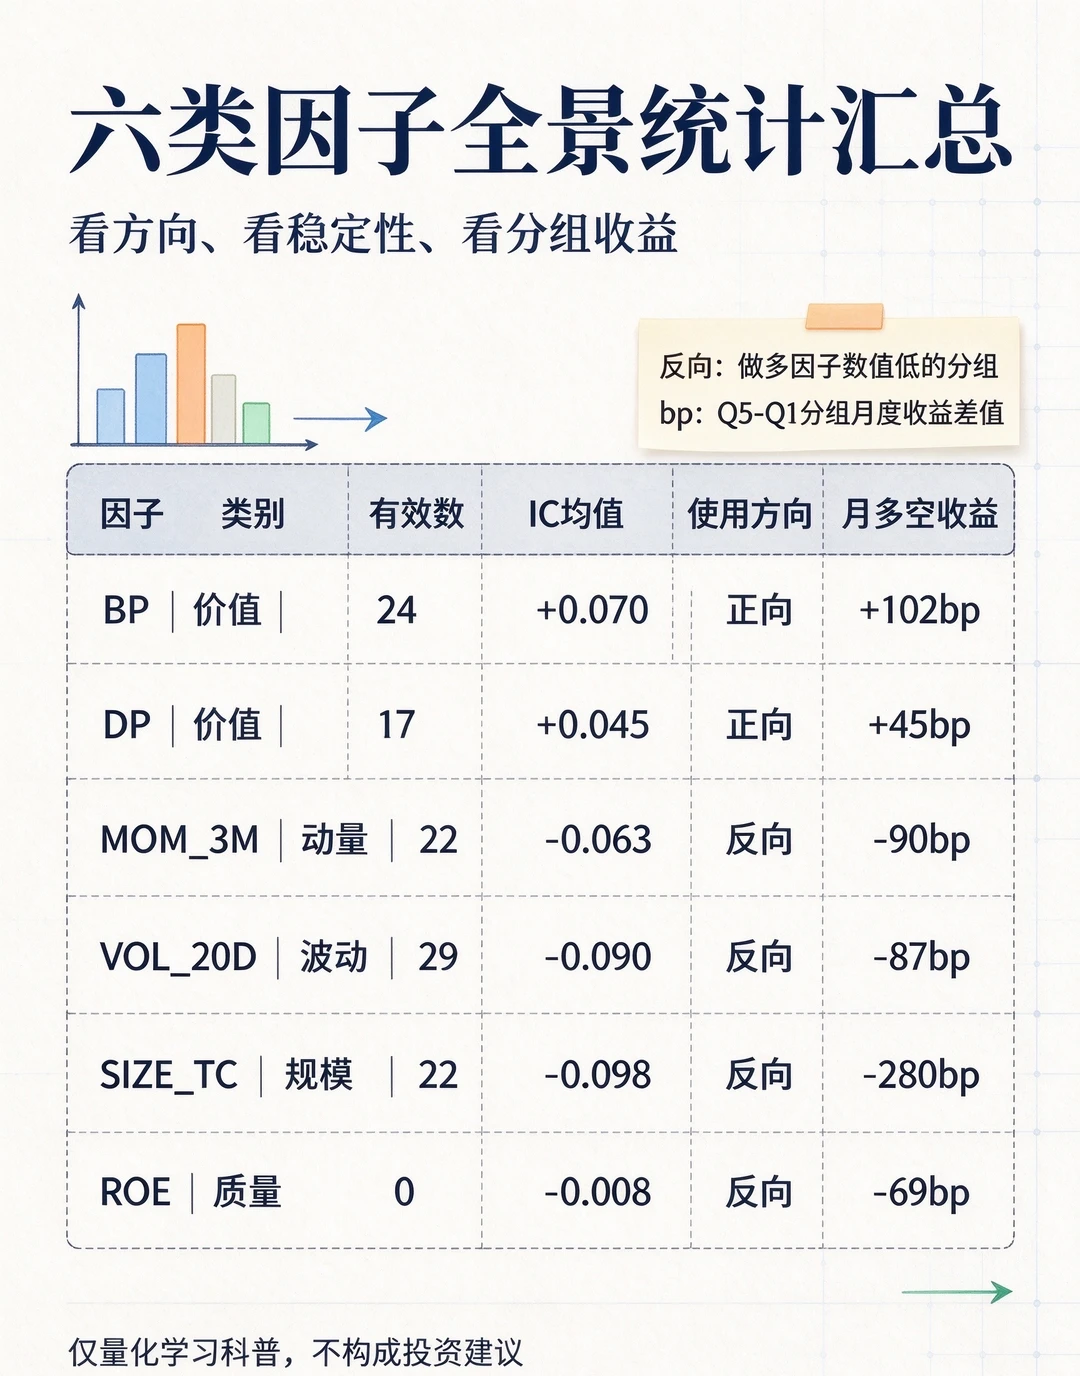
[吃瓜R]统计结果很有意思,全部因子 - 行业组合里,只有四成多判定为有效,近三成仅具备微弱参考价值,剩下接近三成完全没有预测信号。还有一个反常识的结论:绝大多数有效的因子,需要反向使用,正向的信号大多集中在价值类指标。
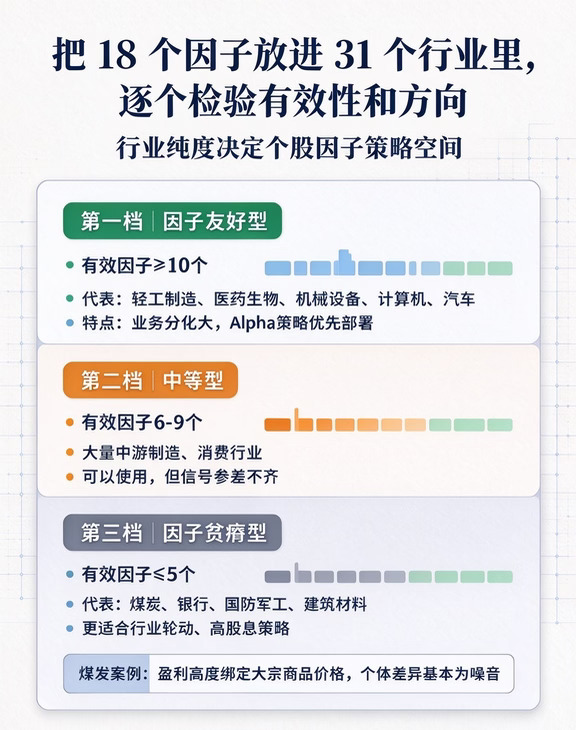
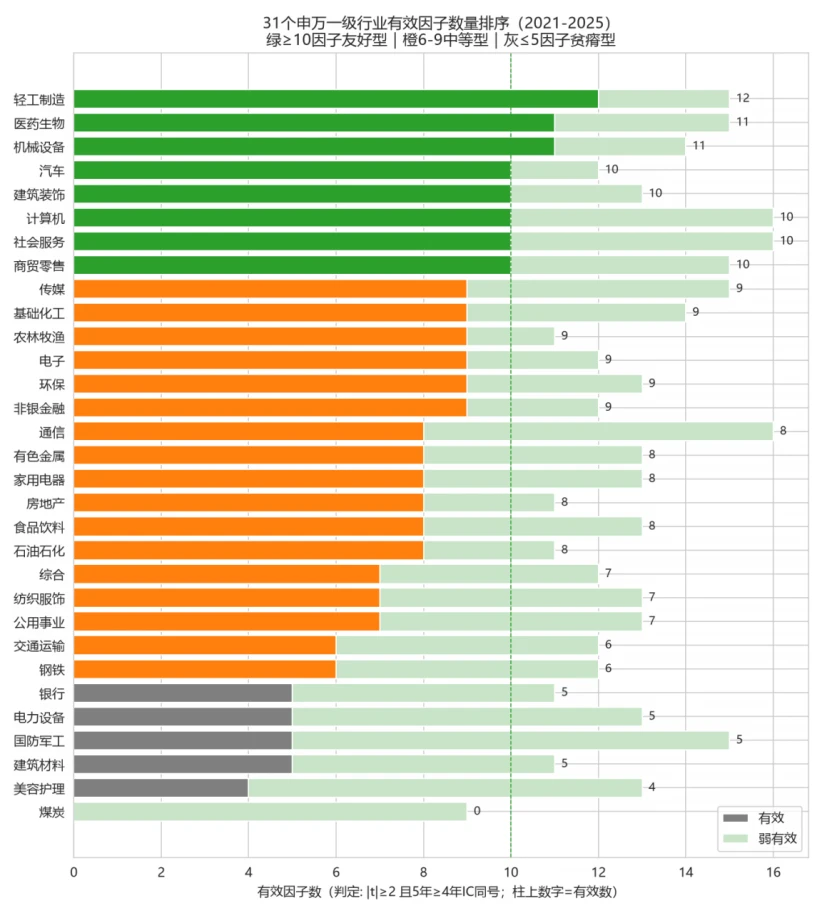
[鄙视R]把 31 个行业划分成三档。
[一R]第一档是因子友好行业,板块内部业务差异大,横截面信息充足,很适合做因子信号研究。
[二R]第二档属于中等水平,可以使用因子,但信号稳定性参差不齐。
[三R]第三档属于因子贫瘠行业,板块内公司走势高度趋同,个股个体差异基本属于噪音,更适合研究行业层面轮动、高股息这类思路,不适合做个股因子信号挖掘。
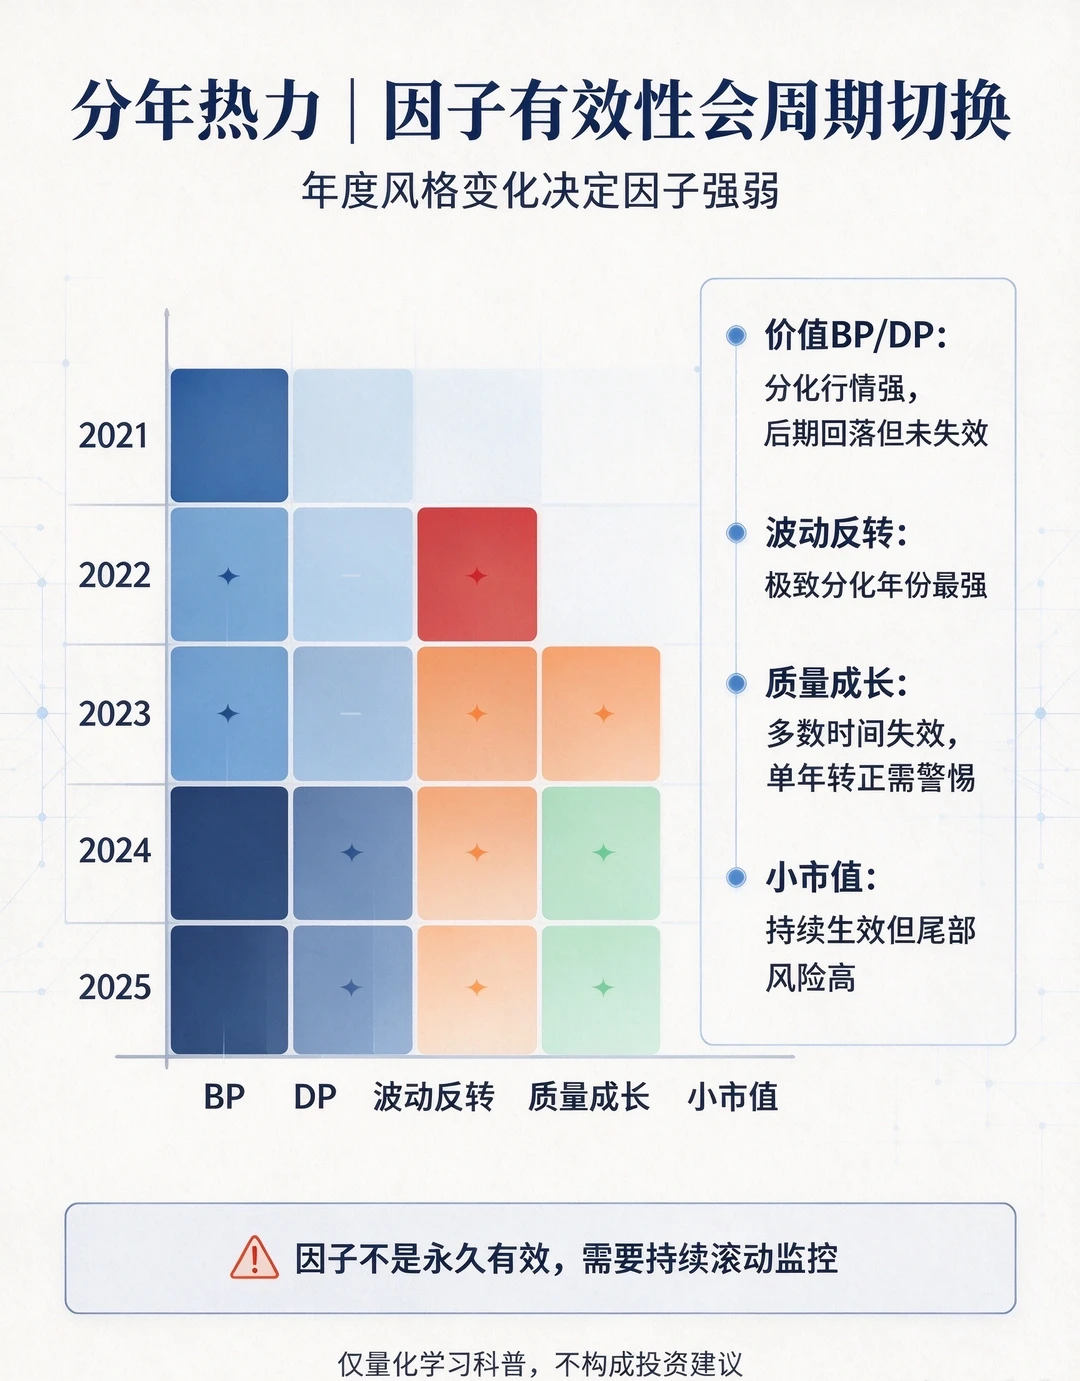
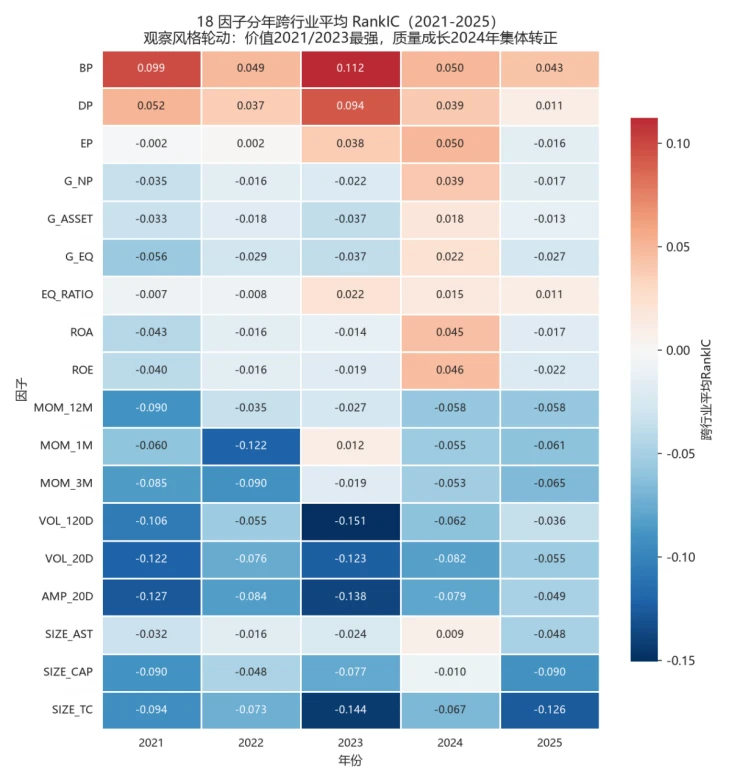
[萌萌哒R]另外因子效果不是一成不变,会跟随市场风格周期来回切换。价值类指标在分化行情表现更好,质量、成长类指标大多时段信号偏弱,只有少数年份短暂修复,可以当作风格切换的观察信号。
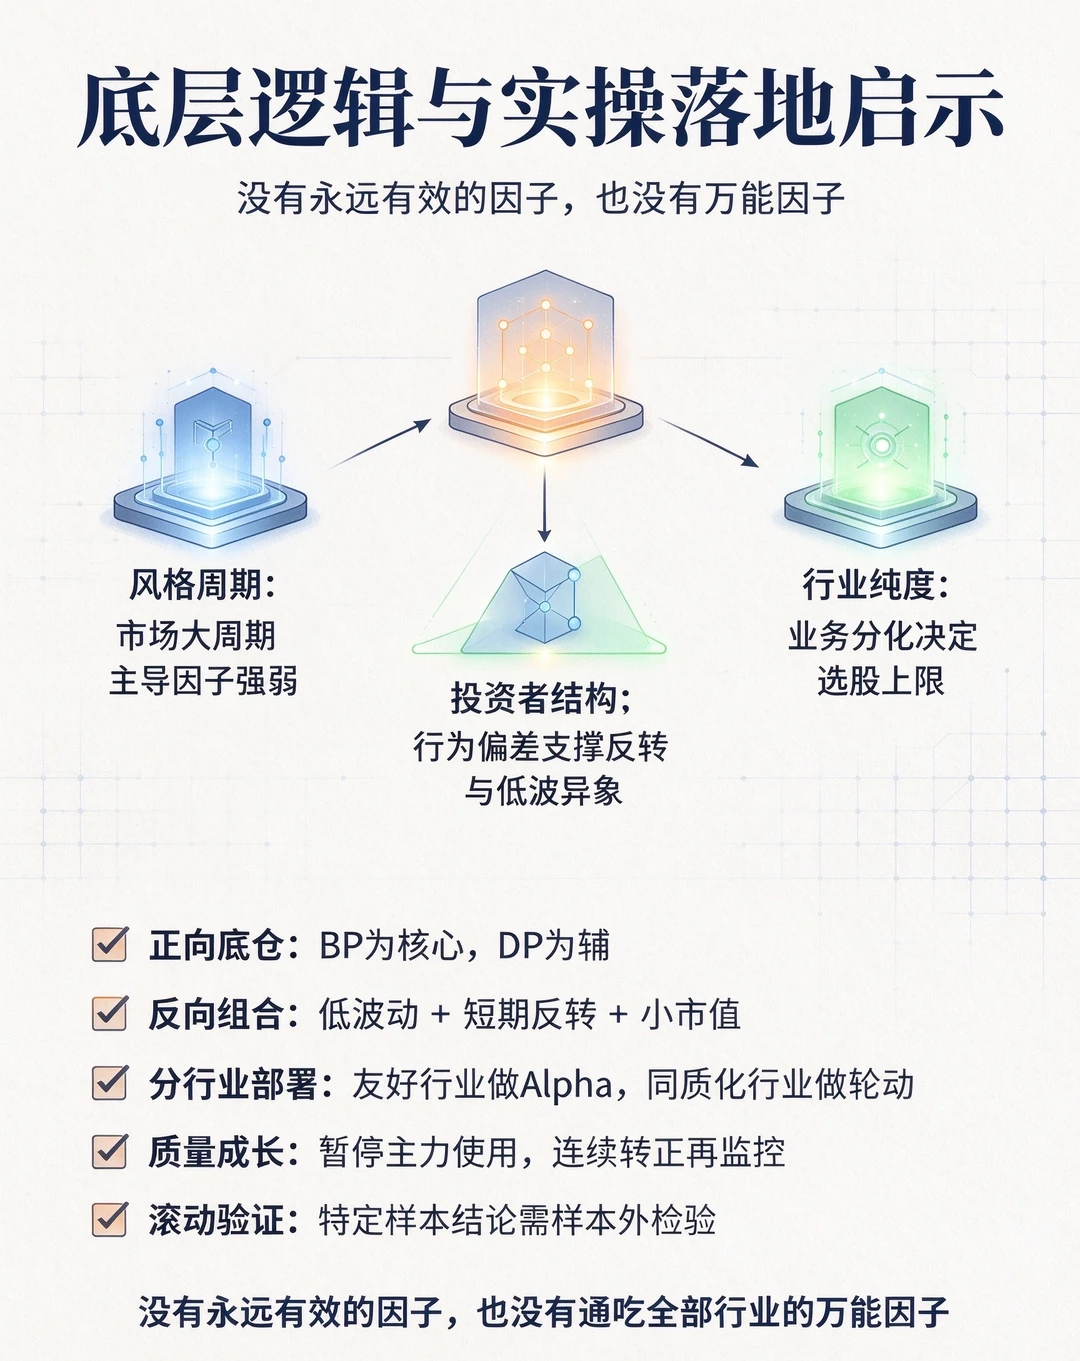
[斜眼R]实操层面,不要迷信万能因子。优先在因子友好行业开展研究;同质化行业及时转换研究思路。小市值这类高弹性指标,要配套流动性约束,控制尾部风险。所有结论基于历史样本数据,一定要持续滚动检验,不能直接照搬历史结果。
温馨提示:本文仅量化知识科普,不构成任何投资相关建议。
#量化 #量化学习 #因子研究 #数据分析 #回测 #量化实证#python #假期路上搜