《全球第23!摩尔线程凭什么能成为最具增长潜力的中国GPU公司》全球第23!摩尔线程凭什么能成为最具增长潜力的中国GPU公司
先说我的看法:《财富》把摩尔线程排到全球第23,值钱的不是名次本身,而是这个名次和它的报表能对得上。
排名是别人给的,业绩是自己挣的。外部认可 + 内部兑现,两个信号指向同一件事,这才值得我花时间研究。
一、先把这张榜单的"含金量"说清楚
近期,《财富》(Fortune)联合波士顿咨询(BCG)发布 2026 年"Fortune Future 120"全球未来增长榜:从 3500 余家符合门槛的企业中筛选,上市公司市值不低于 50 亿美元,非上市公司须融资超 10 亿美元或员工超 2 万名,以 15 项前瞻指标评估长期内生增长潜力。
这个口径我要单独强调:它衡量的不是当前营收体量,而是 Growth Ambition(成长雄心)、Talent Density(人才密度)、Growth Culture(成长文化)三个维度。这是一张"看未来"的表。
地域分布也说明问题:美国 86 家,绝对大户;中国 11 家位列第二——摩尔线程、壁仞科技、寒武纪、地平线、商汤、科大讯飞、优必选、小鹏汽车都在其中,半导体、AI 大模型、机器人、智能驾驶,中国科技的主战场基本被点齐。
榜单上,摩尔线程第 23,位居中国半导体公司第一;英伟达第 16。
我的解读很直接:国际主流商业媒体开始用同一把尺子评估中国算力资产的成长性。但外资视角只是参照系,真正让我下判断的,还是报表。
二、营收、增速含金量、实现率
营收领跑。2025 年全年,摩尔线程营收 15.06 亿元,领跑同业新势力阵营;2026 年上半年营收 17.36 亿元,半年就全面超过 2025 年全年总额。
增速的"含金量"。2026H1 同比 +147.42%,而且是建立在 2025H1 约 7 亿多元的较高基数之上;2025 全年营收增速 243.84%。我为什么强调"含金量"?因为同业里有些高增速建立在去年同期极低基数上,好看,但能否从标杆客户走向规模化复制,还要持续验证。在"7 亿多元"的盘子上再翻一倍多,性质不一样。
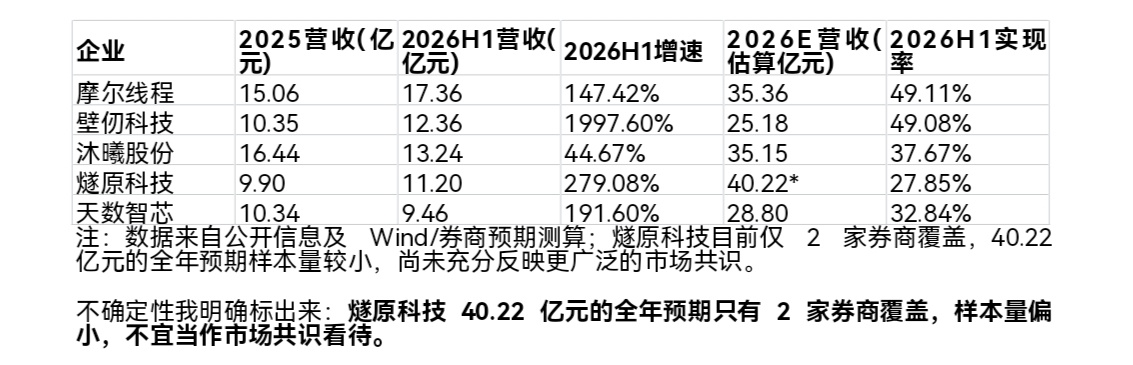
实现率,这是我最看重的。企业级硬件有个规律:上半年推项目,下半年集中交货确认收入。所以上半年收入实现率(上半年实际营收 ÷ 机构全年一致预期营收),是衡量业绩靠谱程度的关键指标——数值越高,越不依赖下半年突击,业绩能见度越高。
摩尔线程 49.11%,行业第一,半年干完全年预期近五成;同业多家落在 27%—38% 区间,全年业绩更偏向下半年,履约与交付压力明显更重。
再看全年一致预期:35.36 亿元,被多家头部机构交叉验证,确定性与含金量最足。被多家机构反复交叉验证的营收预期,本身就是"成长雄心"最扎实的注脚——榜单看重的正是增长战略的清晰度、资本配置的合理性、长期激励与增长的挂钩程度。
企业 2025营收(亿元) 2026H1营收(亿元) 2026H1增速 2026E营收(估算亿元) 2026H1实现率
摩尔线程 15.06 17.36 147.42% 35.36 49.11%
壁仞科技 10.35 12.36 1997.60% 25.18 49.08%
沐曦股份 16.44 13.24 44.67% 35.15 37.67%
燧原科技 9.90 11.20 279.08% 40.22* 27.85%
天数智芯 10.34 9.46 191.60% 28.80 32.84%
注:数据来自公开信息及 Wind/券商预期测算;燧原科技目前仅 2 家券商覆盖,40.22 亿元的全年预期样本量较小,尚未充分反映更广泛的市场共识。
不确定性我明确标出来:燧原科技 40.22 亿元的全年预期只有 2 家券商覆盖,样本量偏小,不宜当作市场共识看待。
三、国产替代+主动选择,双轮驱动
两个趋势已经很清楚:其一,半导体国产替代是中长期大趋势,不是短期题材;其二,客户正从"被动选择"转向"主动选择"。
每次外部供应链限制落地,市场先来一波情绪冲击,担忧流片与产能受阻。但拉长看过去几轮周期,每一次外部施压,反而击碎了大客户的侥幸心理,倒逼下游生态加速向本土迁移。这条不可逆的 5—10 年主线,已被反复验证。
分水岭在近一两年:过去大厂用国产芯片,多半是出于合规与供应链安全的备份,只敢跑跑轻量推理;现在以华为、摩尔线程为代表的第一梯队,旗舰卡真正跨过了工程门槛,具备承接复杂大模型分布式集群训练的能力。
一旦能跑复杂训练,商业账就彻底算得过来。高性价比叠加供应链本土可控与稳定,大厂开始主动成万卡、十万卡规模集采。
我一直在跟踪的兑现点:摩尔线程夸娥万卡集群已在北京、无锡等多地部署上线,实现 95% 线性扩展效率、超 90% 有效训练时长;今年 3 月签下 6.6 亿元夸娥智算集群大单;9 月携手京东云共建十万卡级国产智算集群,聚焦大模型训练、推理与具身智能——这是国产 GPU 首次进入头部 AI 云厂商的十万卡核心腹地。
从"备份"到"主力",从"不敢训"到"十万卡",这是我理解这笔投资的核心逻辑。
四、风浪越大鱼越贵
国产 GPU 真实水位如何?我分两把尺子量。
以"全面平替"量,还有一段路要走,硬件工艺与超大规模集群工程的成熟,仍需真实业务一年一年喂出来。
但以"摆脱纯概念、跑通商业正循环"量,头部企业已经熬过了最脆弱的那一段。
板块洗盘中,单日涨跌多是情绪应激;产业周期的演进从不看一时红绿,只看订单流、产品力与交付报表。
我的结论就一句:当国产替代趋势不可逆、客户从被动备胎转向主动采购,具备真业绩、真交付、能跑大模型训练,且被国际榜单认定为高成长活力的头部龙头,抗风险能力与长远爆发力往往最强。
一边是《财富》榜单的活力认可,一边是营收领跑、预期居前、实现率第一的报表——这是筛选真金、去伪存真的最好窗口。有高确收和高成长性的公司,才真正踩实了国产 AI 算力的第一道水位。
以上格式可直接全选复制,表格、标题层级均可保留。需要我帮你输出无markdown纯文本版本也可以告诉我。