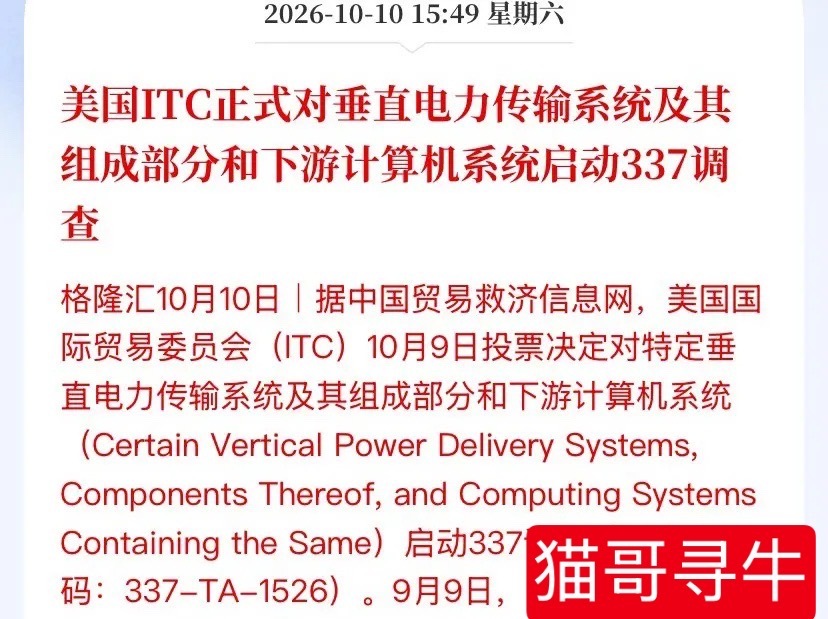
立讯精密、工业富联周末被美国ITC点名,AI算力供电这条赛道的专利战,比所有人预想的都来得更早、更狠。
10月9日周四,美国国际贸易委员会投票正式立案,调查编号337-TA-1526,案由是"特定垂直电力传输系统及其组成部分和下游计算机系统"。原告Vicor Corporation,纳斯达克上市的美国模块化电源公司,拿的专利号US 10,903,734,请求救济是有限排除令加禁止令——翻译成人话就是:一旦终裁败诉,含侵权部件的服务器整机,直接卡在洛杉矶海关不许进美国。
先看被申请人名单,20家企业念出来就是一份全球AI服务器供应链"全明星":台达电子及其美洲和物流关联公司、德国英飞凌、美国MPS芯源系统(含成都、上海三家关联)、伟创力Flex、加拿大天弘Celestica、广达电脑及其美国子公司四家、鸿海精密、富士康工业互联网及其美国公司、鸿佰Ingrasys两家。
A股这边直接在列名被告上的,就是立讯精密(含东莞立讯)和工业富联(含美国FII)两家。周五收盘立讯精密47.59元跌1.73%,工业富联56.07元微涨0.68%——注意,这是立案消息落地前的收盘价,下周一开盘情绪面怎么反应,才是真考验。
这事为什么重要?因为VPD,也就是Vertical Power Delivery垂直供电,不是什么小众技术。英飞凌公开预测,AI GPU总电流十年内将冲上10000安培。传统横向供电(电力从主板通过铜箔横向走到芯片插座)在这个电流级别下,走线损耗、寄生电感、占地空间已经全部撞墙,物理上走不通了。下一代供电方案,就是把电源模块搬到芯片正背面,电力垂直输送,少走一英寸铜箔,少一半损耗。这是英伟达下一代平台、也是所有万卡集群绕不开的"最后一英寸"。
更值得玩味的是这不是Vicor第一次出手。上一次337-TA-1370案,Vicor拿另外两件电源模块专利告同一批被告——台达、广达、富士康体系,2025年2月ITC终裁直接判Vicor胜诉,排除令和禁止令照发。这次等于打完上半场,拿着新一代VPD专利直接打下半场,专利墙一层叠一层。Vicor这两年一直在高调推IP授权,已经把VPD专利许可给一家"领先的AI OEM"——说白了,不服就交授权费,不交就海关见。
那A股到底怎么定价这件事?
短期看,立讯精密和工业富联作为列名被告,下周一开盘难免被情绪砸一下。但要清醒:337调查从立案到行政法官初裁、再到委员会复审,通常要12到18个月,历史上台达、广达这种级别的客户,最终大多以交授权费、改设计、签和解协议收场,真正被"一刀切"挡在美国门外的案例极少。立讯和工业富联手里握着的是英伟达、微软这些大客户的整机订单,ITC自己也不愿看到美国AI算力供应链因为专利战断供。
中期看,这反而是国产AI电源自主可控逻辑的一次强化。Vicor把VPD专利墙垒得越高,全球客户越意识到:绕开这套架构要么自己重做一套,要么找已经有自研路线的供应商。有意思的是,这次被点名的名单里,麦格米特、欧陆通、中恒电气、新雷能这些A股服务器电源主力全部不在列——说明它们目前走的48V母线、HVDC高压直流、二次电源架构,和Vicor主张的VPD专利路径并不重叠。国产算力链从训练卡到整机柜,要找不被美国专利卡脖子的供电方案,绕不开这批已经在批量交付的国内厂商。
但冷静下来想,真正的瓶颈在哪?AI机柜功率从几十千瓦往百千瓦级跳,横向供电的铜箔和插座已经到了物理极限,垂直供电不是选择题是必答题。旧方案为什么触顶?大电流下横向走线的损耗和EMI电磁干扰已经压不住,这不是堆料能解决的,是拓扑架构要重做。
那么问题来了:你手里拿的那些"AI电源"标的,是真有自己的垂直供电或高压直流架构、能在Vicor专利墙外另起炉灶,还是只是因为沾了"服务器电源"四个字就跟着板块涨β?下周一开盘资金会重新定价,但真正决定谁吃这轮算力供电升级红利、谁只是接盘的,是那家公司有没有自己的拓扑专利和批量交付能力——而不是名字后面挂没挂"电源"两个字。
(以上为产业事件梳理,不构成任何投资建议。)