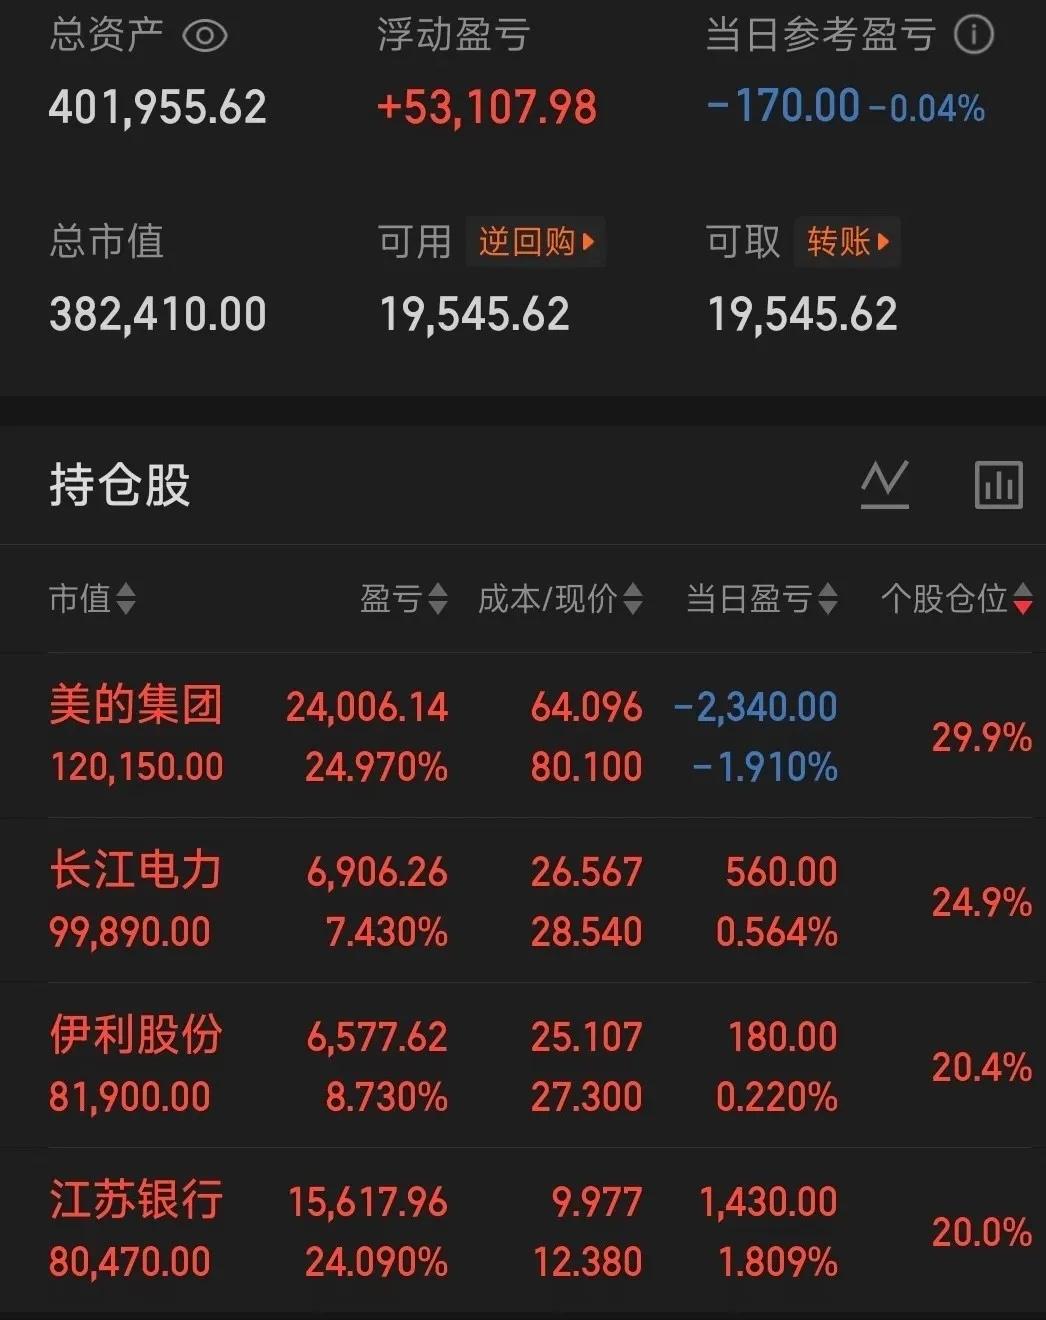
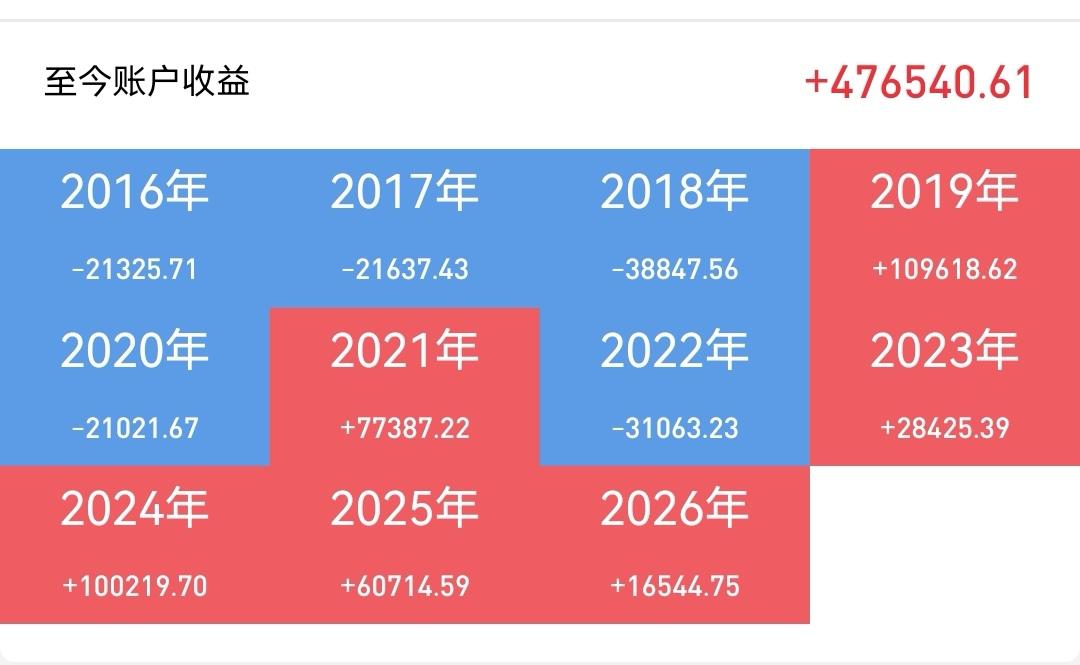
有位网友晒出自己40万的攒股收息账户,配置思路非常清晰。12万布局美的集团,近10万投入长江电力,8万买伊利股份,还有8万配置江苏银行。四大标的,持仓目前全部处于红盘状态。
而比起账户颜色,我认为研究这四家企业为什么被放在一起,更有参考价值。
把股票名称暂时放到一边,这个账户其实装着四种生意:家里用的电器,工厂和居民用的电,餐桌上的奶,以及企业和家庭需要的金融服务。
它们都能在日常生活中找到对应的需求。理解这种配置,可以从一个问题开始:企业靠什么挣钱,挣到的钱又有多少能分给股东?
先看占用资金最多的美的。大家熟悉它,是因为空调、冰箱、洗衣机,但它的生意已经延伸到机器人、楼宇科技和工业零部件等领域。
2025年,美的营业总收入4585亿元,归属于上市公司股东的净利润439.5亿元,海外营收1959亿元。把这些数字翻译成大白话,就是它既做国内生意,也做海外生意,挣钱的来源比较广。
对应2025年度,美的全年每10股现金分红43元,其中中期5元、年末38元,均为含税金额。对收息账户来说,吸引力在于企业有盈利,又愿意拿出一部分利润回报股东。
但家电生意也要过日子。消费者会不会换新,产品能不能卖上价,原材料贵不贵,海外市场顺不顺,都影响利润。品牌再熟悉,也得不断检查它的赚钱能力。
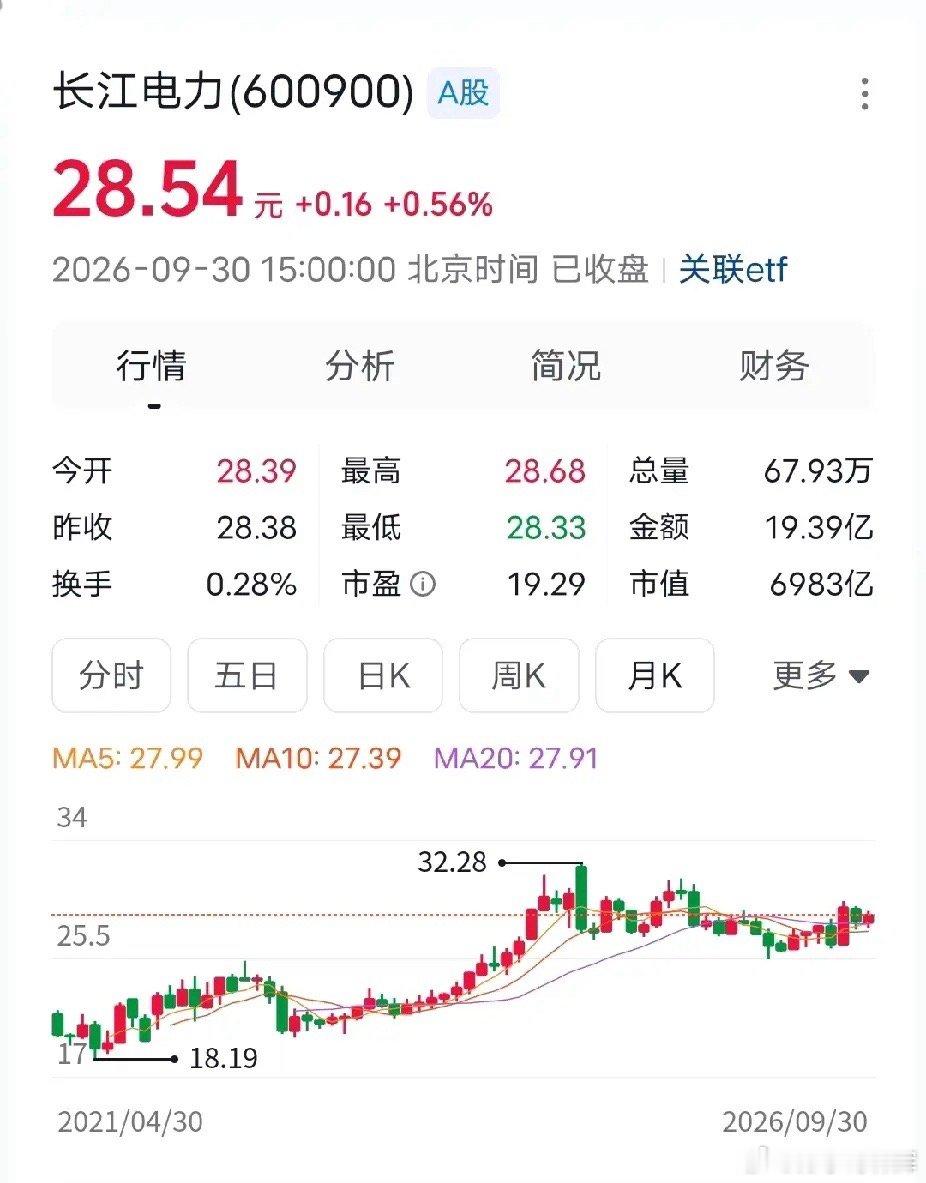
再看近10万元的长江电力,挣钱方式就变了。家电需要一件件生产、一台台卖出去,水电则靠水库来水、机组发电和电力销售。
2025年,长江电力境内六座梯级电站总发电量约3071.94亿千瓦时,同比增长3.82%。2025年度全年每股现金分红1元,包含中期0.21元和年末0.79元。
这种生意有大型电站资产和持续用电需求作为基础,适合拿来研究长期现金回报。但水电还有一个绕不开的条件:水。
同样是2025年,乌东德水库来水比上年偏少6.44%,三峡水库来水却偏多5.93%。哪怕同一家公司的电站,来水情况也不一样。收息的人除了看分红,还得留意发电量、电价和债务负担。
到了伊利,账户又多了一种消费节奏。空调可能用好多年才换,牛奶、酸奶等产品则会反复购买。这让乳品生意与家电生意有了差别。
伊利2025年度中期每股分红0.48元,年末分红为每股0.90元,合计1.38元,均为含税金额;全年现金分红总额约87.29亿元,占归属于公司股东净利润的75.48%。
这个比例说明,企业把当年利润中相当大的一部分用于股东回报。对攒股的人来说,这比单纯听一个热门概念更容易算账。
不过,日常消费也有竞争。消费者选哪个牌子,商超打多少折,原奶供需怎样变化,都会影响企业收入和利润。喝奶的需求长期存在,并不意味着一家乳企每年都能轻松增长。
最后是江苏银行。它与前三家公司最大的区别,是围绕资金开展业务:吸收存款、发放贷款,再提供结算等金融服务。
2025年,江苏银行归属于上市公司股东的净利润345.01亿元,同比增长8.35%;全年每10股现金分红5.641元,包含中期3.309元和年末2.332元,均为含税金额。
银行能持续分红,离不开盈利,也离不开资本和资产质量。贷款放出去能否按时收回来,存贷款之间的利息差够不够,都会影响它能赚多少钱、能分多少钱。
因此,把这四家公司放在一起,可以理解为让资金参与四种不同的赚钱方式。家电看制造和消费,水电看来水与用电,乳品看品牌和重复购买,银行看金融需求与风险管理。
它们的经营影响因素有所不同,有助于分散单一行业的风险。但四只依然都是股票,遇到市场整体下跌,也可能一起跌。
还有一个比选公司更容易被忽略的问题:买入价格。
假设一只股票每年每股分红1元,20元买入,按买入成本算的税前股息率是5%;30元买入,就只有约3.33%。同一家公司,同样的分红,花的钱不同,收息效率就不同。
所以,照着别人账户买进四个名字,并不能复制别人的结果。买入时点、持股数量和成本,都会改变最后的账本。
分红本身也要算完整。假设股票除息前每股20元,派发现金红利1元,在没有其他股本变化的情况下,除息参考价相应为19元。
现金进了账户,股票的参考价格也作了调整,不能把这1元当成凭空增加的财富。长期收益要把收到的分红、股票市值变化以及税费合在一起看,后续股价能否涨回来,要看企业经营和市场定价。
拿一个纯算账的例子来说,40万元若对应4%的年现金分红,税前是1.6万元,平均每月约1333元。但它不是每月固定到账,未来分红也未必维持不变;如果持仓市值下跌10%,账面波动就是4万元。
这才是攒股收息真正考验人的地方:既要研究企业能不能持续挣钱,也要知道自己的钱能放多久,能承受多大的价格波动。今天一片红固然让人高兴,往后几年利润能否支撑分红、买入价格是否合适,才决定这套思路能走多远。