2026年1月,欧盟正式通过新规,敲定彻底剥离俄罗斯天然气的时间表。[玫瑰]
2027年初全面封禁俄液化天然气,同年秋季切断俄管道天然气进口。新规惩戒力度严苛,个人最高罚250万欧元、企业最高4000万欧元,无变通空间。
俄欧能源解绑早已持续推进。2021年俄气占欧盟进口总量45%,现阶段占比回落至12%左右。2025年俄对欧管道输气量仅180亿立方米,同比暴跌44%,创上世纪70年代中期以来最低值,对比昔日1800亿立方米的年度峰值,市场流失规模巨大。
俄罗斯无法像转售石油那样快速消化过剩天然气。俄欧专属输气管道为定向基建,无法反向供气,新建跨洲管线的资金、地缘成本极高,短期没有替代方案承接欧洲千亿级的市场缺口。
土耳其、中亚、日韩、印度均无承接能力。土耳其能源自主进程加快,俄对土供气持续下滑;中亚多国为产气出口国,和俄罗斯存在市场竞争;日韩俄气源属远东独立体系,与西线管道气不互通;印度无陆上输气通道,且拒绝长期锁价大额采购。
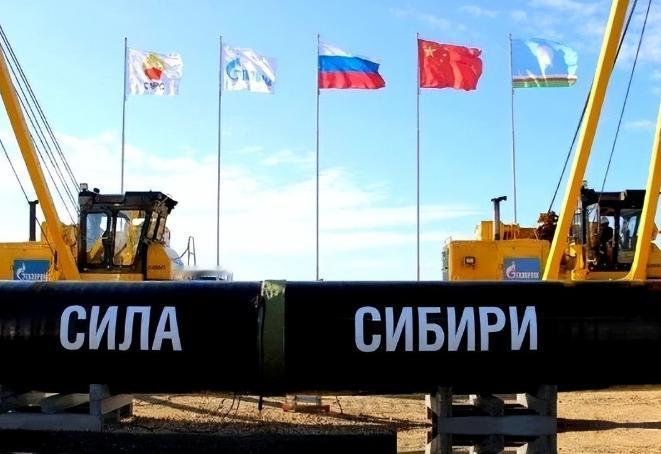
中国是全球唯一具备基建和市场体量的承接方。中俄西伯利亚力量一号管道年输气量稳步提升至440亿立方米,规划中的二号管道设计年输气500亿立方米,建成后可补齐俄欧洲市场流失的核心缺口。
这场博弈的核心并非低价购气,而是掌握规则话语权。国内气源多元,叠加各类替代能源,完全不依赖俄气。俄罗斯却急需长期稳定的超级采购方,谈判主动权完全落在中方手中。
中方谈判涵盖定价、采购量、基建分摊、违约赔付等全维度条款,以俄国内民用补贴气价为参考议价,实质是重塑跨境能源交易规则。
能源博弈的核心从来不是资源储量,而是不可替代的市场与供给选择权。俄罗斯坐拥全球顶尖天然气储量,却因单一市场依赖丧失议价权,资源优势彻底转变为被动短板。