外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。
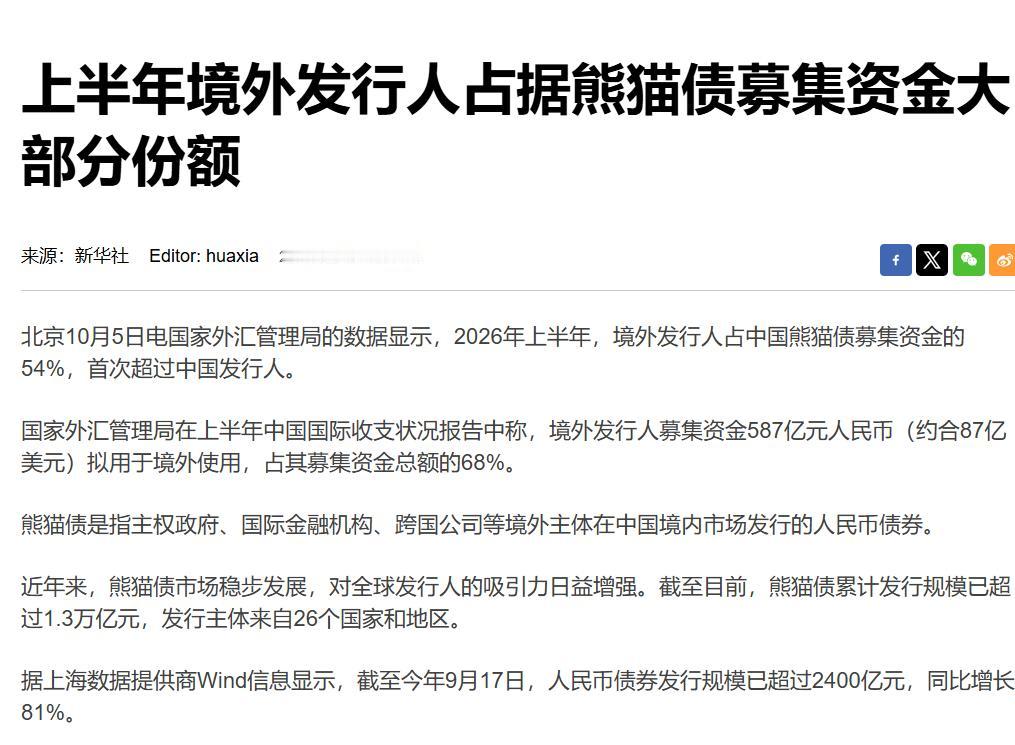
就在2026年10月8日,彭博社更新了熊猫债市场的最新统计,2026年发行的熊猫债里面,获批可以出境使用的资金占比已经超过四成。
这部分可出境资金规模最高约1300亿元人民币,这个数据,让这件事的玩法变得完整,很多人可能不清楚政策的时间线,2022年底央行、外汇局发文,自2023年1月1日起,熊猫债募集资金可留在境内,也可汇往境外。
早些年外资机构在中国发行熊猫债,借到的人民币原则上只能留在国内使用,这个调整才是整件事真正的开关。
如果借来的钱只能在国内花,海外机构的热情不会这么高,允许资金合法转到海外,整套玩法才算跑通。
简单说熊猫债,就是境外机构在中国境内发行人民币债券,本质就是向国内市场借人民币,瑞银就做了这笔交易,8月27日发行5年期熊猫债,票面利率只有1.78%。
看到这个利率的时候,我第一反应就是对比海外市场的借钱成本,美联储基准利率维持在5%附近。
同期美国十年期国债收益率也在4%以上,同期日本十年期国债收益率一度达到3.09%,咱们国内10年期国债收益率才1.68%。
对比一下差距就很直观,海外大型企业和金融机构,在本土市场借钱要承担很高利息,跑到中国就能拿到成本很低的人民币资金。
那问题来了,为什么我们国内能形成这么低的利率环境?很多人会简单归结成金融操作,我觉得根源还是国内经济现实。
最近这几年房地产市场持续降温,老百姓买房的意愿明显回落,企业面对不确定的市场环境,也不愿意大规模扩产,老百姓手里的钱持续变成银行存款。
大量资金沉淀下来,但是国内能承接这笔资金、提供稳定较高收益的项目变少了,钱变多,愿意借钱投资的主体变少,资金的价格也就是利率自然就被压下来。
这就出现一个很有意思的反差,国内这边就算资金成本降下来,国内企业和居民的借钱需求依旧不旺盛,可是同样的低成本人民币放到国际市场,反而变成海外机构争抢的资源,这个反差,是整件事最值得琢磨的地方。
我也一直在思考监管层面的思路,这并不是被动等着外资来借钱,国内沉淀大量流动性,在国内找不到足够的投资出口。
与其让资金一直躺在银行体系,不如借着熊猫债这个渠道,让人民币跟着资金一起走向海外,外资借人民币,会增加人民币在国际金融场景里面的使用机会。
人民币国际化这件事,过去我们设想了很多推进路径,比如扩大跨境贸易人民币结算、搭建货币互换网络,谁都没料到推动这件事加速的,居然是国内资金供给过剩带来的低利率环境。
等于原本经济里面的一个难题,意外变成推进人民币国际化的抓手,但我不会把这件事想得太过理想化,这只是一个附带的效果,不是政策的唯一目标。
还有一个点,我觉得大家需要理性看待,熊猫债扩容这件事,不是说我们在免费给海外送低成本资金,每一笔债券都是有合约约束。
到期之后外资需要还本付息,外资愿意发债,是商业层面的理性选择,看重利差机会,本身属于市场化跨境融资行为,同时监管也保留审批权限,资金出境不是无限制放开,额度、用途都会把关,不会放任无序扩张。
不少朋友会问,这件事对普通人有什么影响?短期来看,感受不会特别强烈,但长期看,国内资金充足、投资需求偏弱的局面如果持续,低利率环境大概率还会维持一段时间。
我们普通人存银行、买理财,想要拿到过去那种高收益,难度会继续变大,这也是为什么现在大家都在寻找稳健资产,存款持续走高。
换一个角度,人民币在海外使用场景变多,未来做跨境消费、海外贸易的国内主体,也会慢慢享受到人民币国际化带来的便利,只是这个过程会很慢。
我也看到有人担心,大量人民币资金出境会不会带来风险,结合日元的历史教训来看,资本流动的管控就是一道防护墙。
当年日元套息交易最大风险,就是资金毫无阻碍,一旦市场风向改变,全球资金集中偿还日元贷款,抛售海外资产,引发连锁下跌。
我们现在对熊猫债资金出境设置额度审批,就是提前控制规模,防止资金无序进出带来的冲击,风险不是完全消失,但是可控程度,和当年日本完全不在一个级别。