三季报避雷核心逻辑:只看净利润必踩坑!预增、扭亏、高增长多数藏水分
三季报预告密集披露,不少个股看似业绩炸裂、翻倍预增、成功扭亏,实则暗藏大量水分。单纯看账面净利润炒股,是散户最容易亏钱的通病。真正的业绩好坏,从来不看单一增速,而是看增长质量、主业真实性、行业周期、现金流韧性。
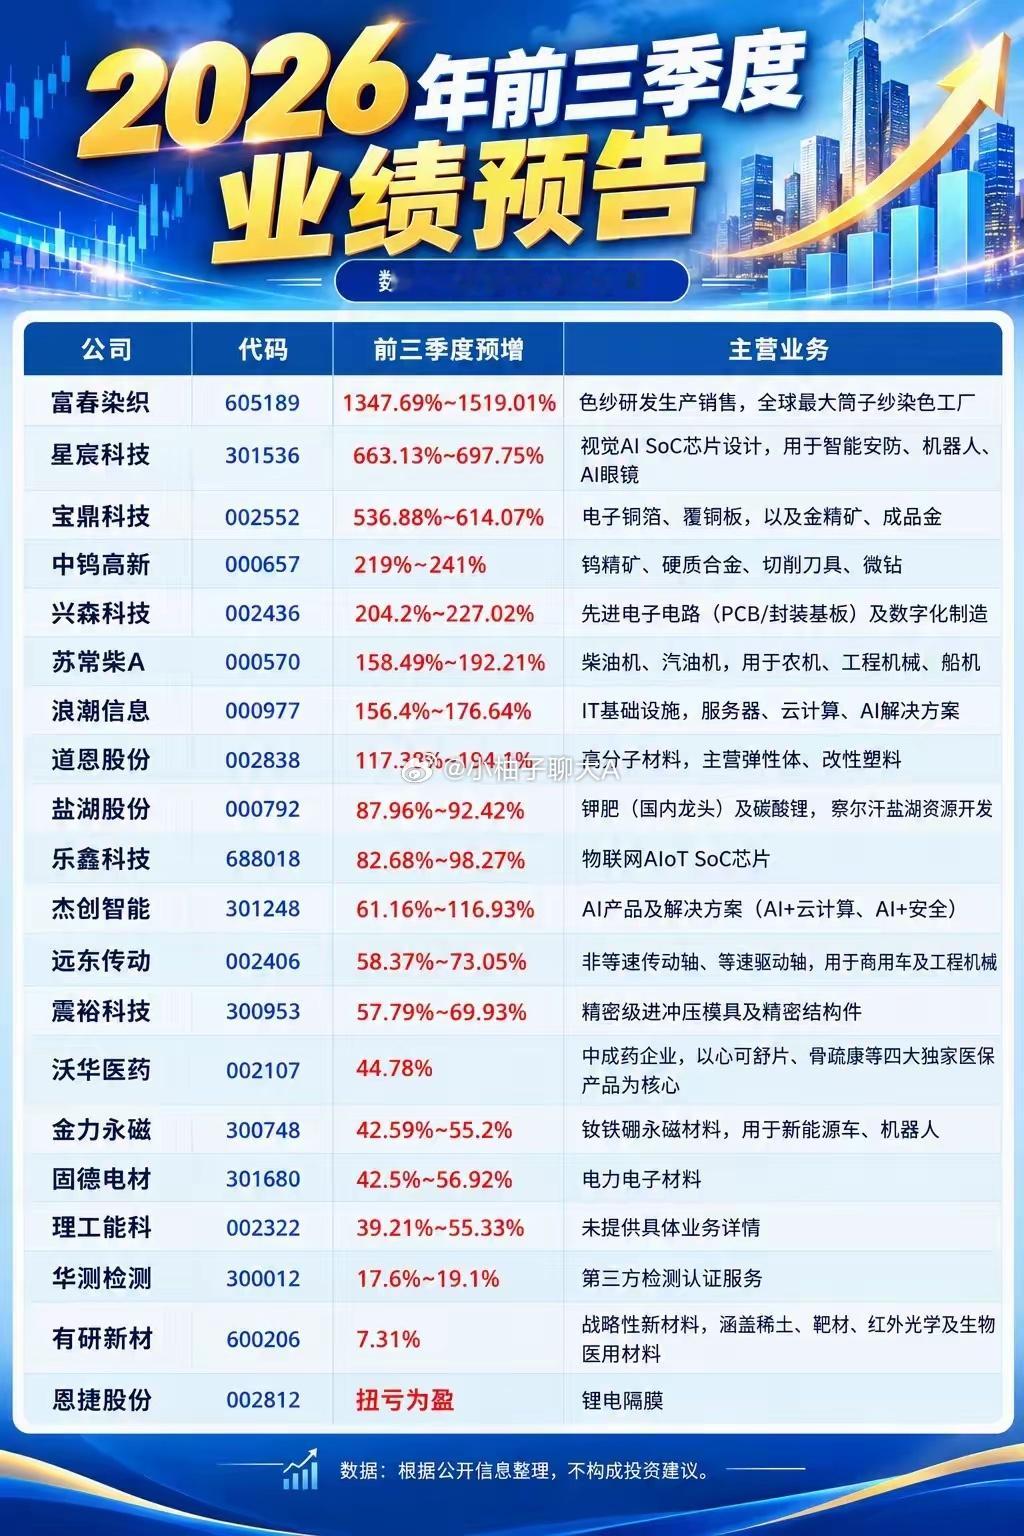
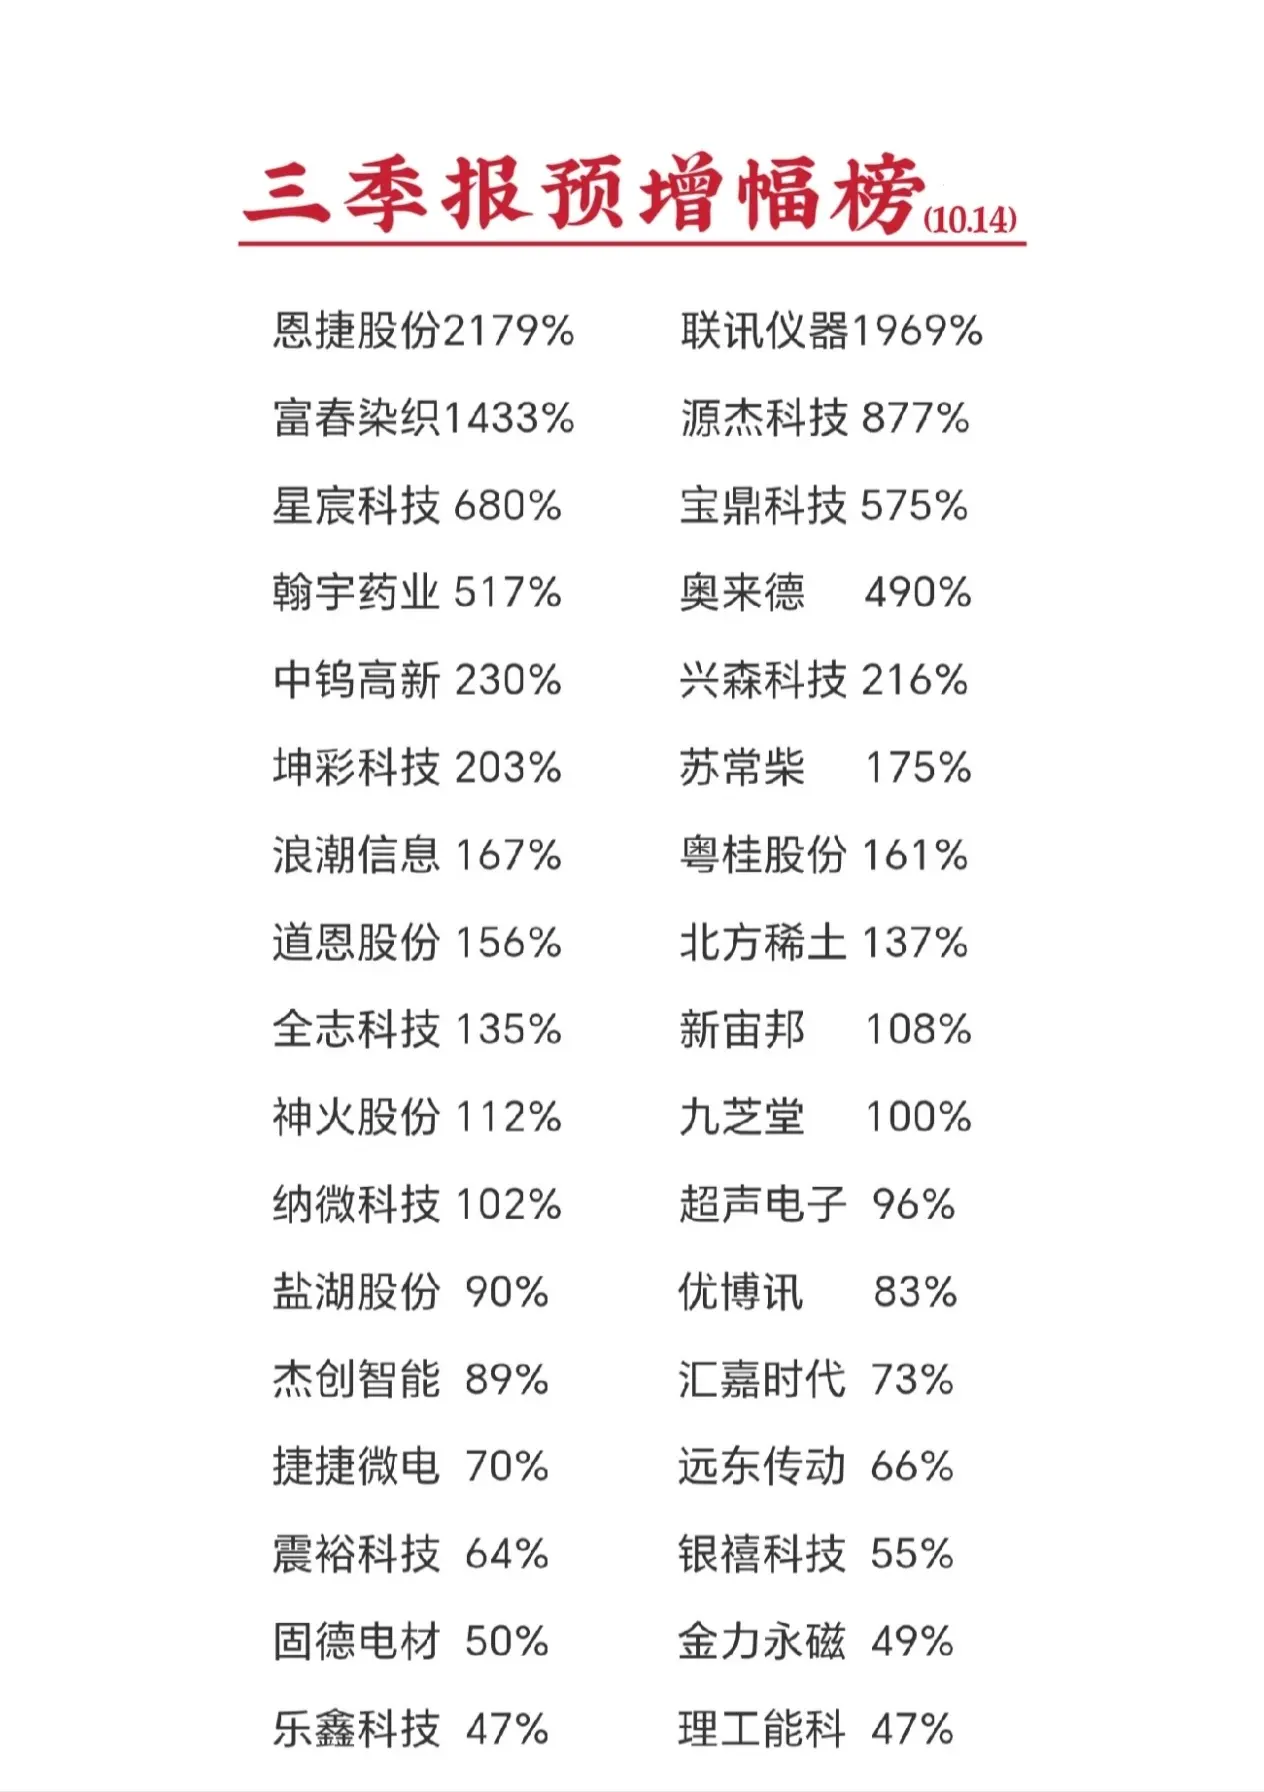
结合57份三季报预告,全方位拆解七大主流赛道业绩真相,教你精准区分真成长、假修复、账面利润,避开业绩陷阱。
一、周期原材料赛道:价格决定利润,高增全靠行情、不可持续
周期股没有长期稳定利润,产品价格先行,利润滞后跟随。受供需、美元汇率、海外利率、国内开工率影响极大,涨价阶段利润爆炸,跌价阶段量增利跌、增收不增利。1、广汇能源:前三季度预增166%–176%,业绩亮眼。核心受益能源价格上行、产能释放,但能源价格受地缘、气候、进口价影响极大,单季暴利不代表常态化盈利,持续性存疑。2、东岳硅材:同比暴增190倍以上,数据极具迷惑性。本质是去年火灾亏损、基数极低的低基数效应,且三季度单季环比下滑,只是修复行情,并非行业爆发。3、江西铜业:金银价格支撑高位利润,核心风险在于美元反弹、海外衰退预期升温,大宗商品一旦回调,利润会快速缩水。4、宝钢股份:订单充足但业绩下滑,典型量增价跌、成本承压。钢价低迷、铁矿成本居高不下,吨钢利润被严重压缩,账面营收热闹,真实盈利能力偏弱。
二、半导体电子赛道:AI硬件真景气,消费电子弱修复、分化极致
板块彻底两极分化:AI服务器、功率半导体、封测设备订单饱满;低端消费电子、传统模组仍在漫长去库存周期。1、扬杰科技:功率半导体、车规器件受益AI、新能源车、光储高景气稳定增长。风险在于行业扩产潮来袭,价格战将持续压制毛利率。2、晶晨股份:电视、机顶盒芯片靠产品结构优化、客户拓展实现高增,属于份额提升而非行业爆发,消费电子整体需求并未全面复苏。3、芯联集成:成功扭亏为盈,依托产能利用率提升、规模效应增效。但晶圆代工重资产、高折旧、高研发,一旦AI订单节奏放缓,利润极易再次回落。4、沪电股份:AI高速板、汽车板带动订单,但上游覆铜板涨价持续侵蚀毛利,收入上涨≠利润上涨。5、本川智能:业绩预增但股价持续大跌,印证核心逻辑:业绩预告好看,不代表资金认可,题材炒作和业绩兑现完全是两回事。
三、医药赛道:原料药看价差,创新药不看盈利、看续航
医药不能一概而论走强,原料药是制造业周期逻辑,创新药是高研发、长周期风险投资逻辑。1、华海药业:归母净利润预增170%–190%,看似炸裂实则有水分。主业原料药、制剂稳健增长,但利润增量包含仲裁回款、关税退回、处置资产等一次性收益。扣非增速显著低于归母增速,真实主业增速被高估。2、富祥股份:跨界新能源实现扭亏,依托电解液添加剂量价齐升。但新能源材料强周期、产能快速扩张,暴利行情难以持续,扭亏不代表长期壁垒。3、百济神州:创新药出海龙头,收入持续增长但研发投入巨大。创新药企核心不看是否盈利,重点看营收增速、现金消耗速度、临床管线进度,减亏不等于趋势反转。4、恒瑞医药:集采利空边际弱化,创新药持续放量,但每年医保降价谈判仍是最大变量,业绩稳定性偏弱。
四、高端装备制造:订单、交付、回款三重滞后,扣非净利才是真相
装备行业为项目制模式:签单易、交付慢、回款更慢,账面利润极易失真。1、大连重工:归母小幅预增,但扣非净利近乎停滞。利润增长依靠非经常性收益,主业盈利能力疲软,基本面无实质性改善。2、汇川技术:行业龙头营收稳健,但通用自动化内卷严重,毛利率持续下滑,出现收入稳、利润弱的常态。3、基建装备类标的:深度绑定地产、基建开工,行业β弱势背景下,难有持续性业绩爆发,仅存阶段性修复机会。
五、新材料赛道:进口替代逻辑硬核,但放量慢、内卷快
电子材料、氟化工、有机硅等新材料,核心逻辑是国产替代,但存在认证周期长、客户绑定强、同行疯狂扩产三大痛点。鼎龙股份、贝特利、东材科技、永和股份等标的,均受益细分赛道高景气实现预增。但共同风险一致:行业一旦产能放开、供给过剩,产品价格和毛利率会快速回落,赛道逻辑硬,但企业利润极易被内卷吞噬。
六、消费轻工赛道:弱复苏为主,无全面反转行情
消费板块本轮仅为修复,并非牛市行情。多数企业增长依靠控费降本,而非终端需求爆发。珀莱雅、一鸣食品、顾家家居、安井食品等消费龙头,整体呈现:营收缓慢修复、促销费用高企、终端竞争激烈、毛利率承压。所谓业绩回暖,是结构性弱复苏,切勿当成趋势性反转。
七、亏损、减亏标的:真假修复,一眼分辨
三季报最大陷阱:亏损收窄≠基本面好转,减亏分优质减亏和账面减亏。1、良性减亏:半导体、创新药龙头,依托收入增长、规模效应摊薄费用,烧钱速度放缓,属于真实基本面改善。2、劣质伪修复:低端制造、弱势小票,靠砍研发、控开支、变卖资产、政府补贴实现减亏,主业持续萎缩,属于财务修饰,没有投资价值。3、扭亏误区:算力、服务器相关企业会计扭亏,多是短期订单带动,存在高资本开支、低现金流、客户集中问题,账面盈利不等于生意跑通。
核心总结:三季报三大致命误区,90%散户都在犯
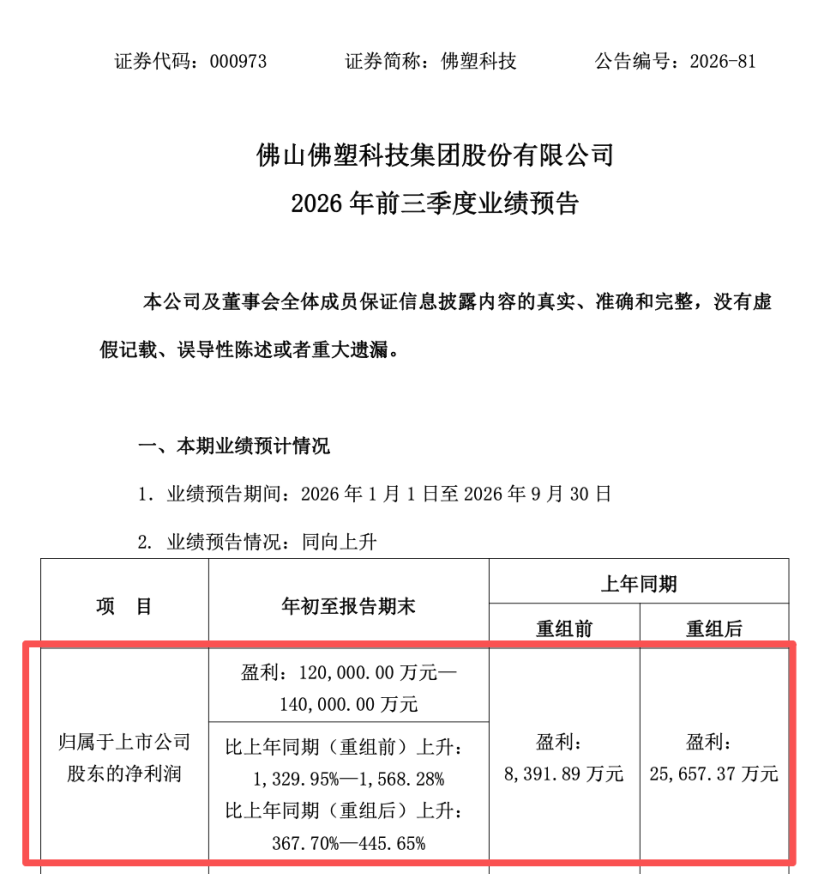
1、低基数高增长=假象:百倍增速多是去年亏损、基数极低导致,并非行业爆发;2、扭亏减亏≠趋势反转:卖资产、拿补贴、回款增收都是一次性收益,不算主业成长;3、净利润好看≠质地优良:利润是账面数字,扣非净利、毛利率、经营现金流、应收账款,才是判断企业好坏的核心标准。
当下A股是极致结构性行情,没有全面普涨。三季报预告仅为参考,正式财报的盈利质量、现金流、主业韧性,才是中长期持股的核心依据。
⚠️风险提示:本文仅为市场复盘与财报教学科普,不构成任何投资建议,股市有风险,入市需谨慎!