三大件吞掉近七成物料成本!笔记本厂商被CPU、内存、SSD逼到三岔口:2027出货量或将继续下滑!
市场调研机构TrendForce放出了一份很现实的笔记本行业报告,直接点出现在笔记本行业正在遭遇不小的压力。按照报告测算,一台定价900美元,折合人民币大约6022元的主流笔记本,CPU内存还有SSD这三大核心硬件,就占据了整机物料成本的68%,摆在笔记本厂商面前的只有三条路,涨价、缩水或者硬扛成本,无论怎么选都不好过,机构同时预测2027年全球笔记本出货量会迎来个位数下滑。
时间回到2026年初,当时笔记本市场出货数据看着还算不错,不少人以为行业回暖了。但TrendForce提醒大家,这一轮的增长并不是真实新增需求带来的。主要是CPU供货情况好转,各大品牌提前备货,再加上很多用户把原本打算延后的换新计划提前完成,相当于提前透支了后面几个季度的消费需求,短期好看的数据背后,后续的购买动力已经被消耗。
到2026年三季度,情况变得更加棘手。之前厂商手里低价囤积的库存慢慢消耗殆尽,不得不直面CPU、内存、SSD同步涨价的供应链压力。也就是在这个阶段,三大件在900美元价位笔记本BOM物料成本里的占比来到了68%,核心硬件成本占比高到这个程度,留给厂商的操作空间已经非常有限。
现在品牌方只有三个选择。第一种是直接上调笔记本售价,把上涨的硬件成本转嫁给普通消费者,不过涨价一定会压制用户的购买意愿;第二种是维持售价不变,自己承担上涨的硬件开销,代价就是压缩自身利润,薄利甚至亏本卖机器;第三种,保持售价不动,但是降低硬件配置,这么做产品竞争力会大打折扣。
TrendForce还给出了后续的风险预判。如果CPU和内存的价格持续维持高位,2027年全球笔记本出货量的跌幅会从原本预估的低位个位数下滑,进一步变成高位个位数下滑。只有核心元器件价格不再继续上涨,才能守住低位个位数下跌这个基准预期。
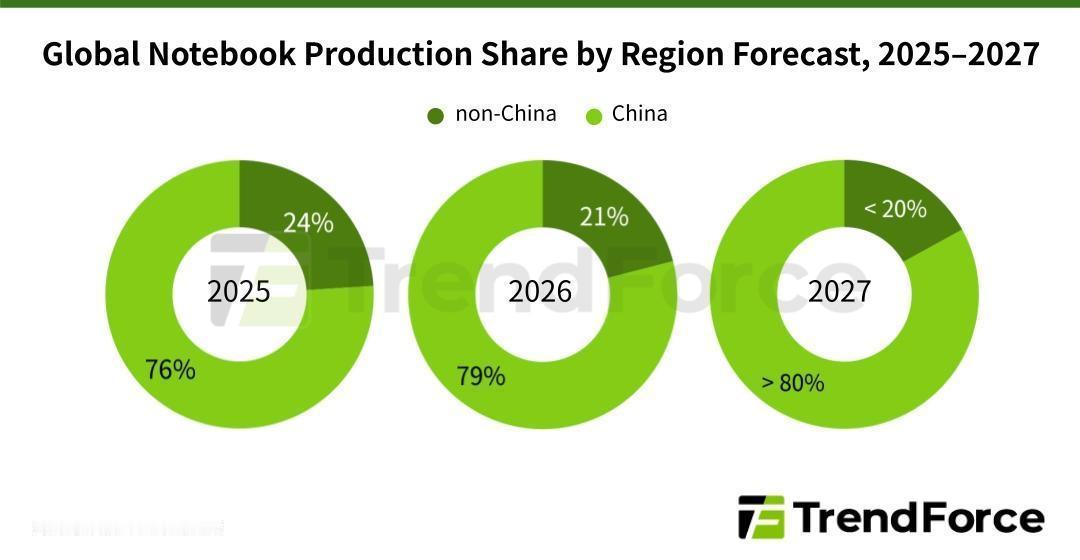
供应链的生产布局也跟着发生变化,生产和供应链管理成本持续走高,各大笔记本品牌也在重新审视自己的制造策略。数据显示,2025年笔记本在中国以外地区的产能占比是24%,到2026年这个比例会下降至21%,后续还有可能跌破20%。不难看出,在成本压力之下,笔记本制造产能还在进一步向国内集中,整个行业接下来一段时间都不会太轻松。