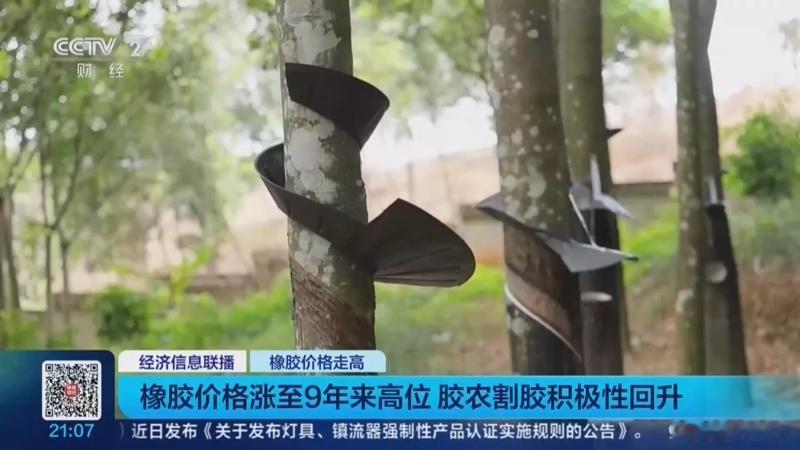
橡胶涨到两万块一吨,可先笑出声的不是中国胶农,钱被谁赚走了?
2026年10月9日,天然橡胶期货主力合约收报20645元/吨,创九年新高,年内涨幅超过32%。现货国内市场均价约1.97万元/吨,同比涨了31%。
只不过,先笑出声的不是中国胶农。
中国天然橡胶90%靠进口,近100%的轮胎用胶来自进口。橡胶涨到两万块一吨,中国胶农手里那点产量,杯水车薪。
那中国在这个产业链上赚什么?看一组数据就明白了。
中国橡胶工业协会对386家会员企业的统计显示,2026年上半年行业销售收入2737亿,同比增长5.64%。利润总额只有96.84亿,同比下跌了23.99%。销售收入利润率从8.02%降到了5.82%。
增收不增利,你卖了更多的东西,但赚的钱更少了。
多出来的那部分钱去哪了?给了泰国胶农、印尼胶农、新加坡的贸易商、期货市场的投机资金。
再看一笔更具体的账,以12R22.5规格全钢卡车轮胎为例,8月单条生产成本约989.44元,同期市场批发售价仅约908.66元。卖一条,直接倒亏80.78元。
这不是某一家企业的财务漏洞,是整个行业的真实处境。60多家轮胎企业发了70多份涨价函,涨幅2%到5%。
一条普通全钢胎的综合原料成本涨幅已经超过20%。涨价函盖不住亏损的窟窿。
那为什么中国在产业链上处于这个位置?
中国橡胶工业协会副秘书长朱红今年2月就公开说过:我国天然橡胶供应主要依赖东南亚市场,丁二烯、异戊二烯等关键合成橡胶原料对外依存度超60%,高端牌号产品自给率不足60%。
你生产的是轮胎,但生产轮胎的核心原料不在你手里。胶园在泰国、印尼、越南,割胶工人在东南亚,定价的期货市场在新加坡和东京。
中国在产业链上的角色,是花钱买原料、用设备和人工加工成轮胎、再卖到全世界。赚的是工业生产环节那点加工费,不是资源溢价。
有人可能会说:中国是全球最大的天然橡胶进口国,2025年进口649.2万吨,约占全球进口量的一半。你买得多,按理说应该有你说话的份。
但“最大的买家”不等于“定价权的拥有者”。
天然橡胶的定价权在供给侧。全球天然橡胶70%以上的产量集中在泰国、印尼、越南、马来西亚四个国家。
今年东南亚遭遇超强厄尔尼诺,印尼产量从2023年的319万吨掉到2025年的204万吨,大量种植户改种油棕。
橡胶树从种植到开割需要六到八年,产能退出了就退出了,短期内回不来。供需缺口摆在那里,价格自然往上走。
中国的进口需求是刚性的,轮胎厂不能因为橡胶贵了就不生产。你只能被动接受价格。
材料价格涨了,成品价格跟着涨。看起来中国工厂“不亏”,成本高了,售价也高了。
但你算一下账。轮胎涨价2%到5%,原料涨价超过20%。你涨出来的那点钱,连原料成本的涨幅都覆盖不了。
多出来的成本,要么自己吞下去变成亏损,要么转嫁给下游,但下游的汽车厂、物流公司也在压价。你转嫁不出去。
橡胶涨价的真正受益者,是上游的种植园和贸易商,是那些在期货市场上提前布局的资金。
中国工厂在这个链条上,只是一个被动的价格接受者——买的时候接受高价,卖的时候接受压价。
这笔账我越算越觉得不对劲,橡胶涨到两万块,对中国的意义不是“轮胎要涨价了”,而是“又一次提醒你,你在全球产业链上的位置”。
你买得最多,但价格不是你说了算。你加工得最多,但利润不是你拿的。
这不是橡胶一个行业的问题,铁矿石、原油、大豆——都走过同一条路。中国在“买—加工—卖”这个循环里赚的是辛苦钱,而真正拿大头的,是那些手握资源、控制定价权的人。
改变这个格局需要的不是抱怨,是花几十年去补上游的短板。橡胶树六年才能开割,说明这件事急不得。但你不去做,再过六年,还是别人说了算。