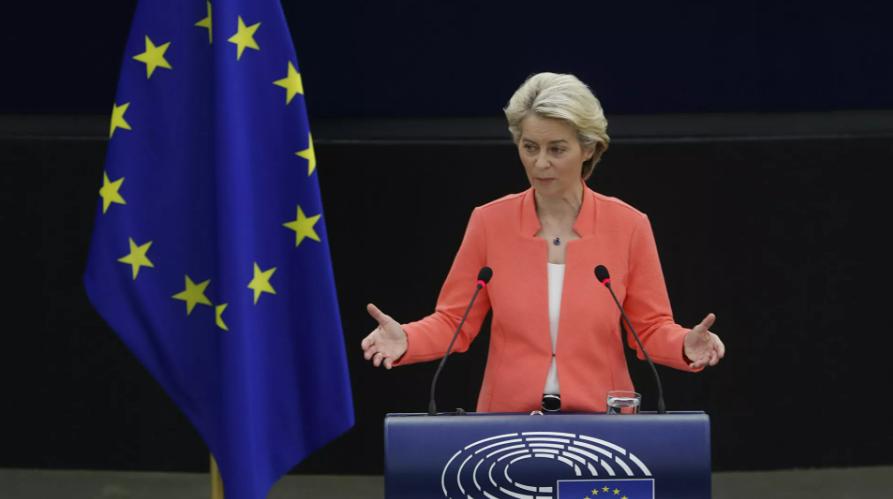
“欧盟对俄罗斯下狠手了!”10月6日,欧盟委员会主席冯德莱恩在欧洲议会说,俄罗斯天然气在欧盟进口中的占比,已经从45%降到12%,到2027年底降为零。
我觉得,欧盟这次是认真的,因为它连“战后能不能恢复”这条退路都不打算留。有人会问,俄罗斯不是还能转头卖给亚洲吗。话没错,可没那么简单。
先说欧洲这边。按照已生效的规则,俄罗斯液化天然气的进口禁令将在2026年底全面生效,长期合同下的管道气,最迟到2027年9月30日全部终止,违规的企业还要面临重罚。
匈牙利和斯洛伐克投了反对票,威胁要上法院,可规则已经通过,照样生效。冯德莱恩的态度也很直白,即便未来俄乌停火,欧盟也不打算重新拥抱俄罗斯天然气。
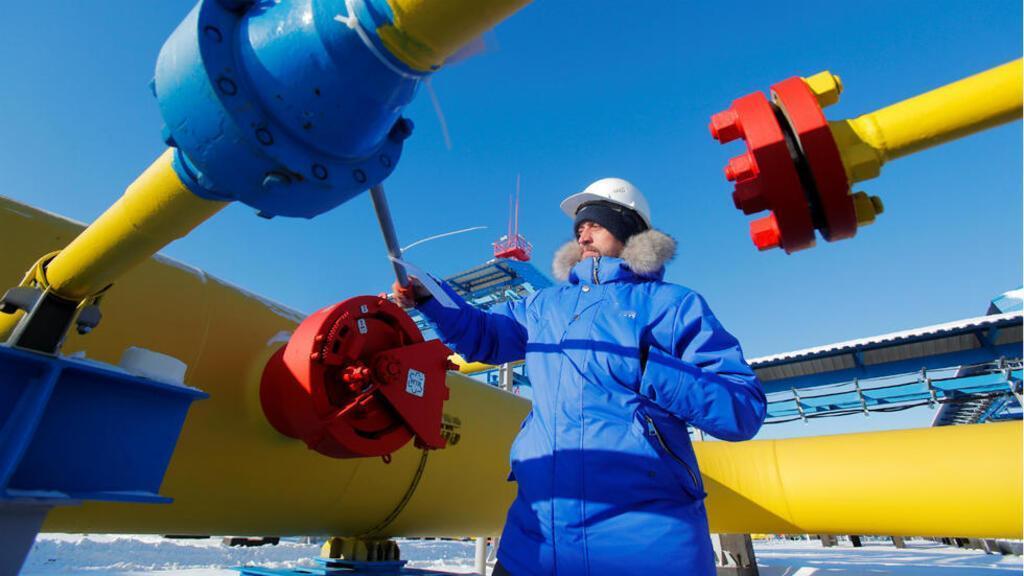
再看俄罗斯这边。管道气的特点,是管道修到哪儿,气就只能卖到哪儿。高峰时期,俄罗斯每年向欧洲出口的天然气高达1500亿立方米以上,北溪这些动辄几百亿美元的管道,一旦失去欧洲客户,就成了没用的钢管。如今它通往欧洲的主要通道,只剩土耳其溪这一条,而这条也要被欧盟封死。
当然,俄罗斯不会坐以待毙。西伯利亚力量1号管道已经在向东方输气,2026年计划供应约500亿立方米,另外规划中的贝加尔力量管道、远东线路,也在推进。如果这些项目全部投产,向东的管道气有望达到每年1000亿立方米左右。
可是,有望和已经实现,中间隔着不小的距离。一是时间。大型跨国管道从签约到满产,动辄十年。有报道说,贝加尔力量即便2031年后开始供气,要达到设计产能的一半,也可能得等到2034到2035年。
二是价格。俄罗斯急着找新买家,议价能力自然比买方弱,很可能得卖得比以前便宜。
三是对手。中亚的管道气、卡塔尔和澳大利亚的液化天然气,还有越来越多的美国液化天然气,都在抢同一块市场。
所以我认为,俄罗斯失去的不只是客户,而是一整套靠管道、靠长期合同运转了几十年的商业模式。
这就是俄罗斯目前的处境,不是马上垮掉,而是一场漫长的压力测试。欧洲愿意用更高的能源价格,换一个不被人拿捏的安全感。
那么,当旧路被堵死、新路又走得慢,俄罗斯这笔账,到底该怎么算?它能撑到新管道满产的那一天吗?