化肥贸易四强:资源禀赋与全球粮安
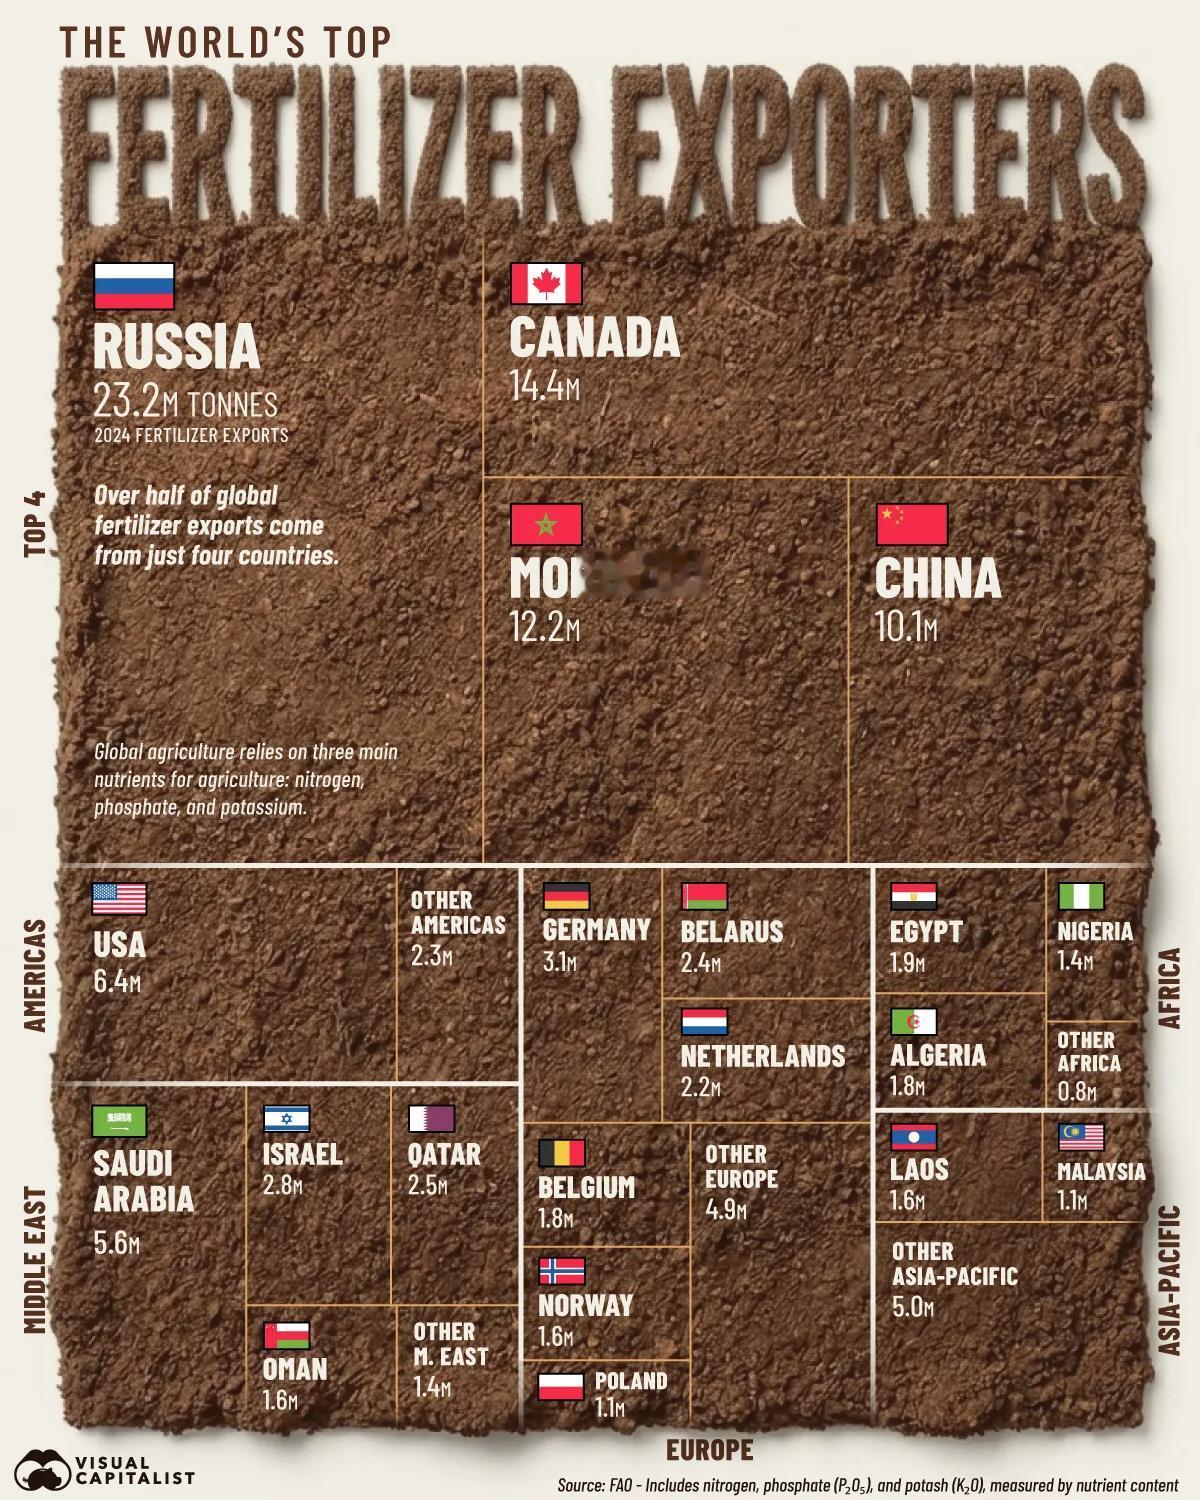
2024年全球化肥出口总量达1.13亿吨(按养分含量计),俄罗斯、加拿大、摩洛哥与中国四国合计占比逾五成。联合国粮食及农业组织(FAO)最新数据揭示,这一高度集中的贸易格局并非偶然,而是地质储量、能源结构与工业路径共同作用的结果。化肥作为现代农业的基石,其供应链的稳定性直接关乎全球粮食安全,而少数国家的资源优势正转化为不可替代的市场主导权。
一、钾肥与磷矿:地质赋予的天然垄断
加拿大凭借萨斯喀彻温省巨量钾盐矿床,稳居全球第二大化肥出口国,2024年出口1442万吨。该国供应美国七成以上钾肥消费,其资源规模与开采成本构成难以逾越的壁垒。白俄罗斯虽以244万吨位列第十,但受地缘政治与物流限制,短期内无法填补加拿大可能留下的缺口。
摩洛哥则以磷酸盐岩奠定第三大出口国地位。国有磷酸盐办公室(OCP)掌控全球三成以上磷酸盐市场,2024年收入近100亿$。从原矿开采到磷酸加工再到成品肥料制造,OCP构建了垂直整合产业链,使摩洛哥在磷肥领域拥有定价话语权。这种由地质条件决定的供给集中性,意味着任何替代方案都需付出高昂的时间与经济成本。
二、氮肥分野:能源路径塑造竞争格局
氮肥生产不依赖矿产,却高度绑定能源。合成氨是氮肥起点,需大量氢气与热能,天然气因此成为主流原料。俄罗斯依托廉价天然气,2024年出口2323万吨化肥居全球首位;卡塔尔与美国同样凭借气源优势跻身前十。天然气不仅提供反应热,更是氢元素的来源,气价波动直接传导至尿素、硝酸铵等产品成本。
中国走出截然不同的技术路线。作为全球最大煤炭生产国,其氮肥工业建立在煤头合成氨基础上。尽管碳排放强度高于气头工艺,但国内煤炭自给保障了供应安全,使中国在氮肥出口中保持韧性。2024年中国化肥出口1013万吨,其中氮肥占相当比重。这种“煤基”模式虽非最优环保选择,却在能源自主维度上提供了战略缓冲。
三、供应链脆弱性与粮食安全隐忧
四大出口国主导不同养分品类,形成事实上的功能分工:俄罗斯横跨氮、磷、钾;加拿大专攻钾肥;摩洛哥聚焦磷肥;中国兼顾氮磷。这种互补性提升了整体效率,却也放大了系统性风险。任一主要出口国遭遇制裁、冲突或政策调整,都将引发特定养分的全球短缺。2022年俄乌冲突已验证此点——钾肥价格飙升迫使南美农民减量施用,进而影响大豆与玉米产量。
更深层隐患在于,许多进口国缺乏本土替代能力。非洲、东南亚部分农业国几乎完全依赖外部供给,而新建矿山或合成氨厂需十年以上周期。当化肥贸易被少数国家掌握,粮食主权便与资源地缘政治深度捆绑。国际社会亟需推动多元化供应、区域储备机制与可持续施肥技术,以缓解对单一来源的过度依赖。
化肥贸易的表面是商品流动,实质是地球化学元素与人类能源体系的重新分配。在气候变化与地缘紧张叠加的时代,确保这一关键投入品的稳定流通,已不仅是经济议题,更是维系全球数十亿人饭碗的安全底线。
更多精彩内容,尽在 全球钩沉 经济钩沉