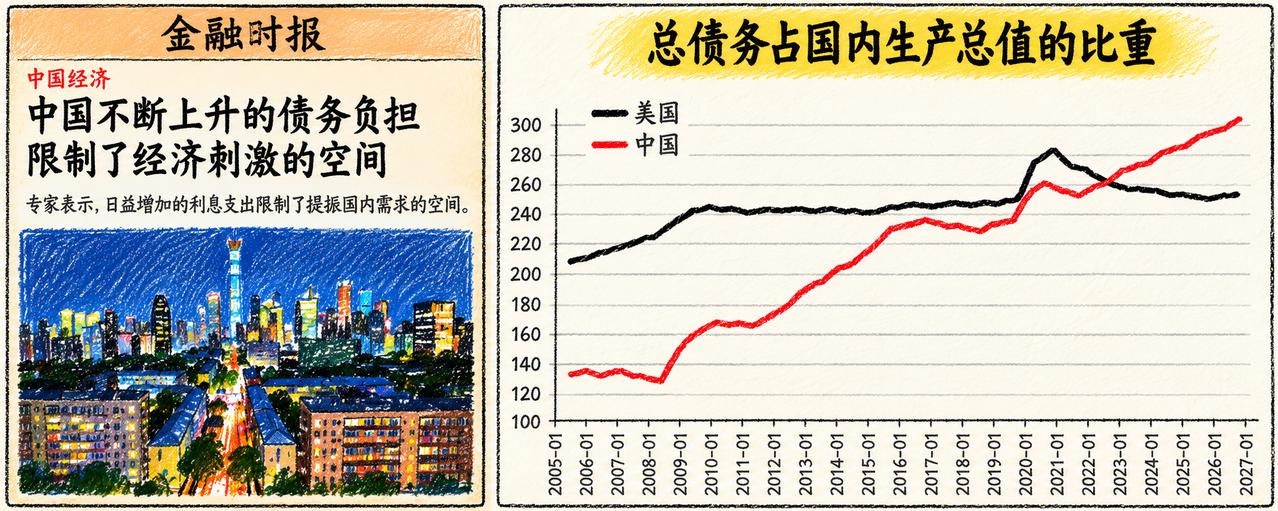
荷兰知名基金经理 Jeroen Blokland 突然晒出了一张对比图:中国总债务占 GDP 的比重已经突破 300% 大关,并在近年实现了对美国的“逆袭反超”。
根据国际清算银行(BIS)的数据,2008 年全球金融危机爆发时,中国的总债务率还只有 130% 左右,而当时的美国早已突破 220%。可过去十几年间,代表中国债务的红线一路狂飙,最终穿透了美国的黑线。
Blokland 的逻辑听起来非常“硬核”:人口老龄化拉低潜在经济增速,为了跟美国竞争,只能靠借债来“购买增长”。而当杠杆加到极致,市场上便充斥着流动资金,倒逼中国开始以前所未有的规模囤积黄金,因此他提醒大家“顺势而为”。
这一套宏观大叙事讲得头头是道,但只要点开他的个人主页就会发现,这位老哥管理的正是专门投资黄金与稀缺资产的“声音货币基金(Sound Money Fund)”。
兜这么大一个圈子,翻译成通俗语言无非是:“看,宏观风险这么大,大家还不赶紧买我的黄金基金?”
撇开带货嫌疑不谈,英国《金融时报》也同步发文担忧利息负担正在挤压刺激内需的空间,数据本身确实值得关注。
但西方分析师最容易犯的错误,就是拿美国的债务模型套在中国身上。
美债是向全球透支信用、吃铸币税的“外源型债务”;而中国的债务绝大部分是内债,本质上是靠着居民高达 40% 以上的超高储蓄率在做垫脚石,左手倒右手。
至于狂买黄金,与其说是为了给债务垫背,倒不如说是看透了信用货币超发的大趋势,在给储备资产的祛美元化做准备。
西方精英还在拿着旧剧本套中国,却忘了当大家都疯狂打印钞机时,拥有全产业链制造能力和实物黄金的人,才真正掌握着终极保值权。