总裁被留置,哈药集团真正的雷在质押盘。哈药集团手里46.58%的哈药股份,已经把其中66.47%、大约7.8亿股质押出去了,占总股本的30.96%,这个比例放在A股国企里,已经不算低了。
总裁芦传有被留置,公告说经营正常,董事长和其他高管正常履职,制度上确实挑不出毛病。但资本市场从来不只看能不能运转,它看的是谁会先跑。
哈药集团的问题在于,质押盘和股价之间有一根看不见的绳子,质押的时候,金融机构按股价打折放款,比如价格10块钱,质押率四成,借你4块。价格跌到5块,机构就会让你补仓;跌到3.5,会强制平仓。
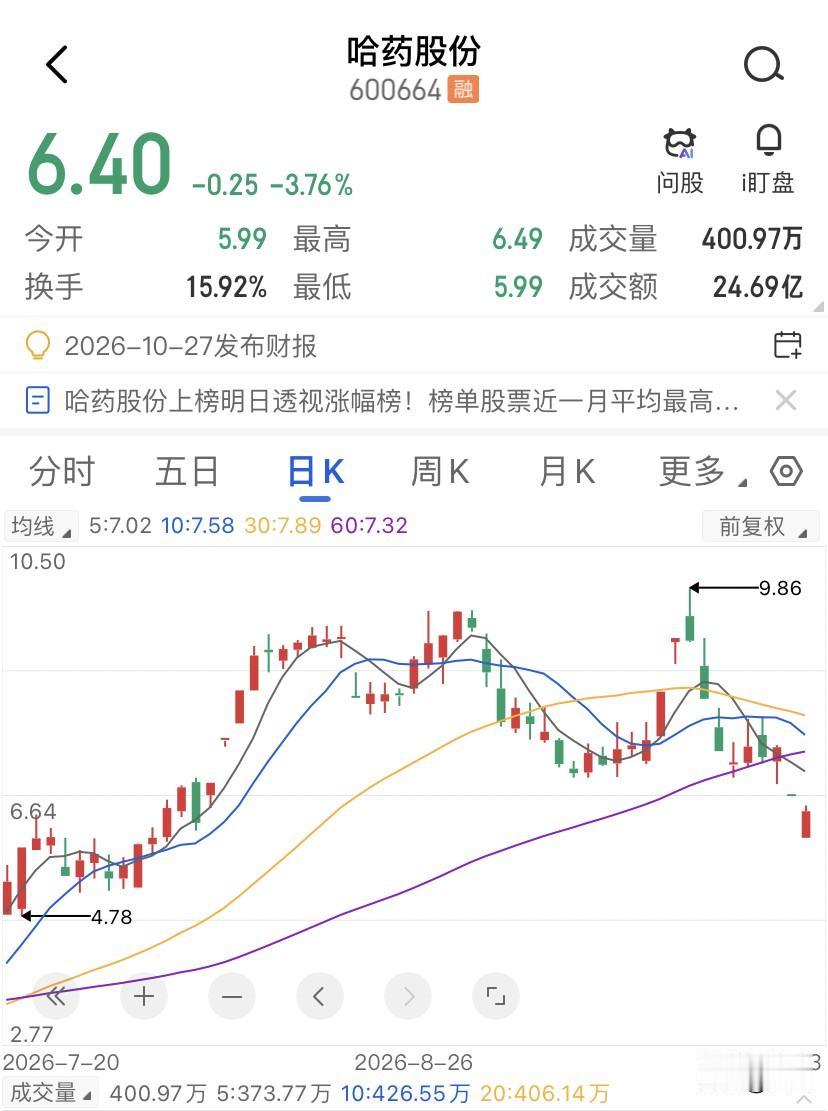
哈药集团从7月初的3.06块涨到8月底的7块多,涨幅近186%,事发前一天收在7.39块。这个位置,高位获利盘本来就多,总裁出事成了那个火星子,一旦价格继续往下走,质押盘面临的补仓压力会自我强化,越跌越要补,越补越没钱,最后要么大股东自己掏钱,要么被动减持。
这种事见得多就不奇怪了,绿康生化控股股东及一致行动人质押了60%的持股,价格已经跌破平仓线,短期偿债缺口明显。ST文峰的控股股东质押比例高达87.53%,控制权转让失败后连续一字跌停,没人敢接。奥康国际的实控人王振滔个人质押比例超过99%,公司终止并购后连吃五个跌停,市值几乎腰斩。这些公司都是,高质押叠加利空事件,价格下跌和质押盘压力互相喂养,形成负循环了。
哈药集团的情况比它们温和一些,质押权人是平安银行,质押到期日是29年,哈药集团明确说不存在未来半年及一年内到期的质押。这个时间差给了哈药集团缓冲空间,不是那种明天就要还钱,短期爆仓的紧迫性没那么强。但没有到期不等于没有风险。
市场担心的是如果调查牵连到公司业务或资金往来,哈药集团自身的现金流会不会出问题啊?质押融资的资金用途公告写的清楚的是自身生产经营。但集团层面的经营如果受到影响,还款能力就跟着打折扣。
再往深一层看,哈药集团25年净利润同比降了42.5%,经营现金流净额是负的,创新药管线没有成熟产品贡献营收,静态市盈率一度是行业两倍,也就是说支撑这轮暴涨的不是业绩,是仿创结合、以创为主的这个故事。讲这个故事的人都突然被带走了,市场第一反应肯定就是给故事打折啊,而打折最狠的地方,恰好是质押盘最密集的位置。
哈药集团三季报很快要出。如果扣非利润还能维持高增长、现金流明显改善,质押盘的压力会被业绩消化掉,但如果三季报暴露增长主要靠低基数和费用调节,那质押盘和股价之间的绳子就会越绷越紧的。