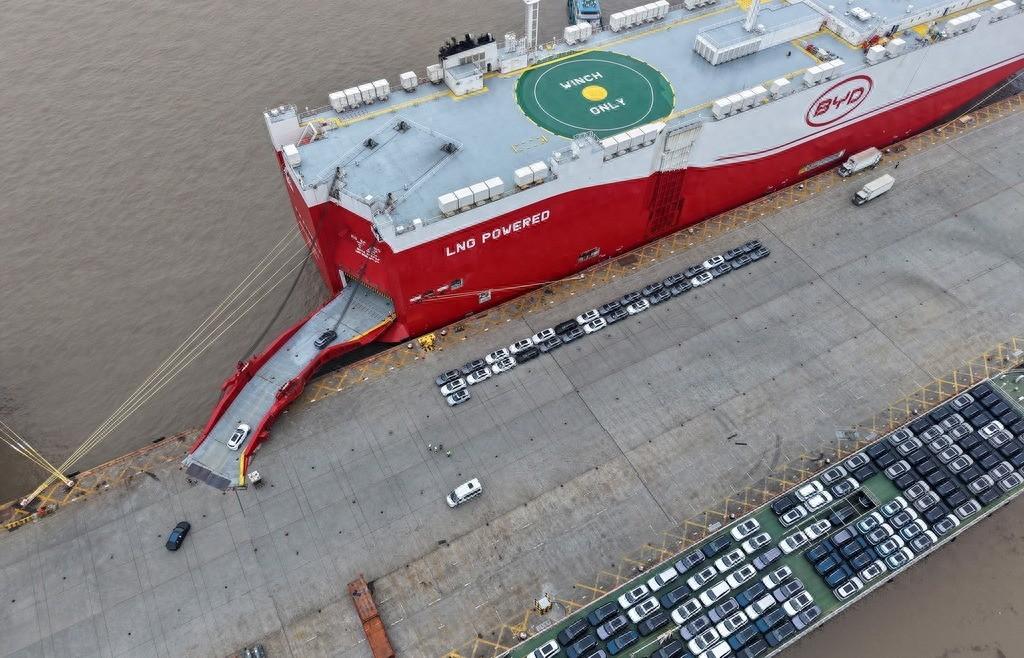
中国新能源车卖到国外,国家给的退税钱变少了!以前能退13%,现在只能退9%。这背后其实是东方大国更大的布局!
中国跟欧盟刚谈完16件事,转头就给新能源汽车出口退税砍了一刀。
财政部和税务总局的公告写得很清楚,2027年4月开始,退税率从13%掉到9%,少了整整4个点。
你要是只看这一条,第一反应大概率是“又让步了”,但把前后几天发生的事情串起来看,味道完全不一样。
10月8号,欧盟贸易委员谢夫乔维奇飞到北京,跟商务部部长王文涛关起门聊了两天,出来的时候端着一份16条成果清单。
混动汽车贸易达成了谅解,电动汽车反补贴案继续走价格承诺的程序,中方还答应给稀土出口审批开绿色通道,清单挺长,看着挺热闹,但真正有意思的是藏在里面的账。
欧盟为什么急着谈混动?因为中国车企太会钻空子了。
2024年10月欧盟对中国纯电动车加了最高35.3%的反补贴税,算上基础关税直接干到45%以上。
按理说这堵墙够高了吧,结果中国车企扭头就把插混车型往欧洲塞,2025年对欧插混出口直接涨
了155%,纯电那边只有12%。
到2026年上半年,欧洲插混销量前三名全是中国车,比亚迪宋PLUS DM-i卖了四万四千多辆,奇瑞探索6也有将近三万辆。
欧盟那边一看,这关税加了个寂寞,于是开始放风说要把反补贴税扩到混动上来。
这才是谢夫乔维奇来北京的真实目的:你别再往我这猛灌混动车了,咱们商量个数字,最后谈出来的结果是“在2025年30.2万辆的基础上向上安排”。
注意这个措辞,“向上安排”,不是砍,是涨,商务部发言人还特意强调了三件事:增长空间要保住,配额不能比别的国家低,规矩得符合世贸组织。
翻译一下就是,我可以跟你谈节奏,但你不能拿配额当刀架我脖子上。
就在这个节骨眼上,退税调整的公告出来了,你说巧不巧,4个点的退税率差,对一辆出口欧洲的电动车来说,可能就是几百到上千欧元的成本变化。
车企不是做慈善的,这部分钱要么自己扛,要么涨价,要么加速去欧洲建厂。
比亚迪已经在匈牙利动了,其他几家也在看地方,退税降一点,等于轻轻推了一把,让那些还在犹豫要不要出海建产线的企业,别磨蹭了。
还有一个细节大多数人没注意到,欧盟在稀土和石墨这些东西上,对中国的依赖不是“比较大”,是“离了不行”。
欧洲审计院的报告写得直白,重稀土几乎100%靠中国,动力电池用人造石墨九成以上从中国进。
欧盟自己定的《关键原材料法案》,说2030年要把单一国家供应占比压到65%以下,但欧盟境内那47个战略矿产项目,到2026年初只有5个拿到了全额融资,剩下的大部分卡在环保审批上,总投资完成率不到一成。
一座矿从勘探到出料要十几年,等他们挖出来,黄花菜都凉了。
所以你看这个局就很清楚了,欧盟手里能打的牌是关税和配额,中国手里攥着的是稀土审批节奏和供应链的阀门。
两边坐下来谈,与其说是谁服软,不如说是互相亮完底牌之后,发现掀桌子对谁都没好处。
中国用退税调整给出口热度降了点温,换回来的是混动出口的合法空间和增长承诺,欧盟拿到了一个“看起来在管住中国车”的说法,回去能对内部产业交代。
对普通买车的人来说,短期没啥感觉,欧洲那边的中国车可能会贵一点点,但插混该卖还是卖,真正被推着走的是车企的决策层。
以前是“国内生产、装船出海”,往后是“哪儿有市场就在哪儿扎下去”,退税那4个点,省下来也就省下来了,省不下来就变成在匈牙利或者西班牙多打一根桩。
这场谈判的底色其实挺朴素的,中欧之间每天十亿欧元的贸易逆差摆在那里,欧盟对华汽车零部件贸易都从顺差变成逆差了。
但欧盟又不可能真的跟中国的供应链脱钩,绿色转型的电池、电机、风机,哪个都绕不开石墨和稀土。
所以最后就变成了一个很别扭的状态:嘴上说着要减少依赖,手上该签的谅解备忘录一个没少签。
退税调整不是终点,它更像是一个信号弹,告诉国内那些还在靠退税算利润的车企,别再指望政策兜底了,该去欧洲圈地就去圈地。
也告诉欧盟那边,我可以跟你谈节奏,但增长这件事,没得谈。
至于接下来会怎样,看两件事就够了。
一个是插混配额的具体数字年底前能不能落下来,另一个是那47个欧盟矿产项目里,到底有几个能真的从纸面变成矿坑,这两件事的进度条,比任何联合声明都诚实。