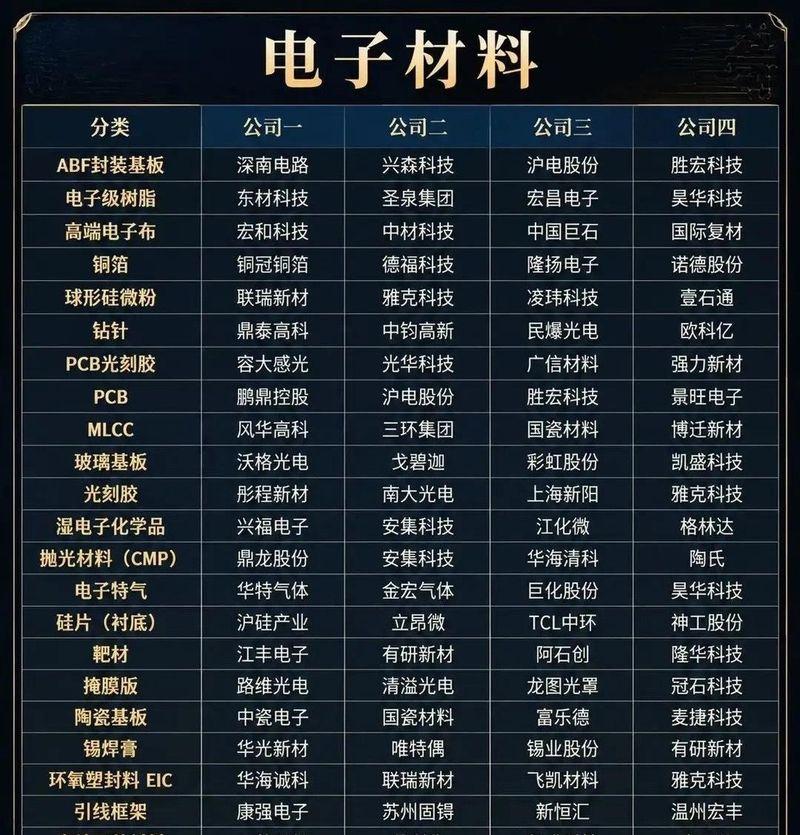
藏在芯片背后的隐形赛道!
国产芯片材料企业拿下先进封装新订单:抛光液半年销售增长63%,玻璃基板相关产线规划年产30万片,从晶圆制造走向板级封装,国内供应商迎来新的市场机会,真正值得关注的是谁能把研发成果变成持续订单
2011年3月,一场发生在日本的地震,给全球半导体产业上了一堂供应链课。当时,信越化学的白河工厂遭到破坏,部分硅片生产陷入停顿。很多芯片企业才发现,平时不起眼的上游工厂,竟然能够牵动全球制造安排。当年7月初,这座工厂恢复到震前产能水平,但那次冲击揭示的产业规律至今没有过时:半导体竞争的重要力量,往往藏在看不见的上游环节。
不过,到了2026年,这场竞争已经出现不同的变化。过去大家研究电子材料,主要关心谁能够生产出国外已有的产品。现在,先进封装、玻璃基板和新型存储技术不断发展,一部分材料需求正在跟着生产工艺发生变化。这意味着国内企业面对的并不只有追赶老牌供应商这一条道路,还有机会参与新材料应用市场的形成过程。
一个值得关注的消息出现在9月9日。鼎龙股份披露,公司CMP抛光垫已经取得板级封装核心客户的批量订单,并计划逐步进入相关生产环节。与此同时,潜江第三条软抛光垫产线已经开工,规划年产能达到30万片,预计2026年年底建成。需要注意的是,规划产能不等于实际销量,但这已经为观察国内材料企业的新方向提供了具体案例。
为什么抛光垫能够成为观察产业变化的一个窗口?原因就在于芯片性能提升不再只依靠晶体管不断缩小。先进封装通过更复杂的互连方式,把不同功能的芯片整合起来,对相关加工材料提出新要求。随着封装结构不断变化,材料企业也要开发新的产品。过去只关注晶圆制造的供应商,如今开始寻找封装环节带来的商业机会。
玻璃基板就是一个例子。传统先进封装大量采用有机基板及硅中介层等技术路线,玻璃基板则因尺寸稳定性和精细互连方面的潜力受到关注。不过,要让玻璃材料满足加工需求,并非简单地把现有抛光工艺照搬过去。加工过程中涉及的表面平整度、微小缺陷和材料适配问题,都可能影响后续制造。这给专用耗材留下了技术开发空间。
鼎龙股份在9月披露的信息中还提到,其自主研发的玻璃基板专用软抛光垫正在开展客户送样验证。这与已经取得的板级封装抛光垫批量订单属于不同进展,不能直接混为一谈。对企业来说,从获得订单到完成特定新产品验证,再到形成稳定供应,需要跨过不同阶段。谁能把每个阶段扎实完成,谁才更有可能建立长期竞争优势。
另一组数字同样值得研究。根据鼎龙股份2026年半年报,公司上半年CMP抛光液及清洗液实现销售收入1.93亿元,同比增长63.02%。这里真正值得关注的不是单纯的增长速度,而是企业已经能够通过实际销售检验部分产品的市场接受度。在半导体材料领域,持续订单往往比单次技术展示更有商业价值。
这个逻辑与2011年日本地震期间的供应链变化有相通之处。当年,部分芯片制造企业因为主要硅片供应来源受到影响,不得不重新检查库存和备选供应商。如今国内材料企业面对的不是同一场危机,而是新的采购选择。不同之处在于,企业不必等到供应商出现事故才寻找替代方案,而可以围绕新的生产需求提前参与产品开发。
从全球市场看,材料需求也有值得关注的增长背景。SEMI在2026年4月预计,全球300毫米晶圆厂设备投资将在2026年达到1330亿美元,2027年进一步增至1510亿美元。这些数字是预测,不代表投资已经全部落地,更不能直接换算为材料销售额。不过,如果相关项目按计划推进,上游配套材料也将面对新的需求机会。
但国内企业必须警惕一个误区:市场扩大不意味着所有新增产能都能赚钱。半导体材料的客户认证周期较长,一种产品适合某家工厂,不代表能够直接用于另一家工厂。即使产品性能达到要求,采购规模、批次稳定性和服务能力也会影响客户选择。如果企业只盯着扩产数字,却没有形成足够的客户基础,就可能遇到产能利用不足的问题。
这一轮竞争还会考验国内产业链的协同能力。材料企业需要理解晶圆厂和封装厂提出的具体需求,设备企业需要配合工艺调整,检测机构则必须能够准确识别微小缺陷。如果各家企业只做自己的产品,缺乏持续沟通,就容易出现实验室成果与实际生产脱节的情况。把研发、验证、制造和反馈连接起来,可能比单纯提高某一种产品的产量更加重要。
从中国视角看,国内拥有较为完整的电子制造产业体系,也有不同类型的晶圆制造和封装企业,这为材料研发提供了应用场景。特别是在部分新兴封装材料领域,国内供应商如果能够较早参与客户验证,就有机会积累实际工艺经验。当然,这不代表国外领先企业的技术优势会迅速消失,更不能将个别公司的订单突破当成整个行业已经领先。