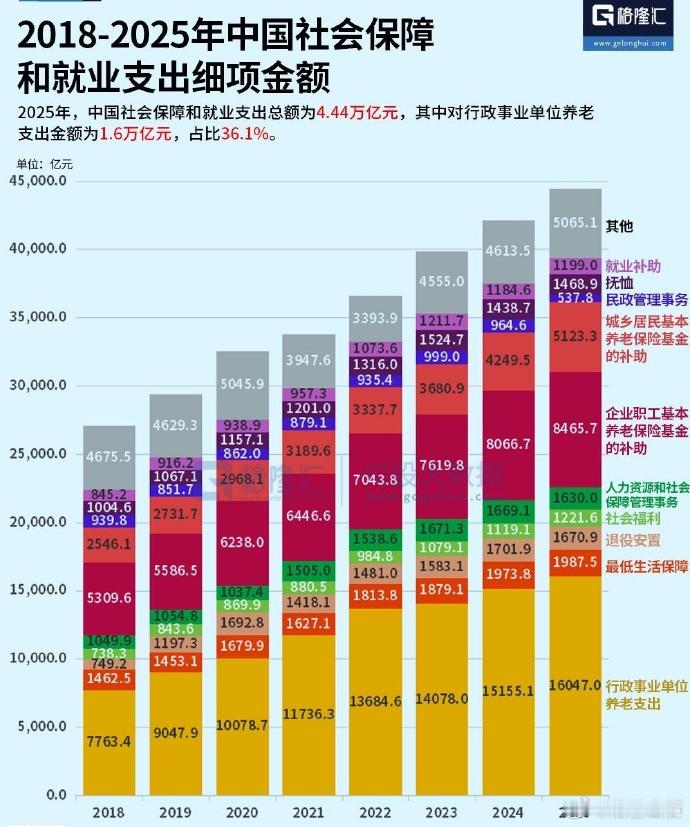
财政账里的「行政事业单位养老支出」≠公职人员到手养老金总额。它是一般公共预算科目,钱花在"单位缴费、职业年金缴费、离退休经费、其他养老支出"几块上,跟社保基金发给个人的养老金是两本账。
一、行政事业单位养老支出的构成按财政部科目("社会保障和就业支出—行政事业单位养老支出"款),主要拆成几项:1. 机关事业单位基本养老保险缴费支出 单位按工资总额 16% 缴的基本养老保险费(2019年5月前是20%)。2. 机关事业单位职业年金缴费支出 单位按缴费基数 8% 缴的职业年金(个人再扣4%)。3. 行政单位离退休 / 事业单位离退休 老办法下由财政直接发的离退休经费、离休费、原退休费补差等,主要对应2014年10月前已退休的"老人"。4. 其他行政事业单位养老支出 离退休管理机构经费、未单列的特殊支出等。
所以那1.6万亿里,大头是"单位替在职人员缴的保费+职业年金",不是全变成退休金发到个人手里。真正发到退休人员银行卡上的钱,走的是机关事业单位养老保险基金,不从这本财政科目直接出。
二、退休待遇政策:2014年10月是分水岭改革依据《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号),2014年10月1日起实施。
缴费规则(改革后)• 基本养老:单位16% + 个人8%(个人进个人账户)• 职业年金:单位8% + 个人4%(全部进个人职业年金账户)• 2014年9月30日前工龄 → 视同缴费年限
三类人待遇计发① "老人"(2014.9.30前已退休)按原退休费标准发,之后跟企业退休人员一起参加统一调整。② "中人"(改革前参加工作、改革后退休)新办法 = 基础养老金 + 个人账户养老金 + 过渡性养老金 + 职业年金设了10年过渡期(2014.10—2024.9),"保低限高":新办法低于老办法按老办法发;高出部分按比例逐年释放(2014年10%→2024年100%)。2024年10月后退休的,直接按新办法。③ "新人"(2014.10后参加工作)基本养老金 = 基础养老金 + 个人账户养老金(无过渡性养老金)+ 职业年金
公式(以新办法为例)• 基础养老金 = 退休地上年度社平工资 × (1+平均缴费工资指数)÷2 × 缴费年限 × 1%• 个人账户养老金 = 个人账户累计额 ÷ 计发月数(60岁退=139)• 过渡性养老金 = 社平工资 × 视同缴费指数 × 视同缴费年限 × 系数(各省1.2%—1.4%)• 职业年金 = 职业年金账户额 ÷ 计发月数
三、为什么机关事业退休金还是比企业高公式已经"并轨"了,但差距还在,原因不是"不缴费白拿",而是三块:1. 视同缴费年限长:改革前工龄全算进去,过渡性养老金补一块。2. 缴费基数高:机关事业按实际工资(含绩效、津贴)缴,部分民企按最低基数缴。3. 职业年金强制建:单位8%+个人4%,覆盖几乎所有编制内人员;企业年金是自愿的,全国建立企业年金的职工仅三千多万人。
机关事业平均高,主要是视同缴费长+平均缴费工资高+职业年金兜底。
四、总结财政科目里的"行政事业单位养老支出"=单位缴保费+职业年金+离退休经费;个人退休待遇=基本养老金(基础+个人账户+过渡性)+职业年金,按"老人老办法、中人保低限高、新人新办法"分三档。跟企业不是"双轨"(缴费公式已并轨),但职业年金强制+视同缴费+高基数,让机关事业退休人员平均待遇仍明显高于企业。