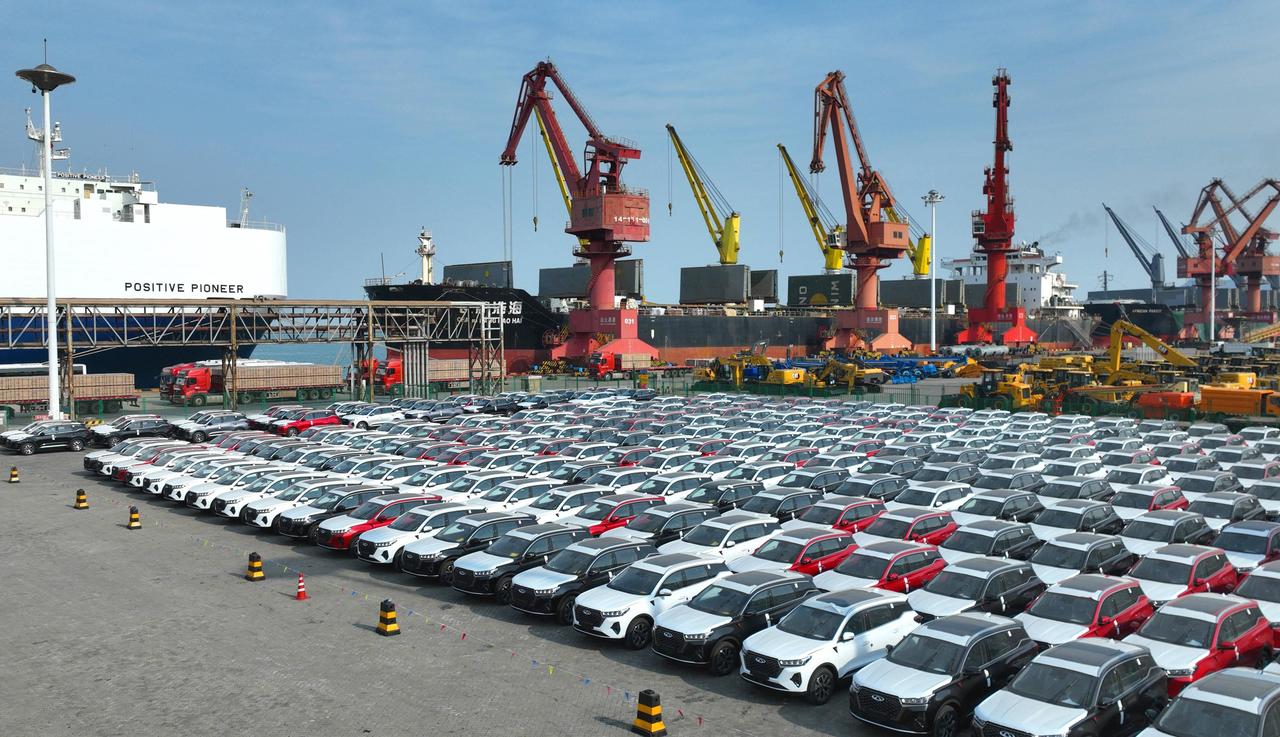
早就该这么做了,相信多数人看了都是喜大普奔!中国相关部门宣布,自2027年4月1日起,将新能源汽车增值税出口退税率由13%下调至9%。
10月12日,财政部、税务总局联合发布公告,自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9%,覆盖纯电与插混(含增程)及轿车、SUV、商用车全类别,涉及67类产品。消息一出,不少人的第一反应是:这不是在给出口添堵吗?
往深了想一层,这个判断可能正好搞反了。先把这件事的来龙去脉理清楚。新能源汽车的出口退税率此前长期维持在13%,和燃油车一个水平。
2019年全国增值税改革时,从16%统一下调到13%,那会儿是普惠性调整,不是针对新能源车的定向政策。也就是说,过去七年多,新能源车企出口一直享受着这个档位的退税红利。
红利的存在有它的历史合理性。前些年国内新能源产业还在爬坡期,靠退税降低出口成本,帮车企在海外市场站稳脚跟,这个逻辑没问题。但到了2026年,情况已经完全不一样了。
前三季度新能源乘用车累计出口达到388.7万辆,同比增长138.8%,出口占比连续四个月超过50%。中国新能源乘用车的全球份额保持在61%左右,在南半球市场甚至拿下了79%的份额。
这样的市场地位,还需要靠退税来撑吗?崔东树的判断很直接:这次调整是出口“新三样”分步退坡思路的延续,是产业成熟后的政策回归中性。光伏和电池的退税率调整已经走在前面了。
2024年底光伏电池退税率从13%降到9%,2026年初进一步取消光伏退税、电池降到6%并将于2027年初取消。新能源汽车的退坡节奏反而更温和——降幅同样是4个百分点,但留了将近半年的缓冲期,比光伏和电池的窗口期长得多。
缓冲期的设计藏着深意。政策给了车企足够的时间调整出口节奏和定价策略,而不是一刀切式的急刹车。花旗的研报测算显示,退税下调4个百分点,折算到海外乘用车零售价上大约只占1.6%到2%,车企完全可以通过调整经销商返利、适度上调售价来消化。
但真正值得关注的不是这点成本变化,而是政策背后的意图。我认为,这次退税调整最核心的信号,是官方在明确告诉整个行业:别再靠退税补贴打价格战了。
新能源汽车和动力电池专家杨伟斌说得透彻——由于增值税出口退税率较高,不少车企即便以低于成本的价格在海外销售,也能靠退回的税款来弥补亏损。这种模式在国内市场可能叫“内卷”,到了海外就是“内卷外化”,后果更严重。
欧盟自2024年10月起对中国纯电动车加征关税,插混车型虽然还适用基础关税,但欧盟已经在考虑通过贸易保障措施削减进口量。退税补贴很容易被海外市场认定为变相产业补贴,给反补贴调查递刀子。
中国汽车流通协会专家李颜伟也提到,海外贸易环境与国内出口退税政策有直接相关性。主动调整退税,某种程度上是在拆掉对手手里的弹药。
再来看看对车企的实际影响。这里有一个容易被忽略的结构性差异。退税下调的冲击不是均匀分布的。整车出口毛利率大概在15%到20%之间,净利率只有3%到6%。
4个百分点的退税减少,对本来就靠走量维持利润的低端车型来说,压力很实在。但对那些产品溢价高、品牌议价能力强的头部车企来说,可以通过海外提价来对冲。
花旗预期销往欧盟的中国混动车从2027年起会分三阶段上调售价:先是优先出口高利润车型拉高均价,然后减少折扣推高实际成交价,最后海外本地化生产的车型不受配额限制,形成价格竞争的新格局。说到底,谁能把产品卖出溢价,谁就能扛住这4个点的退坡。
一个容易被忽视的维度是,这次调整会不会倒逼车企加速海外建厂?比亚迪已经在泰国、乌兹别克斯坦、巴西三地投产,年产能合计超过30万辆,匈牙利工厂也在推进中。
奇瑞在巴西和印尼有工厂,西班牙的生产基地也在计划中。退税红利减少之后,整车出口的成本优势收窄,本地化生产的吸引力就上来了。这跟政策想要推动的“从产品出口转向产能出海”方向是一致的。
不过,本地化不是万能药。高承飞的观点值得注意——中国车企擅长的快节奏决策和垂直整合模式,到了欧洲或拉美可能水土不服,本地化人才梯队建设远慢于产能扩张速度。退税退坡逼着车企“走出去”,但“走得好”是另一回事。
我觉得这件事最有意思的地方在于时间节点。政策选择在2027年4月1日执行,而不是立刻生效。一方面给企业留出调整空间,避免出口数据出现断崖式波动;另一方面也说明决策层对产业竞争力的判断是有信心的——如果中国新能源车离开退税就活不下去,不会有这么从容的节奏安排。
还有一个背景不容忽视。2026年8月,商务部等三部门联合印发了《汽车行业境外竞争行为与合规建设指引》,要求企业建立以成本为基础、国际市场供求为导向的定价策略,不为获得不正当竞争优势扰乱市场秩序。
退税调整和这份指引放在一起看,逻辑就通了:国家不希望中国车企在海外重演国内那套赔本赚吆喝的戏码。