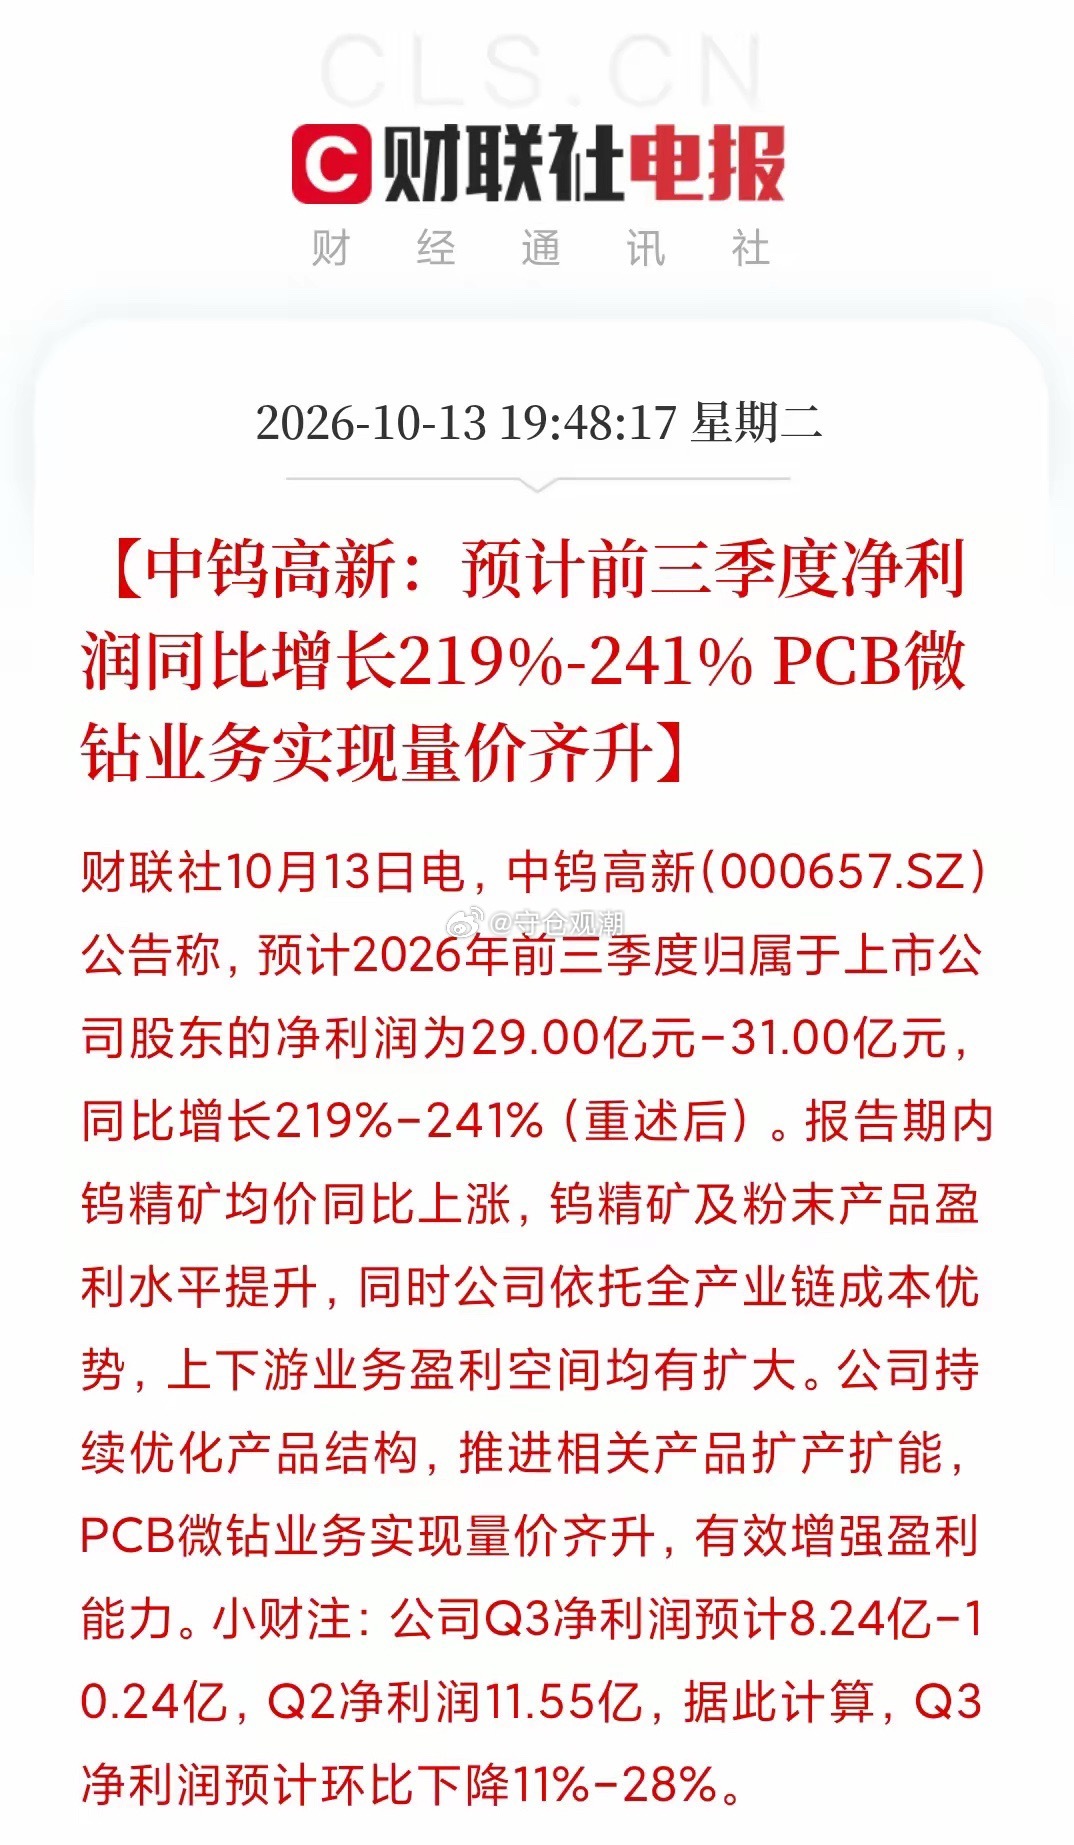
今非昔比!中钨高新业绩预告背后,藏着容易被市场忽略的身份切换。
过去市场对它的定位很简单:典型钨价周期股。钨价上行,利润随之走高;钨价回落,业绩同步承压。2024年净利润9.39亿,2025年12.81亿,利润跟着钨价周期起起伏伏,“周期股”标签一直如影随形。
但这一次,逻辑彻底变了。
公司前三季度净利润预告29亿~31亿,同比大增219%至241%。钨价上行固然是业绩大增的重要推手,但预告里还有一句容易被忽略的关键表述:PCB微钻业务实现量价齐升。
PCB微钻,是印制电路板钻孔环节的核心耗材。AI服务器、数据中心持续扩容,高端PCB需求持续爆发,直接拉动微钻的消耗需求。这部分增长,不再是大宗商品的周期红利,而是实打实的结构性成长赛道。
中钨高新依靠子公司金洲精工布局PCB微钻,卡位在了AI算力基建上游耗材赛道。只要全球算力建设持续扩张,微钻的需求就会源源不断。
简单总结:钨价带来的是周期红利,PCB微钻打开的是成长逻辑。当传统钨资源企业,转型切入算力耗材赛道,它的估值天花板,就不再被钨价的价格高点限制,而是看向AI算力行业的长期空间。
从单纯资源周期股,到AI上游耗材成长标的,中钨高新的身份切换,才刚刚拉开序幕。
⚠️内容仅为财报信息解读,不构成任何投资建议,股市有风险,入市需谨慎