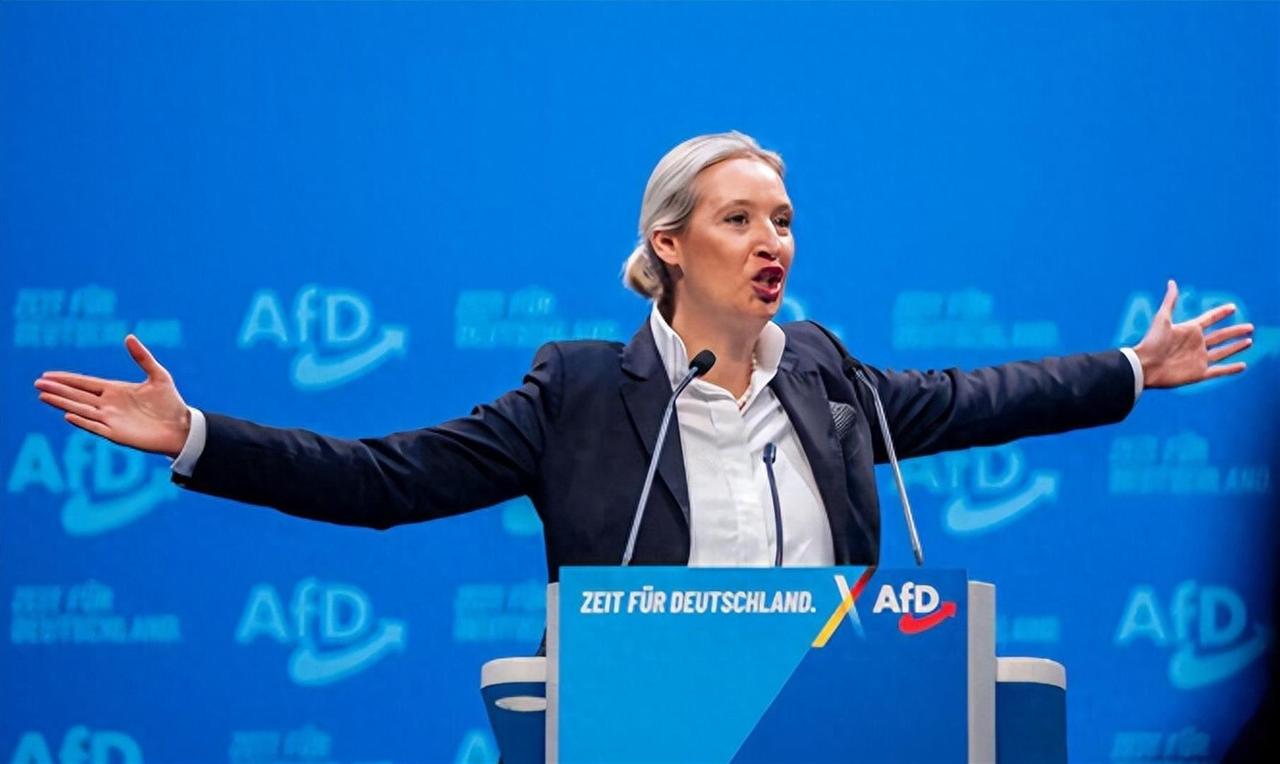
柏林还在高举制裁大旗,华盛顿已经伸手接过了俄罗斯的柴油。德国选择党联合主席魏德尔在社交媒体上那句“这才叫做事”,把这场跨大西洋的荒诞剧戳了个对穿。
当默茨政府用“昂贵的液化天然气”自断经脉时,特朗普转身与普京完成了一笔被他自己称为“大交易”的能源买卖。
这场转折,发生在美国选举前最敏感的时候。11月3日就是国会中期选举,柴油价格却迟迟压不下来。对特朗普而言,加油站的价目牌,已经成了摆在选民面前的成绩单。
10月9日,美国全国柴油平均零售价格达到每加仑6.2785美元,同比上涨70.8%。农民开拖拉机要用柴油,卡车司机拉货要用柴油,部分家庭取暖也离不开它。
油贵了,压力就顺着田间、货车和商店,一路传到普通人的饭桌上。
共和党在农业州拥有不少支持者。农民未必天天研究国际关系,却一定会算今年收割、运输比去年多花多少钱。若收入赶不上成本,竞选口号喊得再响,也难以让他们满意。
于是,特朗普找到了普京。10月9日通话后,他宣布俄罗斯将立即向美国及全球市场供应超过30万吨柴油,11月再供应50万吨,之后再供应100万吨。
美国财政部同日放宽限制,允许相关柴油销售、交付、卸货和进口,许可持续至2027年4月7日。
俄罗斯随后也部分解除柴油出口禁令,允许现阶段向全球市场供应50万吨柴油。
电话里的共识,开始变成双方政府的政策动作。到了10月12日,两国能源部门和企业还在商谈供货细节。接下来,合同怎么签、货怎么运、价格怎么算,才是让柴油真正进入市场的关键。
美国这一转身,最让欧洲难堪的地方,是制裁口径突然对不上了。欧洲一直用限制能源收入的办法向俄罗斯施压,如今华盛顿为了压油价,先给俄罗斯柴油开了口子。
德国仍处在欧盟共同规则之内。俄罗斯海运成品油进口禁令早在2023年2月就已实施;2026年1月,欧盟又通过逐步禁止俄罗斯天然气进口的法规,计划从2027年初全面禁止俄罗斯液化天然气进口,从2027年秋季全面禁止俄罗斯管道天然气进口。
柏林沿着原来的方向继续走,华盛顿却根据本国油价和选情调整了步子。共同政策的成本,开始由不同国家以不同方式承担。
魏德尔抓住的正是这个矛盾。她赞赏特朗普放松制裁、释放俄罗斯柴油,同时把矛头指向默茨的制裁和液化天然气政策。她想让德国选民追问:既然美国可以为了自家农民改变办法,德国政府为什么不能更认真地算算本国企业的账?
这番话之所以容易引起共鸣,是因为德国工业这些年的日子确实不好过。2023年和2024年,德国经济连续两年萎缩。对于化工、金属加工等耗能行业,能源价格上涨,会直接挤掉利润。
工厂的账比政治口号细得多。一份订单能挣多少钱,原料、能源、人工分别花多少,都要逐项计算。能源成本上去了,企业要么提价,承担丢订单的风险;要么自己消化,压缩投资和利润空间。
液化天然气提供了新的供气渠道,但它要经过液化、海运、接收和再气化。德国的能源供应因此更深地连上了全球市场,其他地区的需求和航运变化,也会影响它能买到多少气、付出什么价格。
2025年,经德国本土液化天然气接收站进口的天然气,占德国天然气进口总量的10.3%;德国液化天然气进口中,约96%来自美国。
这两组数字放在一起,德国的处境就清楚了:液化天然气已经成为补充供应的重要渠道,而这部分采购又高度集中于美国。供应来源换了,怎样避免形成新的依赖,仍是一道绕不开的题。
更值得琢磨的是,德国2025年的天然气消费中,工业占了六成。能源政策最后影响的,是工厂能否接单、企业是否投资,以及工人的岗位能否稳定。
特朗普拿到一份供油承诺,也不等于美国油价就能迅速回落。首批30万吨柴油折合约225万桶,还不到美国交通部门一天的柴油用量,何况这些油还要供应全球市场。
俄罗斯炼油厂的运行状况、运输船舶和交付速度,都会影响后续供货。若其他地区的炼油和运输困难没有缓解,仅靠这批柴油,很难填平全球市场的缺口。
对俄罗斯而言,美国放宽限制至少增加了销售机会。对乌克兰而言,这意味着它希望收紧的俄罗斯能源收入,又多了一条出口通道,泽连斯基的不满也就不难理解。
美国国内同样有人反对,共和党议员唐·培根也批评了这一决定。特朗普要解决眼前的油价问题,却把维护制裁、支持乌克兰和安抚盟友之间的矛盾推得更明显了。
德国真正需要回答的,是怎样把安全目标和经济承受能力放在一起考虑。能源成本之外,它还面对投资不足、基础设施老化和国际竞争加剧等压力,任何单一办法都很难包治百病。
这笔柴油交易最刺眼的地方,就在于它让盟友看见:共同立场会随着各自的国内压力发生变化。德国若想让工业和民生少受冲击,就必须把自己的成本、供应和政策回旋余地算清楚,不能把未来完全押在盟友始终步调一致上。