为何断言中国是工业化终点?印尼的遭遇就是答案,它想包揽家电汽车制造,但拼售价,根本压不住中国货,再追尖端科技,又被欧美掐住命门,俨然是一场破不了的局。
10月8日,印尼总统在纬达贝工业园启动11个中资矿业下游化项目,总投资约102亿美元,覆盖动力电池、镍钴材料、电解铝和商用车等领域。
为什么说中国之后,很难再出现第二个“中国式工业国”,我认为印尼就是最值得看的样本,但这不是说印尼不能工业化,而是想从头复制一套全产业链,难度已经高到惊人。
印尼的牌面并不差,人口超过2.8亿,又握着镍、锡、铝土矿等关键资源,有矿、有市场、有劳动力,几乎把工业起飞需要的牌都摸到了手里。
它也确实敢下注,2025年下游产业投资达到584.1万亿印尼盾,同比增长43.3%,从限制镍矿原料出口到要求本地冶炼,目标很清楚,不能永远只卖石头。
成绩同样真实,国际能源署数据显示,2024年印尼占全球镍矿产量的63%,精炼镍占比超过40%,说明它已经从矿山向冶炼和电池材料迈出了一大步。
可矿石变成镍铁,不等于镍铁能一路变成有竞争力的汽车,冶炼厂建起来,也不等于模具、芯片、工业软件、精密设备和质量体系会自动长出来。
世界银行的相关研究发现,印尼本地增加值比例提高了,但一些下游行业出现了更多规模小、效率偏低的新企业,而且钢材等环节仍依赖进口,这就是资源工业化最容易踩中的坑。
便宜劳动力也不是万能钥匙,一台设备停机,一批零件良品率差两个点,一套控制系统要从海外采购,省下的工资很快就会被物流、库存、返工和交付延误吃光。
中国真正难复制的,从来不是某一座工厂,而是工厂背后的密集网络,改图纸、找模具、补零件、换供应商都能迅速完成,这种协同效率不是多招几万名工人就能追上的。
另一个关键数据更直观,印尼约75%的镍精炼产能与中国企业投资有关,约98%的当地加工镍产品销往中国,产业链早已通过资本、设备、技术和市场深度咬合。
所以在我看来,印尼可行的路不是推开中国供应链另起炉灶,而是借助中国的工程能力,把资源优势逐步变成材料、零部件和终端产品能力,纬达贝项目就是现实答案。
再看中国自己,优势还在继续升级,摩根士丹利把这轮变化称为“工业5.0”,预计2026年至2035年,中国将出现约12万亿美元,也就是约80万亿元人民币的增量工业投资。
其中约5.5万亿美元用于存量工厂改造,重点是机器人、智能装备和工业软件,约6万亿美元投向半导体、先进材料等新产能,核心不是盲目多建厂,而是让工厂更聪明。
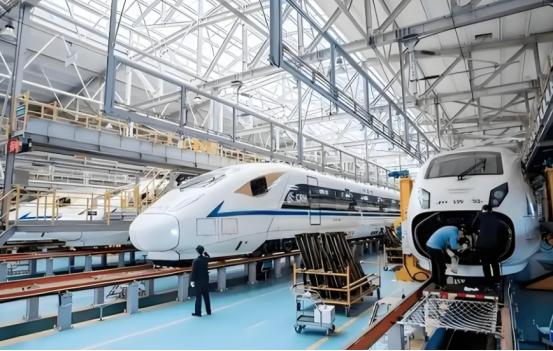
这项判断并非没有现实底座,截至2025年底,中国已建成3.5万余家基础级、8200余家先进级、500余家卓越级智能工厂,5G基站达到483.8万座。
下一阶段的竞争,是让设备提前发现故障,让生产线自动调整参数,让小批量定制也能拥有大规模生产的效率,制造经验会越来越多地沉淀为软件、算法和系统。
摩根士丹利的基准预测是,到2035年中国制造业增加值全球占比有望从约28%升至30%,工业利润率可能从约5%升至8%,它点出的方向很明确,中国将从输出商品走向输出整套工业能力。
说全球再无工业国当然太绝对,越南、印度、墨西哥、印尼都会发展制造业,但要再造一个门类齐全、上下游密集、还能持续向高端迭代的中国式工业体系,我看不到第二条轻松的路。
中国制造真正的护城河,不只是价格,而是任何一个环节变化后,整张产业网都能迅速响应,别人看到的是一件商品,我们真正拥有的,是把商品稳定造出来的系统能力。