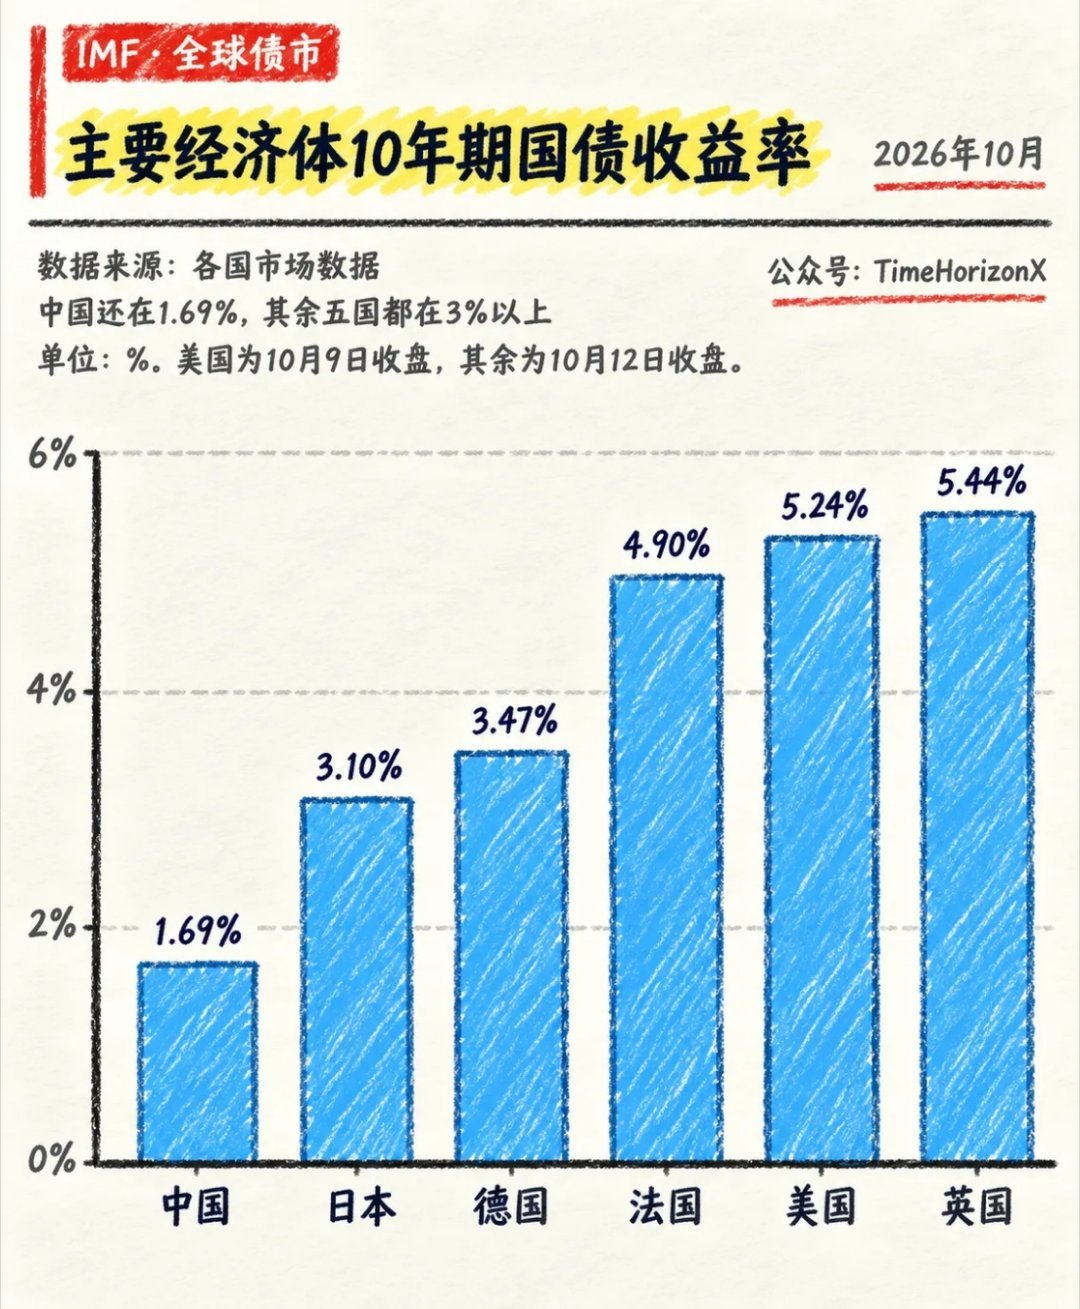
中国1.69%,日本icon3.10%,德国icon3.47%,法国icon4.90%,美国icon5.24%,英国icon5.44%。
看到这张全球主要经济体10年期国债收益率的图表,很多人的第一反应可能是:哇,英美国债收益率都突破5%了,把钱存过去岂不美滋滋?
先别急着羡慕。在宏观金融的底牌库里,10年期国债收益率从来不是利息越高越好。作为全球资产定价之锚,这个指标正在把世界撕裂成两个完全不同的平行宇宙:一边是高债务与高利息交织的苦苦支撑,另一边是超低资金成本下的资产荒。
国债收益率,说白了就是一家国家财政部去市场上借钱的成本。
英国5.44%,美国5.24%。这意味着什么?
这意味着山姆大叔icon和英国财政部icon现在每发行一万亿美元的十年期国债,每年光是净支付的利息就高达五百多亿。美国目前的国债规模已经攀升至极其惊人的体量,每年的利息支出甚至历史性地赶超了国防预算,成为了财政账本里最大的一笔出血点。
这哪里是什么高收益馅饼icon,分明是发债借新还旧的利息悬顶。英国更是凭5.44%的高位夺得榜首,自从当年特拉斯搞出一出惊天动地的理财惨剧之后,英国国债就一直自带一种特拉斯溢价icon。
高利率就像给整个西方经济体挂上了高档位,房贷利率冲上7%,企业到期债务重组要承受翻倍的融资压力,银行资产负债表icon里那些低利率时代买入的旧国债,更是暗搓搓地砸出了一个个巨大的浮亏窟窿。
再看看曾经长期零利率甚至负利率的日本,10年期国债收益率居然也一路冲到了3.10%。这标志着全球最后一个免费资金的避风港正式宣告关闭。欧洲icon的德国和法国更是分化明显,法国4.90%的收益率直逼美英,把法国财政icon赤字压力和政治内耗的尴尬写在了脸上。
而在这张图的最左边,中国1.69%的数字显得格外扎眼。
1.69%是什么概念?这是几十年来罕见的超低资金成本。对筹资方来说,这是千载难逢的融资窗口,国家和大型企业可以用极低的成本锁定长达十年的长期资金。
但对于投资端而言,这也是一场前所未有的资产荒。银行里的钱多到放不出去,避险资金疯狂抢购国债,硬生生把收益率压到了1.7%以下,甚至迫使央行icon不得不频频出手对长端国债收益率进行宏观审慎引导。
一面是西方高利率带来的资本虹吸icon与财政失血,另一面是国内充沛的流动性与等待被激活的实体信用。钱变得越来越便宜,但如何把这些便宜的钱打通到消费和投资的神经末梢,成了眼下最关键的棋局。
宏观经济最幽默的地方就在于,高利率地区的看客以为自己赚到了高利息,实际上正在承受高通胀与高贷款利率的背刺;而低利率地区的看客抱怨存款收益变薄,却忽略了超低融资成本给产业升级留出的无敌防御空间。
全球资产定价之锚正在经历几十年来最剧烈的剧震。当借钱成本差出整整三倍有余时,资金往高处走的金融本能,正与实体经济承载力的物理极限悬在一张脆弱的杠杆网上。那些以为5%是无风险馅饼的人,很快就会发现,在宏观这张大牌桌上,所有标注着高额利息的筹码,背后的发票其实早已悄悄开好了。