九成券商赚钱,前五家却拿走一半!
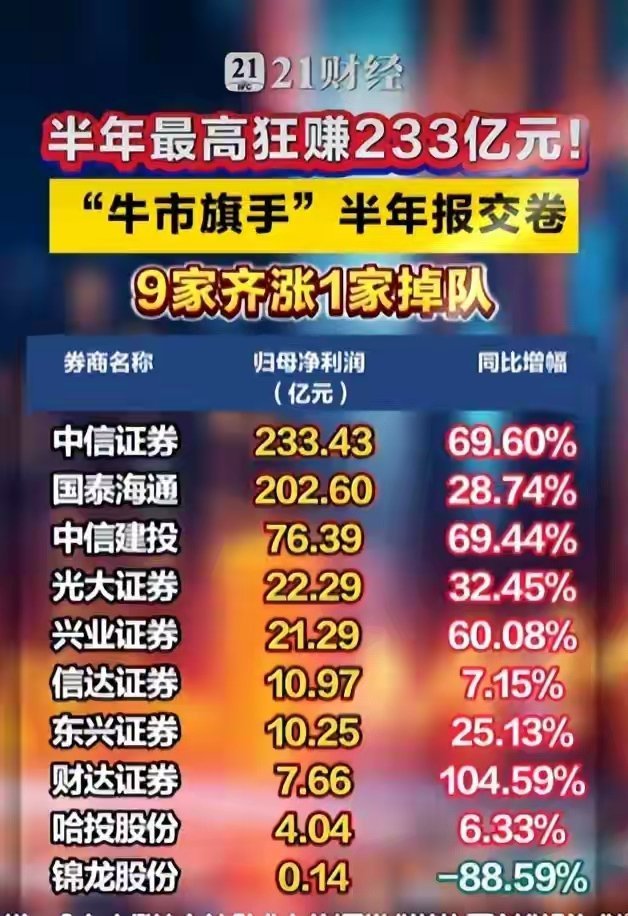
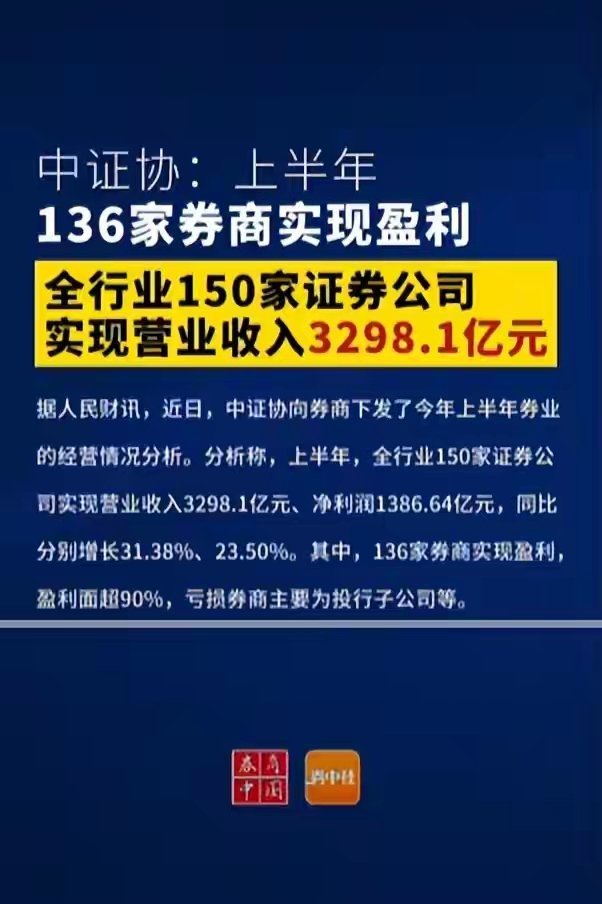
九月初,中证协把150家券商的上半年账本,摊在了台面上。数字是烫人的。上半年全行业实现营业收入3298.10亿元,净利润1386.64亿元,同比分别增长31.38%和23.50%;136家公司实现盈利,盈利面超过九成,行业平均年化净资产收益率回升到8.14%。仅一个半年的利润,就已经超过2023年全年的1378.33亿元。这是一份标准的牛市成绩单。但把150家公司的名字逐个看下去,它更像一张淘汰赛的比分牌。有人在天量成交里日进斗金,有人在同一轮行情里自营亏损,还有人已悄然滑到了牌桌边缘。繁荣是真的,分化更是真的。三驾马车,冷暖不均数据显示,上半年A股累计成交317.53万亿元,日均2.74万亿元,同比放量约97%,双双刷新半年度纪录。最喧嚣的1月14日,单日成交3.99万亿元,被永久记进了A股历史。资金在账户里高速换手,最先满仓受益的,是券商的通道生意。中证协《证券公司2026年上半年度经营情况分析》显示,上半年全行业证券经纪业务收入约1176亿元,同比增长53.90%,占总营收的35.66%,时隔两年重新压过自营,回到第一大收入来源;其中代理买卖证券业务净收入(含交易单元席位租赁)1041.35亿元。头部的数字最为醒目。国泰海通经纪手续费净收入99.42亿元,同比大增73%,合并后首次反超;中信证券98.56亿元,增长约54%,两家仅相差0.86亿元,几乎贴着终点线在跑。广发、华泰、国信、银河、招商、中信建投紧随其后,8家头部券商经纪净收入全部站上50亿元。但繁华之下,是量与价的反向剪刀差。就在收入创新高的同时,全行业平均净佣金率降到了万分之1.71,又一次刷新历史低点;而在约十年前,这个数字还在万分之七上下。这意味着,经纪收入这轮暴增,全部靠成交量翻倍在撑,单均收入不仅没有增长,反而更薄。一旦日均成交从2.74万亿回落,这块收入会以更快的速度缩水——价格那一端,没有任何抵抗力。更残酷的是,天量没有普惠全行业。头部用研究、产品和两融锁住高净值与机构客户,中小券商手里只剩一张降价牌,部分新客费率已杀到万分之一以下,跌破覆盖成本的红线。这是一场没有赢家的价格战:头部吃掉全部增量,尾部只剩更贵的获客成本和更薄的佣金。如果说经纪还能靠天吃饭,自营则彻底撕掉了这层遮羞布。上半年,全行业证券投资收益(含公允价值变动)1130.97亿元,占总营收34.29%,仍是第二大收入来源。但这个平均数,由冰与火两端共同写就。火的一端,是踩中AI、半导体、硬科技主线的公司。招商证券自营收入129.14亿元,同比增长213.19%,增速居上市券商首位,股票方向性业务大幅跑赢指数;国泰海通自营238.51亿元、增长155.03%,广发证券131.4亿元、增长141.08%,财达证券、长江证券等的自营增速也都超过100%。冰的一端,是押注低估值、高股息、周期板块的公司。华林证券自营收入下滑70.55%,从2.22亿元缩至0.66亿元,公司解释称坚持低估值、低波动、高股息策略,在市场风格剧烈分化下,核心优势未能发挥;国盛证券自营更直接由盈转亏,亏损约0.2亿元,是唯一自营收入为负的上市券商。同一轮行情、同一张牌照,结局天差地别。它说明,自营行业靠贝塔吃饭的时代已经结束——过去行情一来鸡犬升天,未来阿尔法才是分水岭。还有一层水面之下的细节。按会计准则,权益持仓可计入当期损益,也可计入其他综合收益,后者的浮亏不经过利润表,直接沉入净资产。于是一些券商将大量权益头寸划入该科目,用以平滑利润。换言之,财报上的自营利润,是被会计科目熨平过的数字,水面之下还藏着多少浮亏,外人无从知晓。当然,自营至少还留给中小券商一线押对风格的机会,投行和资管连这一线机会都没有。从上半年看,投行业务近乎三家天下:中信证券投行手续费净收入30.23亿元,中金公司29.31亿元,国泰海通22.24亿元,三家合计81.78亿元,占40家上市券商投行总收入的约四成;仅中信一家,就拿走43家上市券商投行总收入的约15%。IPO、再融资、债券承销,凡是需要资本金、牌照背书和机构网络的大项目,几乎尽数归于头部,中小券商或在边缘小项目中分食,或连入场资格都没有。除此之外,资管的一超格局更甚。中信证券以71.82亿元资管手续费净收入遥遥领先,是第二名广发证券(48.40亿元)的1.48倍,单家收入甚至小幅超过排名第6至第17位的12家券商之和;国泰海通以37.10亿元位居第三。投行拼的是资源与牌照,资管拼的是规模与人才,这两样恰是时间与资本堆出的护城河。行业越成熟,集中度越高,尾部的牌桌,正在被一张张收起。九成盈利面,与十四个掉队者有意思的是,从这份经营数据表面看,136家盈利、盈利面超90%,一派皆大欢喜。但掉队的14家,名单极有规律,主要是外资券商和投行子公司。这背后是两个关键信号。第一,单一业务模式的生存空间正在塌缩。亏损机构普遍业务结构单一、高度依赖投行,而上半年IPO节奏虽有回暖,却远未回到普涨周期。反观国内券商,哪怕体量再小,只要手握经纪牌照、营业部网点和客户保证金,就能靠利息净收入与通道佣金获得一份保底收入——上半年全行业利息净收入405.13亿元,正是这块底座。有没有这块底座,决定了谁能熬过周期。第二,头部座次正在被重新书写。净利润百亿俱乐部,从去年同期的2家一口气扩到5家:中信证券233.43亿元、同比增长约70%,重登榜首;国泰海通202.60亿元紧随其后;华泰证券116.92亿元、广发证券116.52亿元、招商证券106.24亿元,接连跨过百亿门槛。招商证券净利润同比增长104.87%,排名从第七升至第五;中金公司81.99亿元、增长89.35%,从第十位升至第六。有升,自有降。中国银河从第四位滑到第七,国信证券从第六位退到第十。名次切换的背后,是竞争逻辑的换挡:不再是网点与规模的单一比拼,而是自营投资能力、并购整合能力与高端业务能力的综合较量。比如,招商靠自营踩中风口,国泰海通靠合并释放协同,中金靠投行与资管的高端定位;而依赖传统经纪、自营没有辨识度、转型迟缓者,哪怕体量不小,也只能看着名次后移。数字显示,中信与国泰海通两家净利润合计,已占全行业约31%;净利润前十券商合计 1156 亿元,占行业 83.37%。前五家合计净利 775.71 亿元,已占全行业 55.94%。头部吃掉一半以上利润,不是遥远的预言,而是正在发生的事实。这一次,别再闭眼买讲完行业的真实格局,普通投资者面对这份行业成绩单,到底该如何决策?第一件要记住的事,别因为这份成绩单就追高券商股。券商股的定价从来不是业绩好就涨,而是预期差。上半年日均2.74万亿成交、近五成的净利增长,市场在交易发生的当下就已逐步定价;等半年报落地,往往就是利好兑现、预期差收窄之时。历史反复演示:券商股最好的买点,出现在市场最冷、成交最清淡、业绩最难看的时候,而非全民热议、业绩爆表的当口。但这并非说券商板块没有机会,只是机会的形态已经改变——从买指数、等牛市的贝塔,变成精选个股的阿尔法。其一,是确定性最强的行业龙头。中信证券、国泰海通这类公司,业务均衡、资本雄厚、抗风险能力强,不会因单一业务失手就大变脸;弹性小一些,安全边际却厚。行业集中度每提升一分,都在为它们的长期价值背书。其二,是有辨识度的特色券商。追求弹性,也应在有差异化能力的公司中寻找:自营投研能力突出、踩得准节奏的,如招商证券;资管与财富管理根基深厚、公募基金持股贡献稳定收益的,如广发证券。它们牛市弹性不输中小券商,熊市又更扛跌。其三,是需要坚决回避的尾部标的。业务结构单一、严重依赖经纪与自营周期收入、又没有护城河的中小券商,无论短期涨得多猛,都是牛市涨得凶、熊市跌得狠的过山车。行业出清的车轮,最先碾过的就是它们。写在最后中证协这份半年报,是一封关于繁荣的捷报,也是一封关于分化的战书。高增长没有改变券商靠天吃饭的周期本质,却让另一件事暴露无遗:头部垄断在加固,尾部出清在加速,中间地带在消失。水大鱼大的年代过去了,往后的水面上,只有巨轮与舢板。券商板块闭眼赚钱的时代,已经结束了。