长鑫4F²干到年底,韩国存储股先跌了。
宣布而已,真能量产吗?
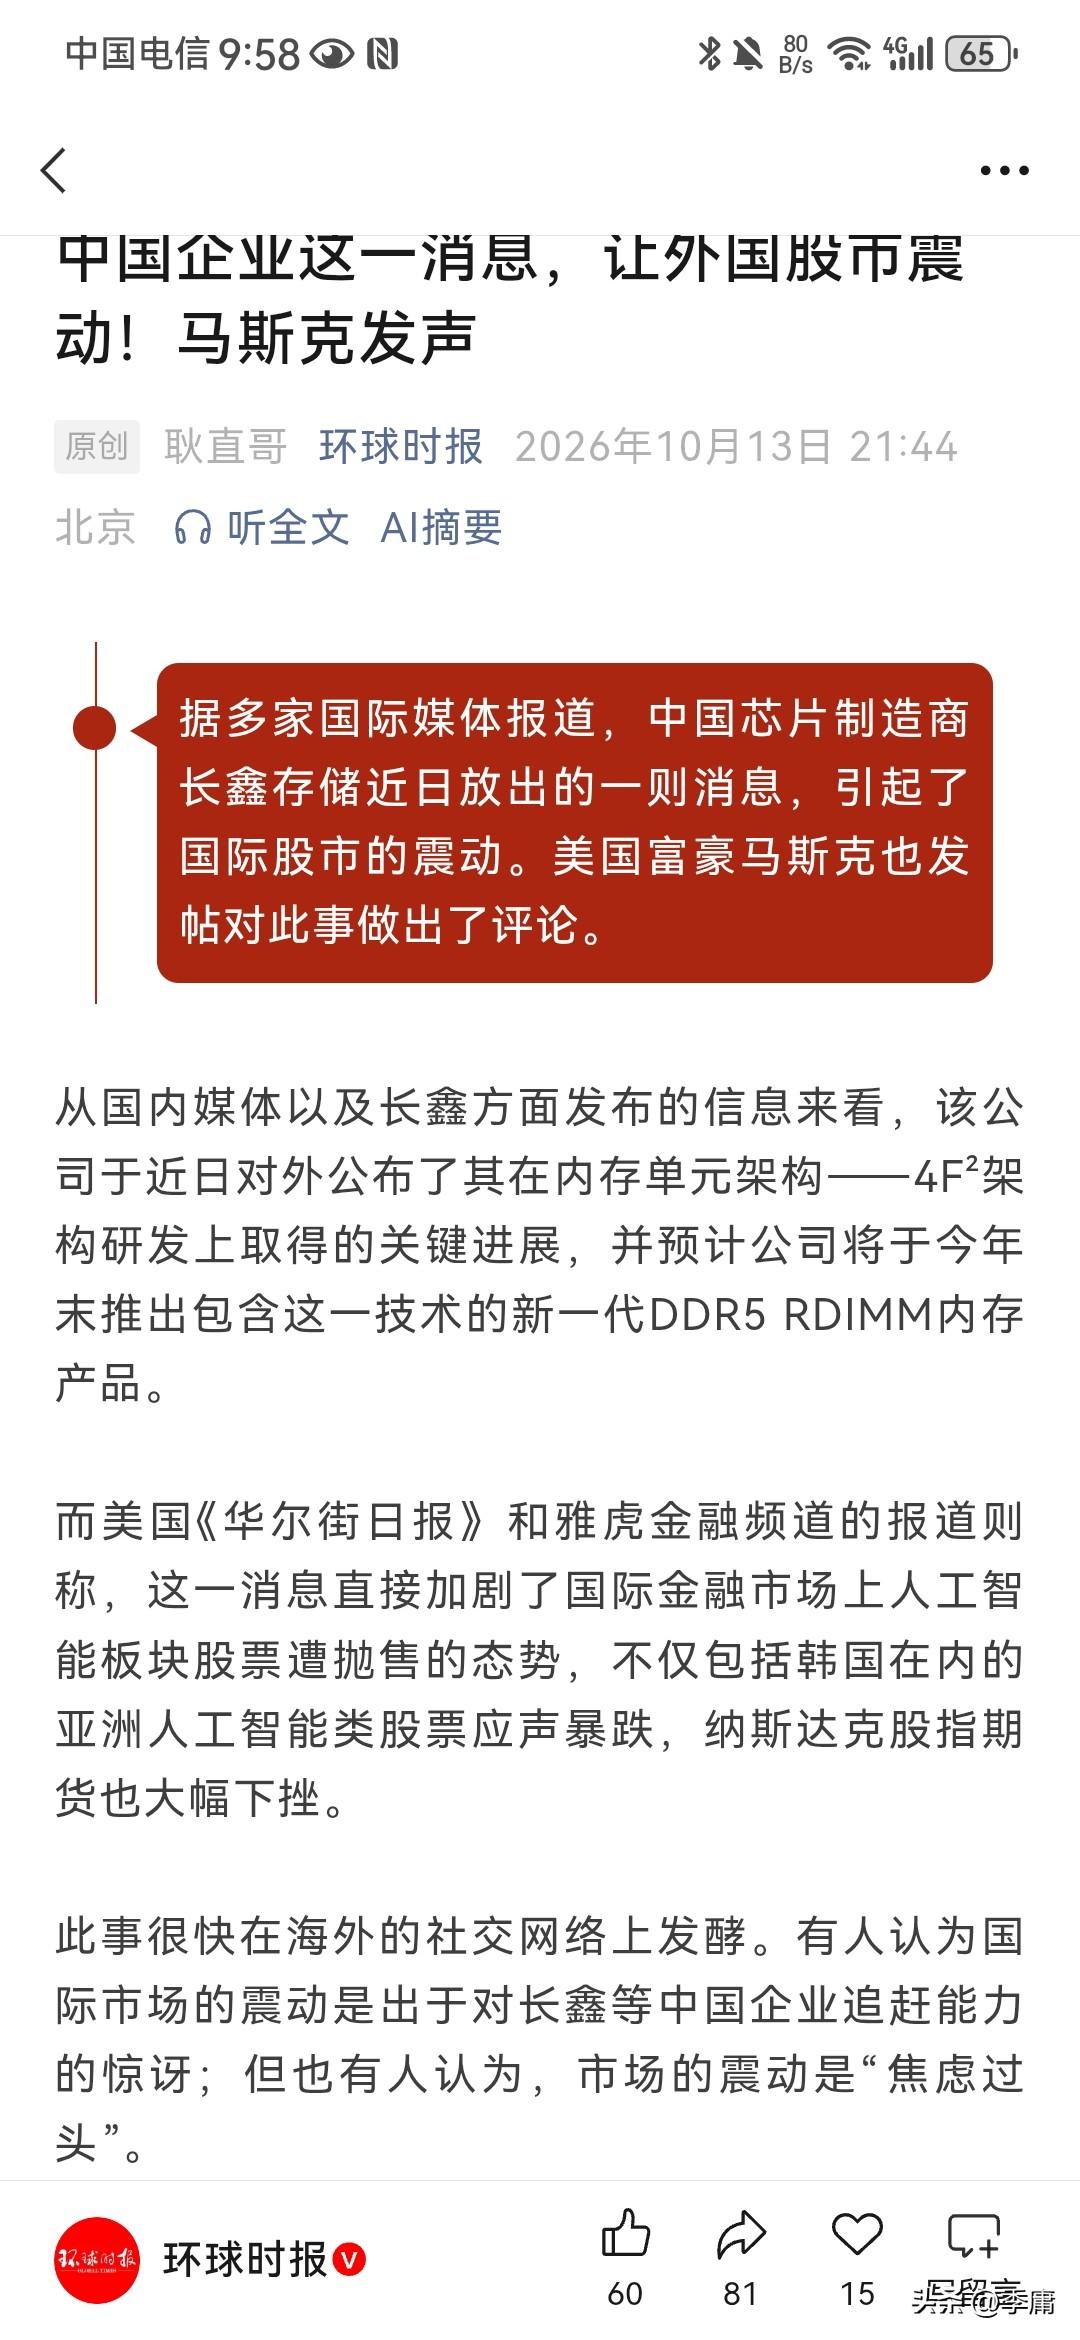
长鑫在大会上讲了4F² DRAM架构进展。消息传出后,美股存储股先跌,美光跌近4%,闪迪跌更多。社交平台有人喊中国存储王炸、韩国要坐不住。但看一圈信息,事情没那么简单:官宣是官宣,量产是量产,中间还隔着很长一段路。
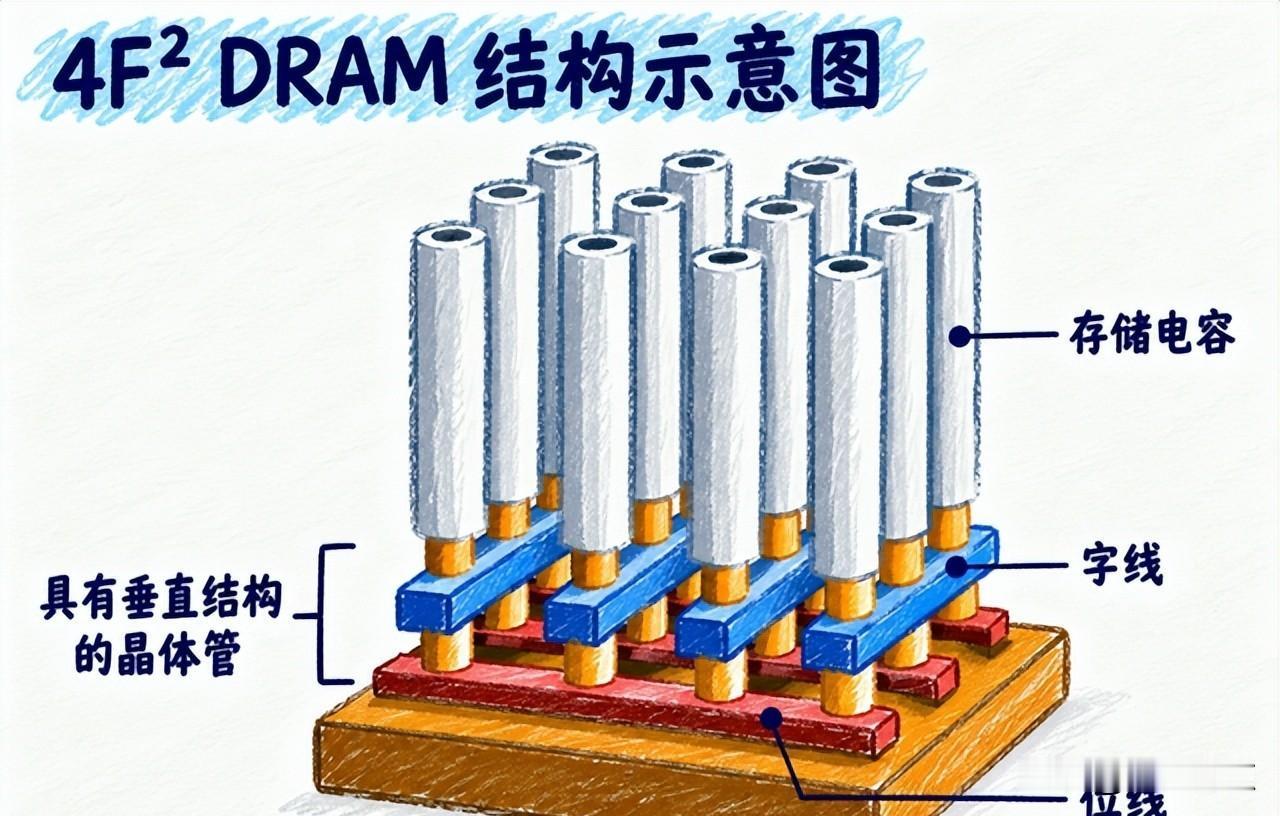
先讲4F²是什么。DRAM单元以前主流是6F²,即一个晶体管加一个电容,F是最小特征尺寸。4F²把单元面积做小,同面积能塞更多单元,面积约缩三分之一,密度提升。这个方向不是长鑫独有,三星、SK海力士也在看。
长鑫核心是VSG晶体管:栅极把沟道垂直包起来,控制更强,漏电和短沟道效应能压一压;沟道从横变竖,省面积。还提DRAM和CMOS分开做,再混合键合。存储阵列和外围电路各用各的工艺,性能功耗可单独调。听着合理,但键合对准、散热、测试、成本都是新麻烦。
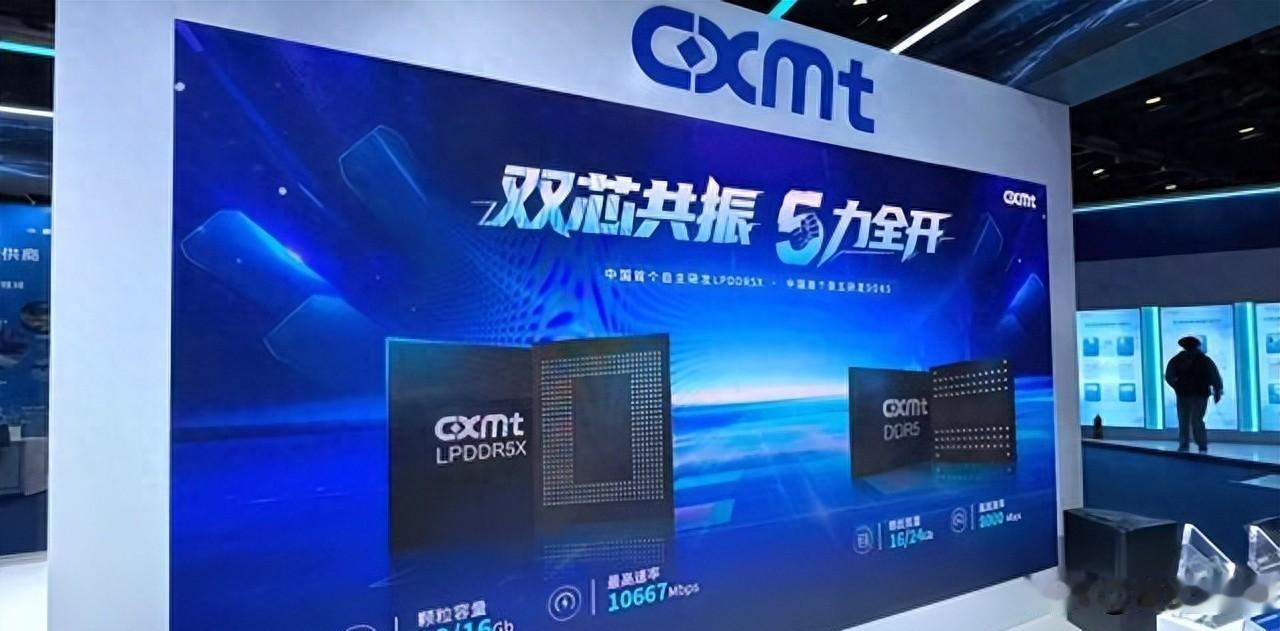
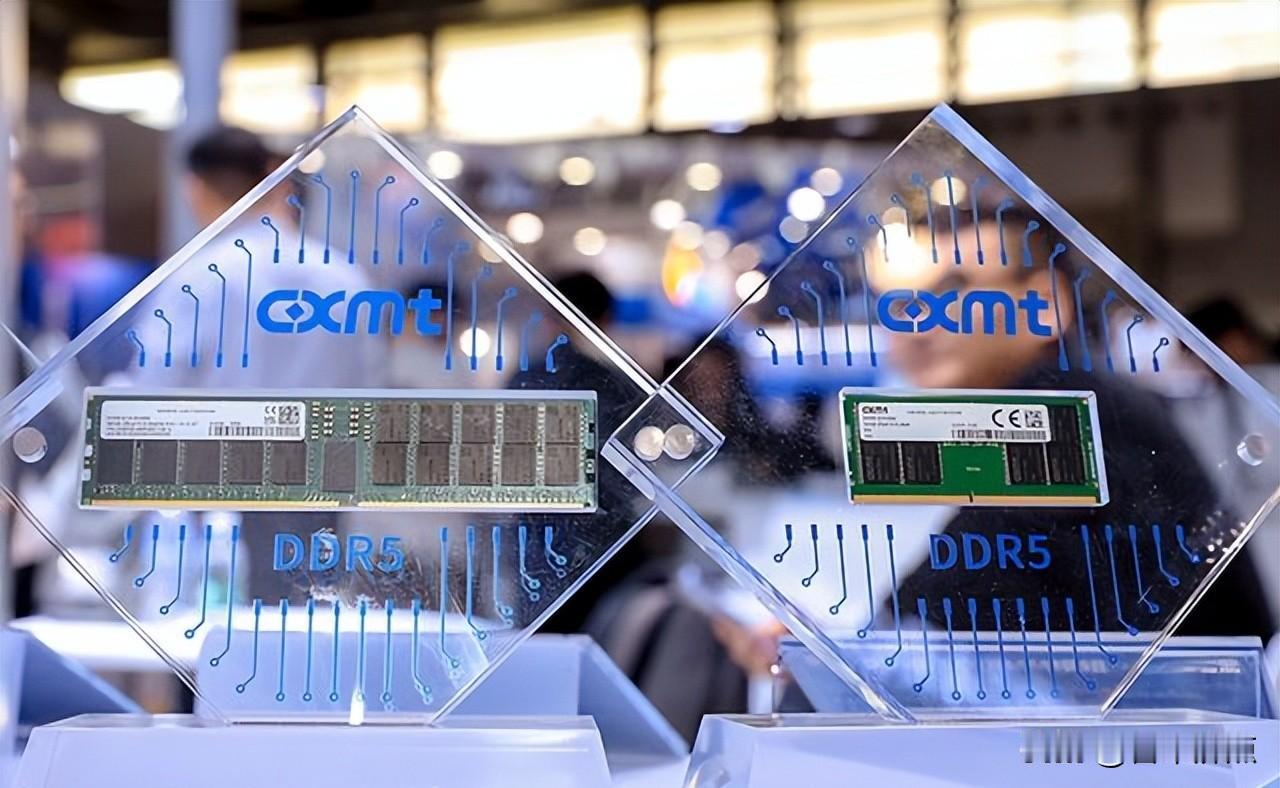
长鑫官宣:4F²架构关键进展,年底推新一代DDR5 RDIMM,融合VSG和混合键合。没官宣:容量、速率、功耗、良率、成本、客户验证、量产规模。DDR5 RDIMM是服务器内存,要求7×24小时跑、带电热插拔、跨平台兼容,工程门槛不低。第一代定在服务器DDR5,不是直接冲HBM,说明路线相对务实,但也说明现在打的不是AI卡上最贵的内存。
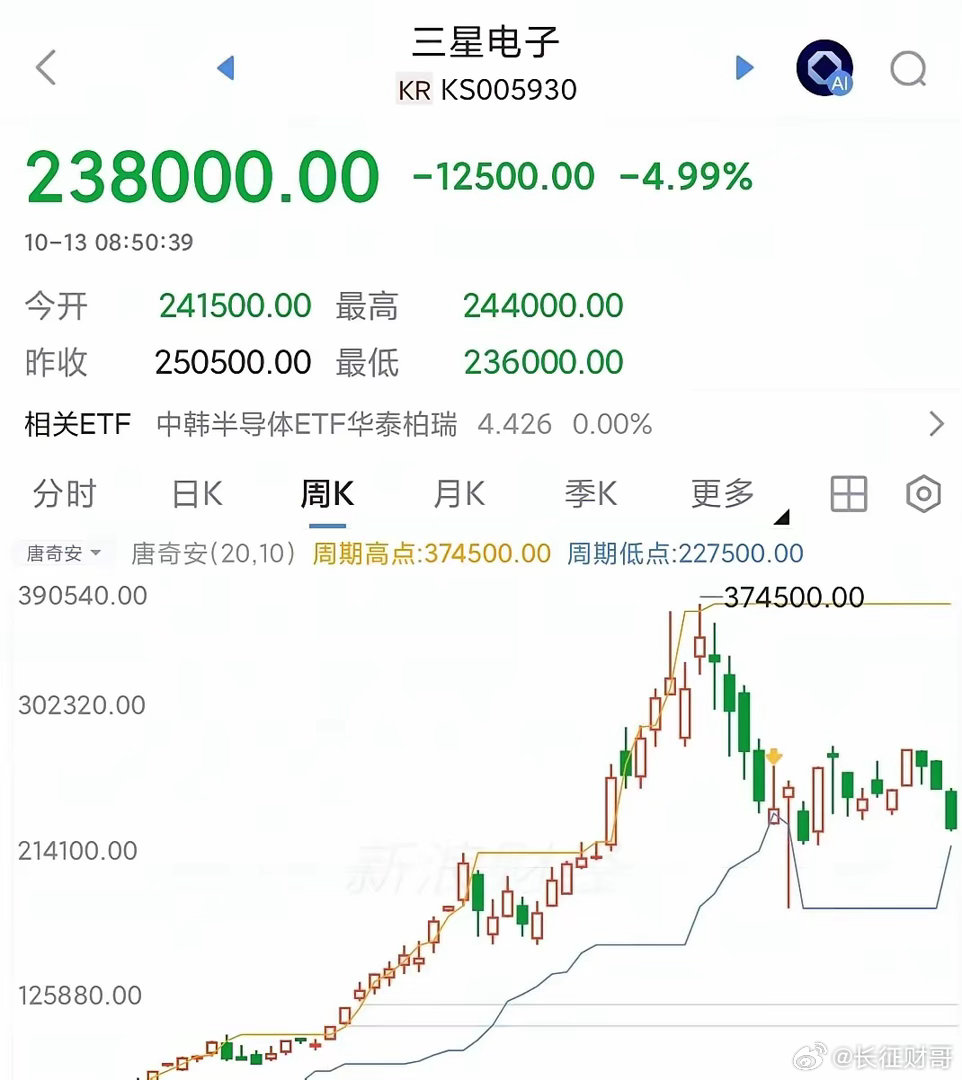
市场为什么先跌?AI把内存需求拉高,存储股本就在高位。任何中国供给可能增加的信号,都会让资金先跑。美光跌3.88%,闪迪跌5.97%。有分析师说反应过度,长鑫已是真对手,TrendForce数据显示其DRAM营收份额约9.5%,全球第四。但宣布不等于大规模良率爬坡,且这次对标普通服务器DDR5,不是HBM。闪迪主业偏NAND,被DRAM消息砸盘有点误伤。股价跌的是预期和情绪,不是份额已转走。
三星和海力士被甩开两年?长鑫说年底推出或亮相,韩国媒体报道三星计划2028年前基于4F²量产10nm以下DRAM,SK海力士也公布过路线图。口径不一样:长鑫说的是产品推出,三星说的是量产目标。就算长鑫年底真发,也不能直接推出领先两年量产。更准确讲,长鑫在4F²产品化节奏上进了第一梯队,可能比三星量产目标早,但良率、客户导入、营收份额是另一回事。4F²不是独门路线,是下一代DRAM竞赛。
良率和EUV质疑要分开看。没有EUV,用DUV多重曝光,步骤多、周期长、套刻和成本压力大。4F²垂直结构复杂,缺陷和漏电控制难,这些质疑有合理部分。但“一百颗只有三十颗能用”没有公开数据,不能当事实。良率是工程问题,不是物理原理做不出来。长鑫把DRAM和CMOS解耦,用晶圆级键合,可能部分绕开平面微缩对EUV依赖。长江存储Xtacking也被质疑过,后来靠迭代改善,但NAND和DRAM不一样,不能简单外推。良率爬坡会慢,成本会高,但说绝对做不出来,是情绪判断。
还有个视角:马斯克说过,中国一旦掌握某种产品的制造方法,规模化能力往往超过全球其他地区总和。锂电池、太阳能都是例子。内存可能不一样,但通用标准产品,中国解决得快。真正更难的是新一代HBM架构、逻辑层下SRAM、逻辑层上3D堆叠、逻辑芯片散热。长鑫4F² DDR5若跑通,冲击传统服务器内存成本曲线;HBM和先进封装仍是更高门槛。中国存储的真正威胁不在首发,在规模化加成本下降。
谁最紧张?三星、SK海力士、美光的DDR5服务器内存业务会直接感受压力。HBM供应商短期影响有限,因为这次不直接针对HBM。服务器OEM和云厂商可能受益,供给多元化,成本能降。混合键合设备、检测、材料、先进封装也可能被带起来。风险是年底产品不及预期,市场回吐,存储周期波动更大。
韩国论坛有些工程师破防帖,可当情绪样本,不能当事实依据。其叙事大概是:先承认长鑫4F²厉害,再说三星海力士按路线图走,最后质疑中国没EUV良率低。哪些能验证,哪些是心理防御,得分开。分析师也提醒宣布不等于量产,同时说市场反应过度,闪迪被误伤。
我的判断:长鑫4F²进展真实、重要,说明中国DRAM从追赶者进了下一代架构牌桌。但“王炸”“领先三星两年”“韩国彻底坐不住”是传播语言,不是严谨结论。更准确说,长鑫在4F²产品化节奏上进了第一梯队,可能对DDR5服务器内存格局产生边际冲击。量产良率、客户验证、HBM能力才决定终局。技术封锁可能倒逼架构创新,但商业胜利最后靠工程、良率、生态和时间。年底DDR5 RDIMM能否正式发布、规格如何、有无客户验证、良率和成本怎样,才是要盯的。长鑫4F²值得重视,但别让情绪化叙事替产业验证。