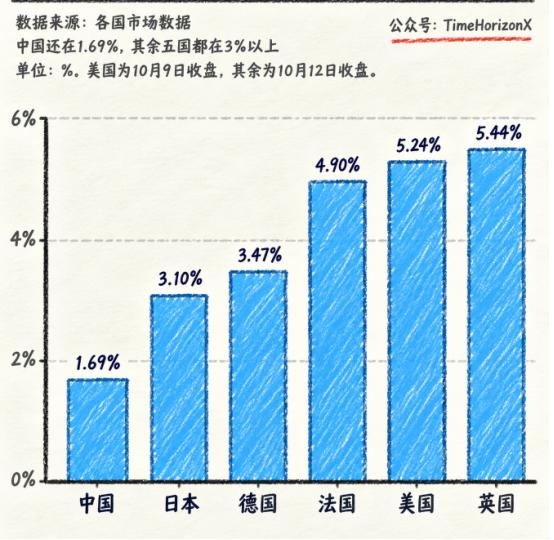
最近全球主要经济体的10年期国债收益率数据出炉,一组数字对比非常直观:英国5.44%、美国5.24%、法国4.90%、德国3.47%、日本3.10%、中国1.69%。
从榜首到榜尾差了近3.8个百分点,这背后是全球各国完全错位的经济周期、货币政策走向,以及市场对未来的真实预期。
10年期国债收益率本质上就是一国政府借10年期的钱,每年要支付的利息成本。
收益率越高,说明市场借钱给这个政府要的价码越高,背后通常对应着高通胀预期、资金面紧张,或者对政府债务风险的担忧;反过来收益率越低,说明市场资金越充裕,借钱成本越低,通胀压力越小,资金对安全资产的偏好越强。
先看排在最前面的英国和美国,收益率都突破了5%。这个水平放在过去二十多年里都属于绝对高位。之所以这两个国家借钱成本这么高,核心逻辑还是过去两年为了压制高通胀,央行连续大幅加息,把基准利率拉到了近二十多年来的最高点。
现在虽然通胀相比最高峰已经回落不少,但距离2%的官方目标还有不小距离,市场普遍预期央行会把高利率维持更长时间,甚至不排除还有进一步加息的可能。
除此之外,两国财政扩张力度都不小,美国财政赤字连年扩大,持续大规模发债,市场上国债供给量不断增加,债券价格下跌,收益率自然被推高。
英国情况也类似,疫情期间的大规模补贴、能源危机后的民生纾困,让政府债务规模快速攀升,叠加通胀黏性比预期更强,最终收益率冲到了主要经济体的首位。
再看法德这两个欧元区核心国家,收益率处在中间梯队,但两国差距也很明显。德国作为欧元区经济的压舱石,财政纪律相对严格,债务状况更稳健,所以收益率是欧元区核心国家里偏低的。
法国常年维持财政赤字,政府债务占GDP的比重远高于德国,市场对其债务风险的担忧更重,收益率自然比德国高出一截。
整个欧元区目前仍未完全摆脱通胀压力,欧央行此前的多轮加息效果还在释放,利率整体处在高位,所以欧元区两大经济体的收益率都显著高于中日,但低于美英。
日本3.10%的收益率,单看数字不算高,但放在日本过去三十年的经济环境里,已经是非常高的水平了。
过去很长时间里日本一直实行零利率甚至负利率,央行通过收益率曲线控制政策强行压低国债收益率。
这两年日本逐步退出宽松政策,放开对收益率的限制,才慢慢涨到现在的水平。但和其他发达国家相比,日本的货币政策整体仍然偏宽松,所以收益率还是明显低于欧美国家。
最后是中国,1.69%的收益率在这几个主要经济体里是最低的。
原因其实很清晰,首先我们的通胀水平一直保持低位,没有欧美那种恶性通胀压力,因此货币政策完全不需要跟随欧美加息,反而始终保持偏宽松的基调,这几年降准、降息操作持续落地,市场流动性整体充裕,全社会融资成本自然维持在低位。
同时,经济复苏处于波浪式前进的过程中,市场对稳增长政策有持续预期,资金更倾向于配置国债这类安全资产,需求支撑下收益率也就保持在相对低位。
更重要的是,我们的货币政策始终坚持以我为主,不跟随美联储政策周期摆动,所以和欧美收益率走势完全错开。
把这几个国家的收益率放在一起看,释放的信号非常明确:全球经济根本不在同一个运行频道,货币政策的分化还在加剧。
欧美阵营还在和通胀做拉锯战,被迫维持高利率;中国聚焦稳增长,保持流动性合理充裕;日本则在试探着退出持续多年的超级宽松。
这种分化不是短期偶然出现的,已经延续了一段时间,而且大概率还会持续相当长一段时间。
这种收益率分化带来的影响是实实在在的。最直接的影响就是全球资本流动,美债5%以上的无风险收益率,对全球资金有很强的吸引力,会推动资本流向美国,给其他国家尤其是新兴市场带来资本外流和汇率贬值的压力。
对我们而言,中美利差倒挂确实会给人民币汇率带来一定压力,但我们有充足的外汇储备和宏观审慎工具,整体风险完全可控。
反过来,国内较低的国债收益率,意味着实体融资成本更低,不管是企业贷款还是地方政府发债,成本都相对可控,对稳投资、稳增长是实实在在的利好。
我的判断是,当前的全球收益率格局,是经济周期错位下的阶段性产物,短期内很难出现根本性反转。不要指望美债收益率会快速大幅下跌,也不用觉得国内收益率会一直走低。
接下来的走向,核心还是看各国自身的经济基本面。美国如果就业和通胀数据持续超预期,收益率大概率还会在高位震荡;只有当经济明显降温、通胀快速回落,美联储开启降息周期后,收益率才会趋势性下行。
中国这边,如果后续经济复苏势头持续巩固,市场信心不断修复,资金逐步从安全资产流向实体经济和其他领域,收益率也会逐步回升;如果稳增长还需要进一步加力,收益率可能还会维持低位甚至小幅下行。