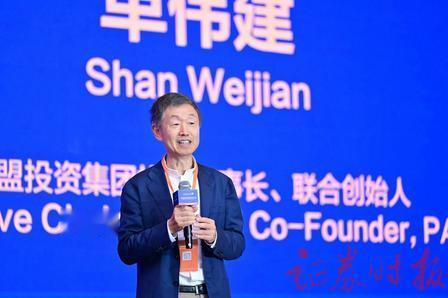
谁能想到,在恒大那堆千亿烂账的废墟里,竟然还藏着一块年赚 5 亿的 "现金奶牛"。物业板块的财务数据,与母公司的财务状况简直像两个平行世界。现在太盟盯上了这块肥肉,很多人以为这是商业互助,其实在资本逻辑里,这是一场把风险剥离、坐等价值回升的狩猎游戏。
先说一个很多人没注意到的细节。
恒大物业上半年营收将近 70 亿,净利润 5 亿出头,账上 42 亿现金一分银行贷款没有,在管面积 6 亿多平方米,行业前三的位置稳稳坐着。
这组数字单独拎出来,放在整个物业行业里都是优等生。
但它的母公司,是恒大。
这就是问题所在,也是机会所在。
一个资产本身没问题,只是被一个烂透了的母公司拖着,估值就会严重失真。
这种失真,在资本市场里有个专门的叫法,叫 "母公司折价"。
折价有多深,套利空间就有多大。
太盟看上的,从来不是恒大物业这个生意,而是这个折价本身。
这套逻辑,太盟的掌舵人单伟建不是第一次用了。
这几年,万达遭遇流动性危机,旗下商管板块资产质量没问题,但整体被市场情绪压着,估值一塌糊涂。
太盟在那个时间节点重金入局,接下四十多座万达广场的运营权益。
外界当时普遍的解读是 "太盟救了万达",但几年后复盘,那笔交易的回报相当可观。
救没救万达不好说,但太盟没亏,这是事实。
恒大物业这笔交易,结构上高度相似。
当前恒大物业市值大约 130 亿港元,51% 的控股权对应市值 66 亿左右。
但按物业行业正常的收购估值逻辑,这部分股权的合理区间大概在 30 到 40 亿港元之间。
两个数字差了将近一半。
这个差价,就是太盟愿意在别人都在观望的时候果断出手的核心原因。
有人会觉得,卖方明知道这个价格低,为什么还要卖?
这就要说到清盘处置的现实处境了。
广东旅控之前谈了三个月,最后价格没对齐,谈崩了。
三个月什么也没落下,债权人的耐心是有限度的,恒大物业的估值也不会因为等待而回升,拖下去只会更低。
国资机构在这类交易里有一个结构性的短板,审批流程长,报价倾向保守,走完一遍下来,时间成本和不确定性都是清盘方难以接受的。
太盟的优势不是出价一定最高,而是给得出速度和确定性。
在资产处置的语境里,这两样东西比多出几亿的报价更值钱。
到这里,很多人会觉得,这不就是一笔正常的商业交易吗,有什么好说的?
值得深想的地方,恰恰在交易之后。
6 亿平方米的在管面积,背后是几千万户普通家庭的日常生活,物业费怎么收,服务标准怎么定,社区的基础配套怎么维护,这些原本由一家上市公司负责的决策,进入一家以退出回报为目标的私募基金的决策框架之后,优先级的排序会不会变?
这不是在假设谁会做坏事。
私募基金的商业本质就是买入、优化、退出,这是公开写在募资文件里的逻辑。
问题在于,"优化" 在物业这个行业里,最直接的手段往往是涨价和压缩成本,而这两件事的承受者是业主,不是基金。
更值得关注的一个方向是,这笔交易一旦落定,会不会给更多外资私募提供一个信号,在中国房地产资产重组过程中,物业板块是可以被单独剥离、低价套利的优质标的?
碧桂园物业、万科物业,这些公司的母公司同样经历了不同程度的流动性压力,同样存在 "母公司折价" 的逻辑。
如果恒大物业这笔交易顺利走完,会不会成为一个可复制的范本?
一头现金奶牛,进了谁的圈,最终产的奶归谁喝,这个问题,在排他期结束、交易公告发出来之前,没有人会主动告诉你答案。