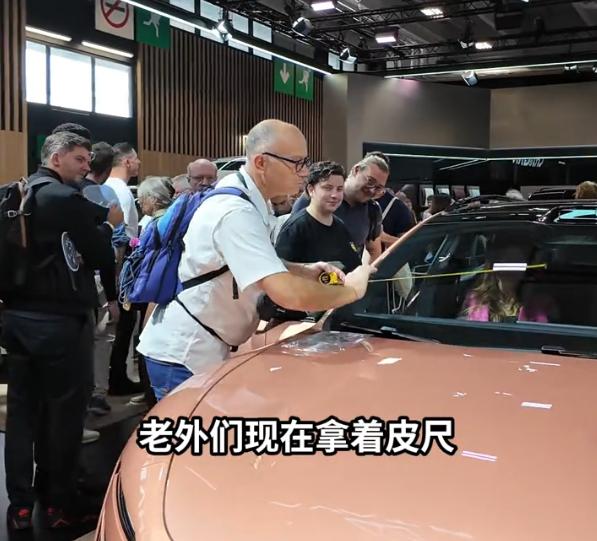
巴黎车展上最震撼的一幕,可能并不是中国车占了37%的展台,而是欧洲工程师居然蹲在中国车前掏出卷尺——量缝隙、量轴距、量门板厚度,活像当年中国工程师在狼堡量高尔夫的样子。三十年河东,这次该轮到河西了。
三十年前,中国工程师远赴德国狼堡,围着大众高尔夫一寸一寸地量;三十年后,拿着卷尺的人换成了欧洲人。位置,彻底换过来了。
他们量得这么仔细是有原因的。车身缝隙的宽窄,直接反映一条生产线的工艺水平,这是写在表面、一眼就能看出差距的地方。
而且不是一家展台,好几家中国品牌的展车前,都蹲着这样拿着工具的人。可问题是,量完缝隙之后,他们得面对更大的问题:缝隙差不多的车,中国卖多少,他们卖多少。
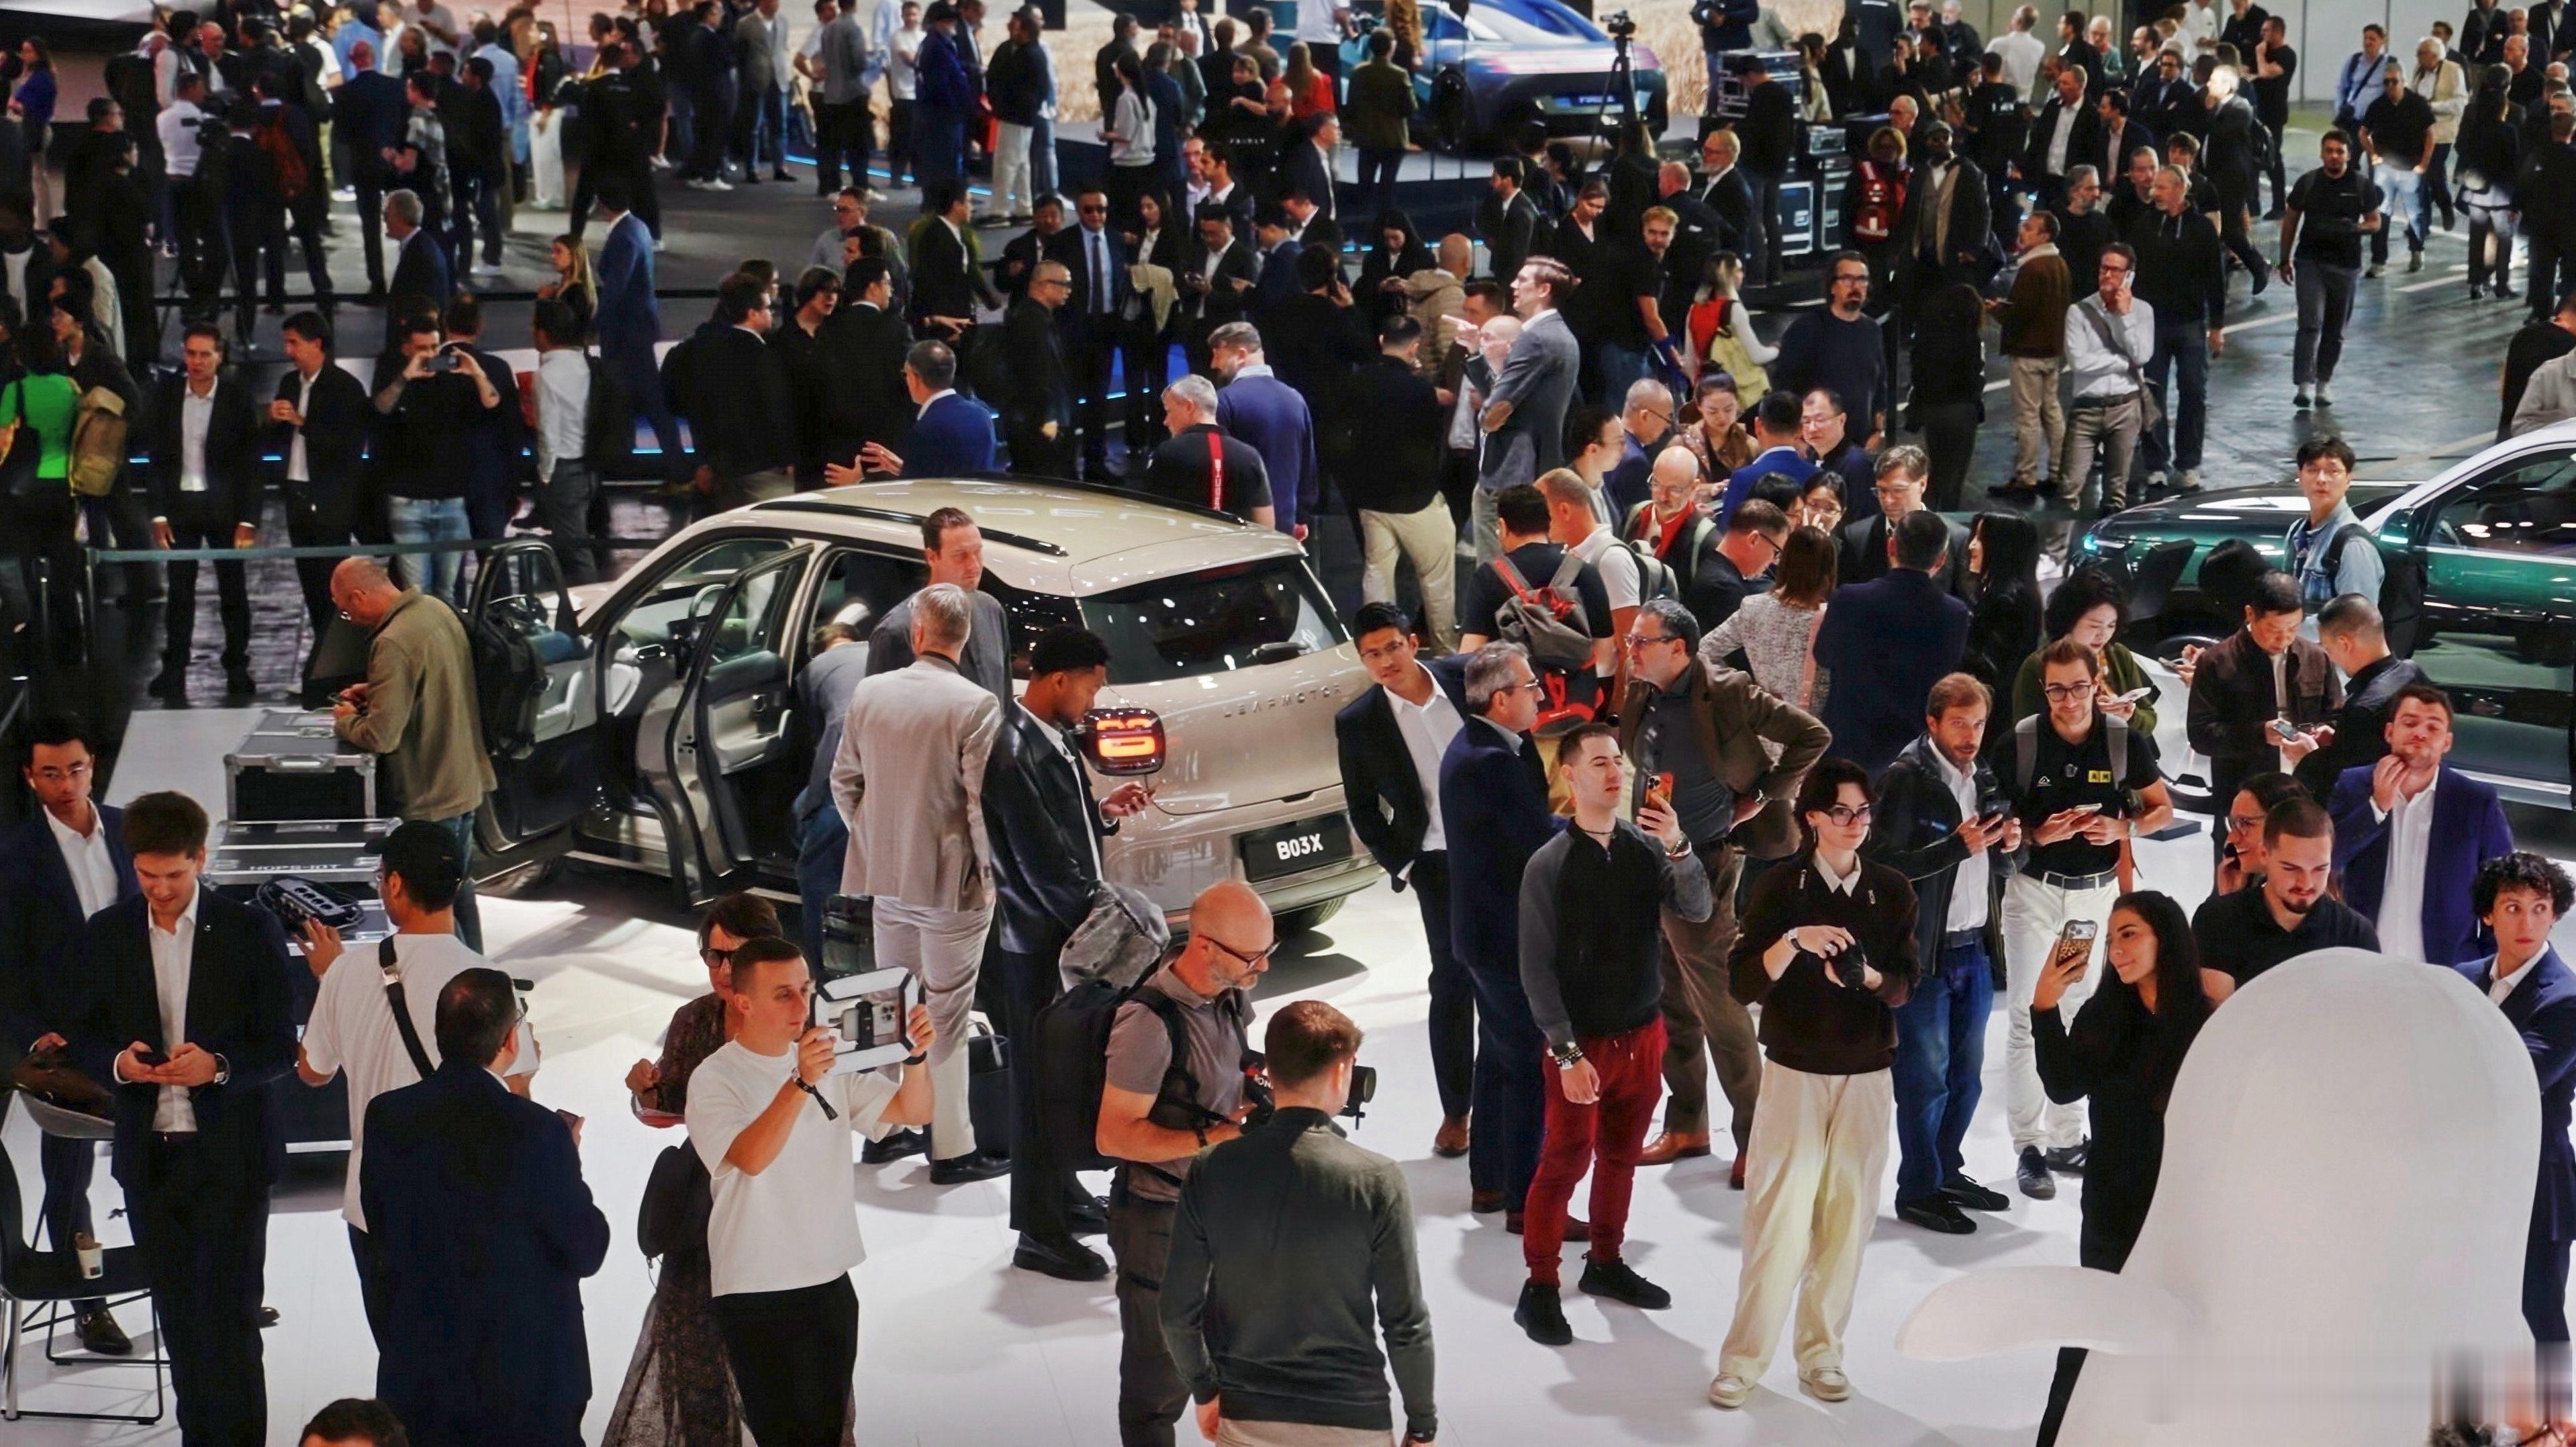
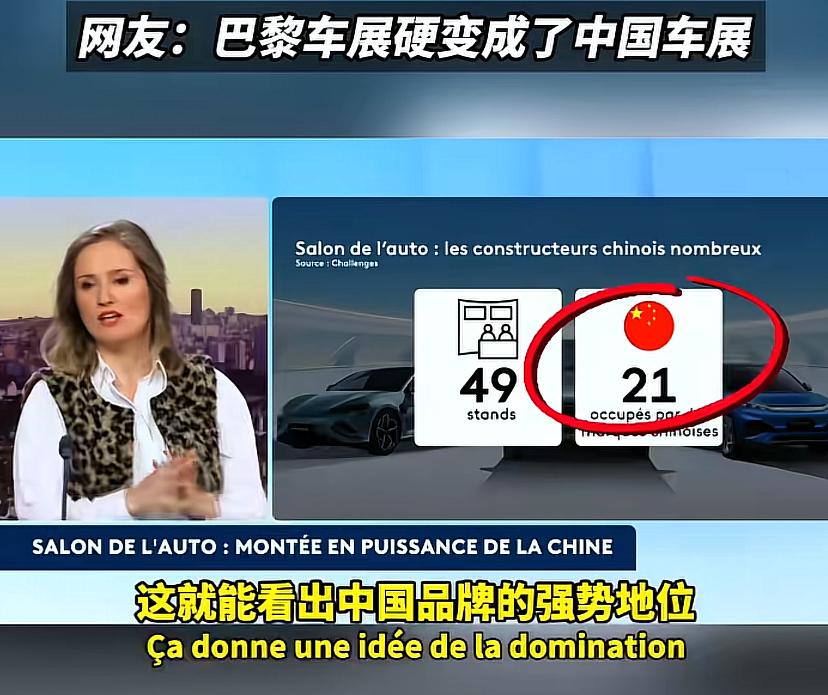
数字和卷尺一样有说服力。本届巴黎车展 59 家整车展商,中国品牌 22 家,占比 37.3%,比东道主法国的 10 家、德国的 7 家加起来还多 5 家。
而上一届,中国品牌只有 9 家,两年翻了一倍多。比亚迪、小鹏、零跑、红旗、上汽大通这些名字,在凡尔赛门展馆里占了全部整车展商的三分之一还多。
不过也有清醒的说法:这 22 家里,能在法国市场正式下单的,逐家核下来只有 9 家,参展规模跟实际销售能力之间还有落差。反观另一边,宝马反悔不来,日产也没来,保时捷、法拉利、玛莎拉蒂这些传统豪强集体缺席。
更耐人寻味的是智驾。本届车展官方办了个 "智驾实验室",让公众在巴黎市区的真实道路上试乘高阶智驾。全球那么多车企,最后只有小鹏和特斯拉两家接了这个活。
小鹏的高阶智驾 NGP 第一次在欧洲大规模开放体验,何小鹏自己先坐车过了凯旋门那个十二条大道交汇的环岛,报名体验的全球媒体超过 400 家。而欧洲本土的奔驰、宝马、大众、Stellantis,没有一家站出来接这个活。
份额的变化最直白。施密特汽车研究公司的数据显示,今年二季度,中国品牌在欧洲市场的份额达到 10.7%,去年同期只有 5.7%,一年接近翻倍。
到 8 月,这个数字已经到了 11.7%,又创了历史新高。在西欧的插电混动市场,中国车占了 26% 以上,而两年前只有 2.2%,两年时间涨了十倍还多。
国际汽车制造商协会秘书长鲁迪耶在车展上直接宣布:汽车历史上曾经有过美国时代、德国时代,现在显然迎来了中国时代。他还补了一句,说看到越来越多中国车企想学当年日韩车企的做法,直接到欧洲建厂生产。
但卷尺这玩意儿,最多量得出看得见的缝隙,量不出看不见的成本。
欧洲车企的压力是实打实的。
欧盟 2024 年 10 月就给中国电车加上了反补贴关税,分档征收,一征五年;今年年初双方谈成了 "价格承诺",用最低限价替代高额征税。可欧盟转头又想给关税加码,连中国插混车都打算纳入征收范围,德媒已经报道了这个计划。
布鲁塞尔那边,"欧洲含量" 的规矩也在收紧:今年 3 月,欧盟委员会拿出《工业加速器法案》草案,要求想拿公共补贴的电动车必须整车在欧盟境内组装,除电池外七成零部件要产自欧盟,公共采购直接 "欧盟制造优先",欧洲议会还在进一步把门槛提到七成五。
可门槛能挡住价格和效率的差距吗?欧洲工程师用卷尺抄得走尺寸,抄不走造车的成本结构。中国车便宜,靠的不是偷工减料,是整个产业链的效率。
全球大部分动力电池产能在中国,电池、电机、电控这些核心部件,在国内几百公里范围内就能凑齐,新车型从立项到量产两年多就能跑完,而传统跨国车企一款车通常要四五年。
市场研究机构的数据显示,中国品牌今年 4 月在欧洲纯电市场的份额已经超过 15%,插混接近 29%。关税加码、规则收紧,中国车在西欧的新车注册量照样在涨。
卷尺量完,欧洲人真正焦虑的,不是哪条缝隙差了零点几毫米,而是同样的车,对方就是能造得更快、更便宜、更智能。尺寸可以量,成本量不出来;尺寸可以抄,成本曲线抄不了。
这才是三十年位置互换背后,欧洲人真正放不下的事情。
评论列表