明知道你还不起钱,为什么网贷平台还敢给钱?
甚至平台把借款门槛降到几乎没有,不查征信不看流水直接放款几万额度,算上隐蔽的砍头息年化直接逼近 40%,普通人大概是没看懂这波倒贴钱的操作。
其实资本根本没指望这帮刚上班的年轻人能按时还钱,他们真正盯上的,是通讯录里那些宁可砸锅卖铁、烧光养老金也要替孩子填坑的中国父母。
先说个前提:监管早就点破过这套把戏。
国家金融监督管理总局今年 9 月发布风险提示,直指不法分子用 "低息引流、拆分收费" 设套,部分贷款存在砍头息违规操作 —— 放款前预先扣除保证金、手续费,却按全额本金计息,借款人实际承担的高额隐性融资成本,能把年化利率一路抬到接近 40%。
这事听着离谱,但在资本的账本上算得门儿清。
你以为放贷是图你那点利息?格局小了。
人家这叫用几万块钱的额度,买断了你整个社交圈的引爆权。
在移动支付把现金痛感彻底抹平的今天,先用后付和分期早就把年轻人的预算思维打稀碎。
买手机不再问买不买得起,只问每月还不还得上。
这一步走完,你离掉进深渊就差一个弹窗。
平台随手甩给你几万几十万的备用金额度,看着像天降横财,实则是锁链的第一环。
平台根本不傻,那些条理清晰懂法懂维权的聪明人,人家压根不想招待。
这套所谓的大数据筛选,其实是个反向漏斗。
把懂行的全挡在门外,专门挑出社会经验不足、欲望大、没存款的年轻小白。
你逾期了?平台心里不仅不慌,甚至想放鞭炮。
因为这才是真正的大戏开场。
你借的那点钱算什么本金,你手机里的通讯录才是真正的大额抵押物。
现在催收早就不是满大街堵门了,人家玩的是社会性抹杀。
今年 3 月有媒体曝光,一名贷款逾期者的个人信息被转手 6 次,催收方把电话和短信打到了她的朋友、家人甚至单位;广州一起案件里,催收短信直接发到了欠款人父母手机上,当事人打官司打到终审,法院判短信商道歉。
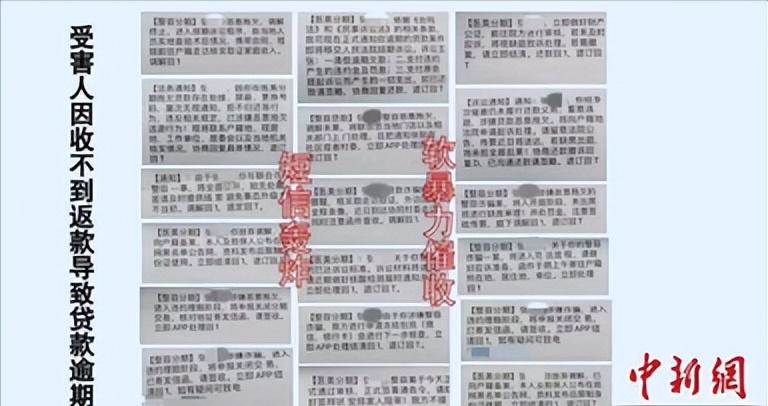
还有昆明警方破获的 "美丽贷" 案,受害人因为收不到返款导致贷款逾期,手机被催收短信连环轰炸,威胁话术一条接一条。
几百条短信群发给你的亲戚朋友同学,把你那点破事贴满你的熟人圈。
这招专治中国式家庭。
老一辈人把脸面和后代看得比命重,看着孩子被催收电话包围被指指点点,哪个爹妈能绷得住?
这就是平台在用你的名义,强行撬动你父母几十年的血汗钱。
你以为你在借钱,其实你是资本扎进你家庭血脉里的抽血管。
到了 2026 年这会儿,年轻人信贷渗透率已经高得吓人,很多人刚毕业就背着几万块的死账。
更毒的是,当你每个月必须拿一两千去填窟窿的时候,你人生的容错率瞬间清零。
不敢辞职、不敢生病、不敢试错,你被焊死在底层岗位上天天给资本打工还利息,连翻身的念想都被掐断了。
等你撑不住去借新还旧,他们又能把你打包成不良资产卖给下一家,连带你的隐私数据二次倒卖。
从头到尾,年轻人只是个诱饵,父母的养老钱才是大餐。
天底下所有随手能点的额度,标价牌都藏在你看不见的地方。
好消息是监管已经在动手了:今年 3 月 15 日,国家金融监督管理总局和中国人民银行联合发布《个人贷款业务明示综合融资成本规定》,要求从 2026 年 8 月 1 日起,贷款机构必须向借款人展示综合融资成本明示表,息费一律明码标价,央视也评价这是对 5 万亿网贷行业的一次最强监管。
遇到这种点一下就送钱的好事,到底是年轻人定力不够,还是这套精准到牙齿的系统太坏?