你发现没有,现在街头巷尾的汉堡店,早就不是清一色的"金拱门"和"白胡子爷爷"了。
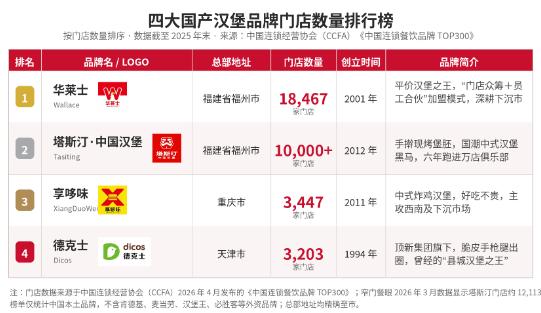
一组数字先说给你听:华莱士,全国门店超过1.8万家,稳坐头把交椅,塔斯汀,门店突破1万家,紧随其后,再往后是重庆的享哆味,3400多家,德克士,也有3000多家。
按照中国连锁餐饮品牌TOP300的最新统计,快餐类的华莱士以18467家门店位居第一,塔斯汀中国汉堡以10000家排在其后,注意,这前两名,总部都在福建福州——一个是做平价快餐起家的华莱士,一个是靠"中式汉堡"概念杀出来的塔斯汀,国产汉堡,竟然真的出现了两个万店级别的巨头。
先讲华莱士,它的故事要从福州师大旁的一家小店讲起,福建省华莱士食品股份有限公司2009年在福州注册成立,2016年挂牌新三板,一路靠"平价、大众、下沉"打天下,几块钱的汉堡、炸鸡,让它成了无数县城和社区里的"平价之王",企查查的数据显示,截至2025年年末,华莱士全国门店达到19571家——这个规模,一度超过了肯德基、麦当劳、德克士三家门店的总和。
说实话,看到这个数字我心里是有点感慨的:一个中国本土品牌,靠最朴素的价格战,硬是在洋快餐的包围圈里撕开了一道口子,这本身就是一种了不起的商业叙事。
但华莱士的路并不只有风光,就在今年3月,它官宣终止在新三板挂牌,正式退市,门店规模在扩张后明显放缓,经营压力也开始显现,更要命的是,这些年"用过期食材""健康证造假"之类的负面新闻屡屡见诸报端,低价的双刃剑,终究还是划伤了自己。
再看塔斯汀,它2012年成立,2020年才开始迅猛扩张,却后来居上,成为继华莱士之后,第二个闯入"万店俱乐部"的中国汉堡品牌,截至2025年11月底,塔斯汀在营门店数达到11124家,覆盖超过300个城市,它的杀手锏,是把"中式"两个字揉进了汉堡——手擀现烤的汉堡胚、地道的中式馅料,硬是让年轻人觉得"这汉堡有中国味"。
这里面最有意思的,其实是德克士。
很多人不知道,德克士1994年就进入了中国市场,第一家店开在成都,比很多人的记忆都早,它隶属顶新集团——就是那个卖康师傅方便面的家族企业,2009年还创新推出了"脆皮手枪腿",至今仍是不少人的心头好,被业内称为"炸鸡界的标杆产品",论名气、论资历,德克士当年绝对压过华莱士和塔斯汀一头,可如今呢?它只有3000多家门店,被两个福州后辈远远甩在身后。
我觉得德克士输在了"慢",它守着渠道和产品,却没有像塔斯汀那样抓住"中式汉堡"的风口,也没有像华莱士那样把性价比压到极致,在餐饮这个赛道里,不冒进本身没有错,但当对手都在疯狂开店、抢占心智的时候,原地踏步就是后退。
还有一个很多人没注意的细节:麦当劳中国,如今是中信联合体控股,2017年,中信股份和中信资本买下了麦当劳中国的控股权,持有52%的股份,直到今天,中信资本依然是控股股东,肯德基所在的百胜中国,2016年独立上市后,也有了春华资本、蚂蚁金服这些中资背景的股东。
所以,与其说国产汉堡在跟"洋快餐"竞争,不如说,如今在中国卖汉堡的,基本上都成了"中国玩家"在运营,本土化营销、特色新品、五花八门的促销,自然会越来越卷。
国产汉堡的崛起,说到底,是下沉市场和中国消费者钱包的一次双向奔赴——便宜、够用、开在家门口,这才是绝大多数普通人的真实需求,但我也想泼一盆冷水:万店规模是风光,也是风险,加盟模式撑起的版图,往往伴随着品控的参差、品牌的透支,华莱士的退市和一次次食品安全风波,塔斯汀关于"关店数"的争议,都在提醒我们——跑得快不算本事,跑得稳才是。
毕竟,对老百姓来说,汉堡这东西,吃的是味道,也是放心,谁能在规模和品质之间找到平衡,谁才配得上"国产之光"这四个字。