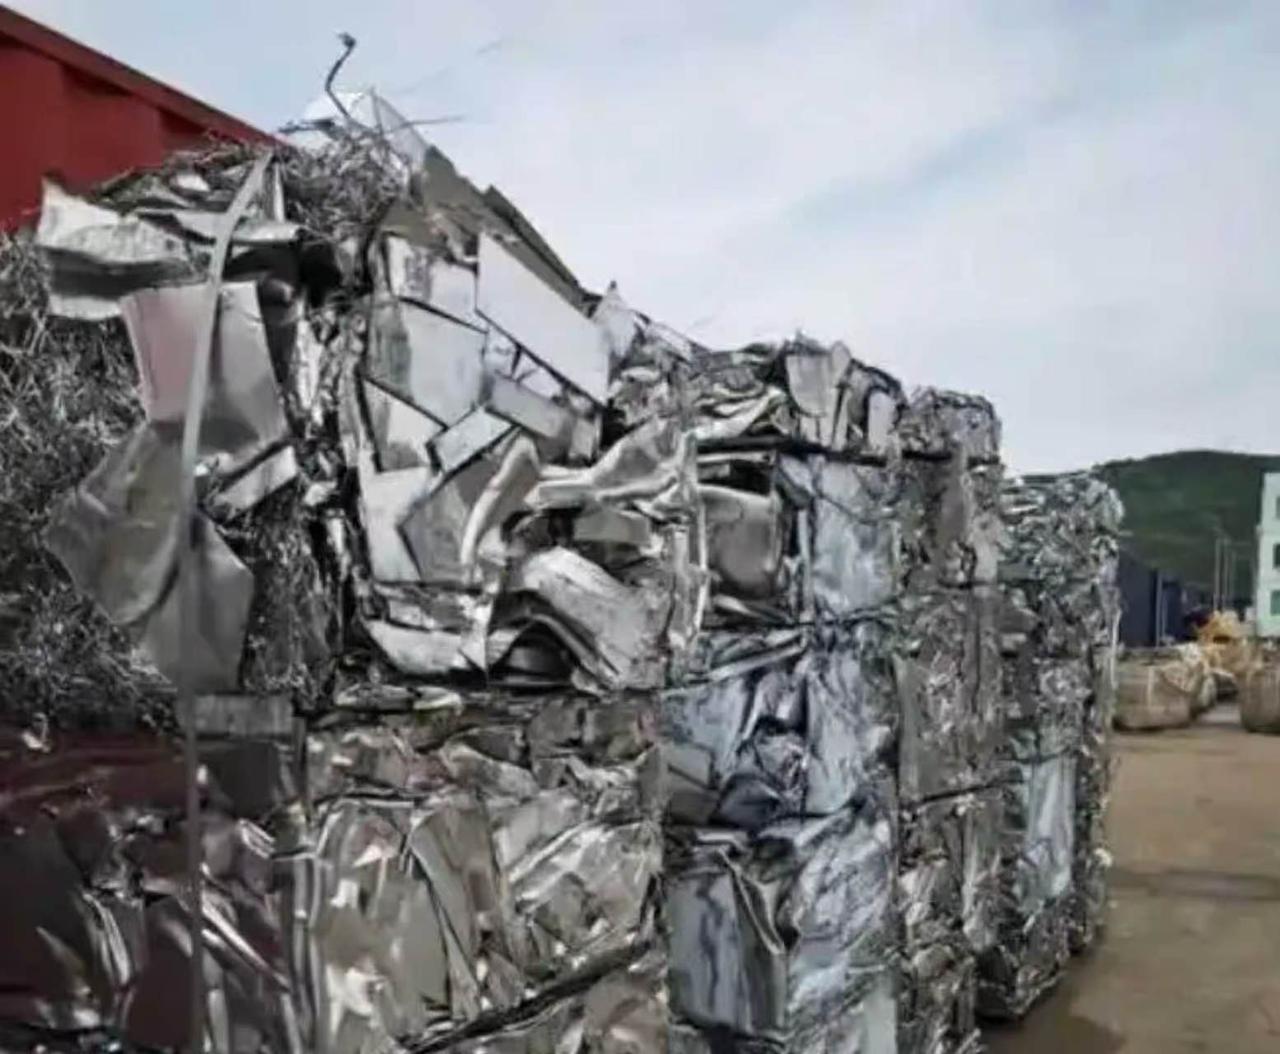
“废铝破烂”这四个字,以前在废品站是按斤称的,如今却被老外排队下单抢,出口量直接刷出新高。
海关刚公布的数据很直白:2026年前8个月,以再生铝打底的未锻轧铝合金,出口量摸到34.2万吨,比去年同期高出将近85%。
6月单月更猛,同比冲到160.6%,把近几年的出口记录一次性刷新。
不少人第一反应是懵的,原铝不香吗,怎么全世界转头抢起了回炉重造的再生铝?
原因不复杂,全球的原铝,是真的不够用了。
摩根大通做过测算,2026年全球原铝的产出会缩掉240万吨。
伦敦金属交易所那边的铝库存,眼下已经滑到了近20年的谷底,海外买家揣着现金上门,仓库里却提不出货,只好把视线挪到再生铝这边补缺。
那问题来了,订单这么天量,为啥偏偏只有中国接得住?
说白了,不是谁想接就能接,得先有一副够硬的产能身板。
国内原铝一年产出4400万吨往上,消费量更是站上5000万吨大关。
这些铝制品用旧报废,几十年工业化一点点攒下来的家底,如今正扎堆进入回收期,从铝门窗、铝车架到易拉罐,等于脚下埋着一座取之不尽的“城市矿山”。
产量账本同样摆得明白。
2025年,国内再生铝产出1160万吨,同比多出10%,全球总产量里,中国一家就占了26.5%,世界第一的位子它坐了很多年。
到2026年,预计要摸到1350万吨,至于原铝产量的份额,能逼近30%。
更值钱的是整条链子都攥在自己手里。
全国挂上号的再生铝相关企业有12.8万家,从回收、分拣、熔炼到成品应用,一环不缺。
这种家底落到交货单上最直观。
同一个单子,国内工厂半个月就能出货,国外的厂子光是排产,就得压上两三个月。
客户临时要调合金成分、改规格,我们这边随时能改,海外老厂想跟进都无从下手。
现在国内几个大的废铝集散市场,好料早就是“零库存”状态,一车货刚进场,几家采购商就围上来加价。
个人觉得,这种好料不愁卖、只愁抢不到的局面,比任何宣传都更有说服力。
真正让人眼前一亮的,是再生铝早就不做锅碗瓢盆那些低端货了。
过去卡脖子的地方是分选。废铝来路杂、成分乱,分不干净,高标号合金就炼不出来。
如今不一样了,激光配上AI,分类准确率能做到92%,这套技术已经大规模上产线。
精度一上来,再生铝就能做成变形铝合金,直接打进汽车板、光伏支架、新能源电池壳体,再加上眼下最火的AI服务器散热部件,都是高附加值的环节。
还有一个容易被忽略的神助攻,欧盟的碳关税。
2026年1月起,所有铝制品进欧盟都得交碳排放的钱。
炼一吨再生铝排出来的碳,只到电解铝的一个零头,具体是2.1%。
照欧洲那边75欧元一吨的碳价来算,每吨再生铝光是碳这一项,就比电解铝省下大约823欧元。
欧洲买家现在挑料,开口第一句就问“是不是再生铝”,紧接着追问一句“碳足迹报告”带没带。
拿中国再生铝做的货,往欧盟卖时碳关税能省下一大截,这笔账谁都会算,订单自然主动往这边靠。
这波爆单也让国内铝企吃到了肉。
今年前6个月,国内32家上市铝企一共进账577亿元出头,账面上赚钱的超过九成。
手里有了钱,企业回头就投分选设备、上高端产线,品质再往上走,又能接更多好单,这个循环一旦转起来就停不住。
说到底,这轮出口暴涨,其实是整个铝贸易的游戏规则在换轨:过去看谁产量大,现在看谁碳排低。
谁手里握着低碳产能,谁就捏着未来的定价权,而这张牌,中国已经攥在了最前面。