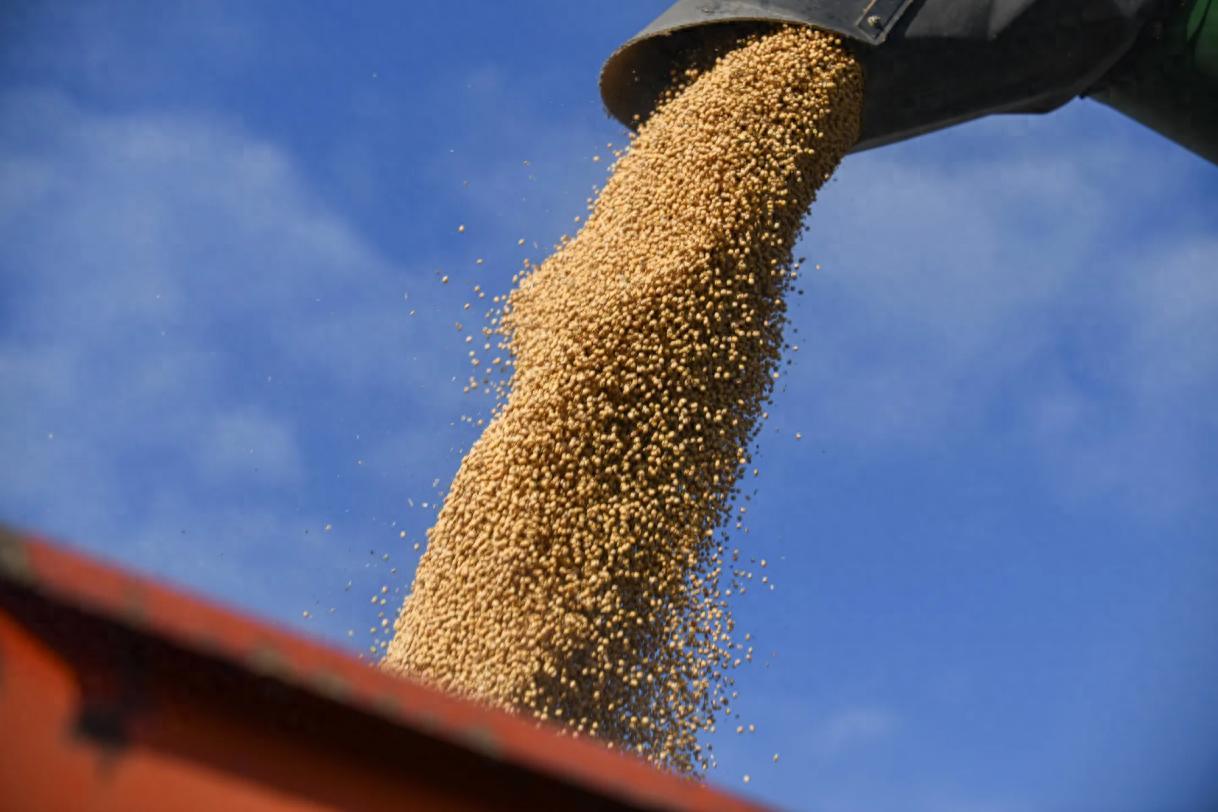
中方国企出手了!10月14日,路透社独家披露,中国买家敲定8到10船美国大豆,12月装运。
消息出来当天,芝加哥大豆期货价格走高,美国农业部随即确认了对华47万吨大豆私人销售。两方数据互相印证,这次不是市场传言,是真的落地了。
我寻思,很多人看到这条新闻,第一反应可能是:买大豆嘛,这不很正常吗?
说实话,这次有点不一样,9月底中美峰会结束之后,大豆采购就没了动静,市场一直在等信号——国庆假期算一个原因,但假期就七天,其余那段空窗期解释不了。
等到这周才出手,时间节点本身就说明了一些东西。
先解释一下"巴拿马型货轮"这个概念,大豆的国际贸易用散货船运,巴拿马型是一种常见规格,每船大约装六万五千吨,8到10船折算下来是五十多万到六十多万吨。
听上去是大数字,放到中国的进口量里却只是几天的需求。中国是全球最大的大豆进口国,豆粕是最重要的饲料蛋白原料,猪和鸡的饲料大量依赖它——你桌上的猪肉、菜市场的豆腐豆浆,跟大豆进口的节奏都有关系。
货定在12月装运,恰好是美国新豆上市后的装船高峰,供应充足,价格相对合理。
这次执行采购的是国有贸易公司。这一点值得多说两句。
依我看,这里藏着这笔交易最值得琢磨的部分,9月峰会后,中美公布了一份关税削减清单,大豆没在里面——不是漏掉了,是明确被排除了。
结果就是,民营压榨企业进口美国大豆的关税成本还在那里,算不出利润来,贸易分析人士说得直白:到目前为止,民营压榨企业采购加工美国大豆仍然没有利润空间。
而且,中储粮10月13日挂拍了约51.8万吨进口大豆,成交率只有40.5%,大半没人接。
中储粮拍卖库存,一般是为新进货腾库位,12月的美国豆要到,仓里得有地方放,成交率这么低,说明终端加工企业还没到不得不进货的时候。
要我说,这里还有一层结构性竞争问题,私营压榨企业买大豆,历来更偏向巴西豆,原因很实际:巴西大豆蛋白含量普遍高于美国豆,通常带有溢价,私营买家更在意加工出来的豆粕质量和利润空间。
眼下南美的出口货源排到了明年初,私营买家不缺选择,没理由非盯着关税更重的美国豆不放。
国企则不同,执行采购协议本来就是职责之一,对豆子来源的计较少一些。
这里有一个反方的逻辑值得认真对待:国企打头阵、民企跟进,在大宗商品贸易里是有先例的,国有公司先稳住关系,等条件合适,私营企业自然陆续跟上。
这个说法有它成立的地方,但"条件合适"意味着什么?要么关税降,要么豆价跌,两个信号目前都不明显。
COFCO旗下油脂业务的一位负责人10月14日在行业会议上说,国内大豆压榨行业已经面临严重产能过剩——工厂太多、利润薄了,民营企业连开机率都顾不过来,追加进口更是后话。条件没到,跟进就没有真实基础。
照我看,这次出手更像是在兑现一个既有承诺,而不是市场需求自然驱动的结果。
去年10月釜山峰会上,白宫公布中方承诺在未来三年每年至少采购2500万吨美国大豆,这是双边贸易重启协议的一部分。
截至这次成交前,2026/27销售年度已经买了约1370万吨,刚刚过了年度目标的一半。
全年目标理论上能完成,但节奏不能断,国企这时候出手,是在给这条采购线续上去,不让外界觉得协议在悬空。
这里面真正的矛盾:政治层面承诺了量,商业层面却没给民营企业创造进场条件。
关税没动、利润不存在,全靠国企撑着,这个结构可以运转,但它不是两个市场在做买卖,更像是在走规定动作。
我个人感觉,这种格局短期内很难自然打破,推测来说,如果下一轮谈判还是没有把大豆纳入降税范围,大概率会是国企继续唱独角戏,民营继续观望。
说是"恢复采购",倒不如说"维持承诺"——两个词意思差不多,背后的逻辑差不少。
老实讲,看这条新闻时,我最开始觉得是个好信号,越想越觉得里面有点微妙,贸易有动作,总比僵着强。但你要说这是两个市场在重建商业互信,我觉着还没到那一步。
数字在走,拨开这层数字往深处看,商业逻辑还没真正对齐,这可能是眼下这段时间,中美大豆贸易最诚实的一个截面。