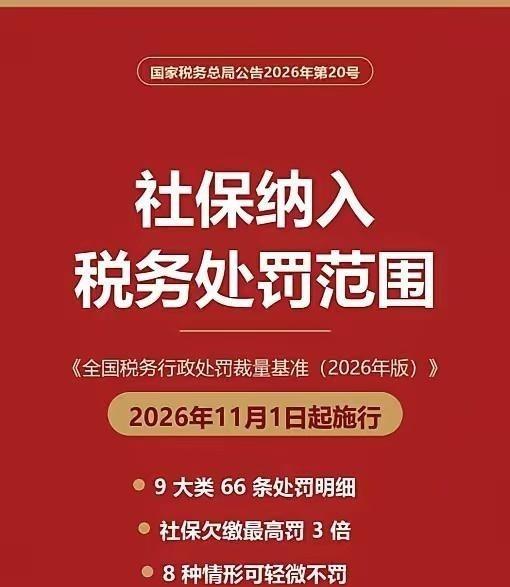
炸锅了!社保稽查这下全面对标税务稽查,狠到没商量,税务总局明确:从2026年11月1日起,凡是欠缴社保的,用人单位也好,打工者也罢,最高可罚三倍!就算企业倒闭,欠下的社保照样追着罚;法人敢不交罚款,直接拉进征信黑名单,一旦上榜,处处受限,寸步难行。
一家企业经营了十几年,工资按月发,生意也算过得去。谁能想到,真正让老板睡不着觉的,可能不是市场竞争,也不是房租上涨,而是多年没有缴足的社保。
进入2026年10月,社保征缴、欠费处罚和企业信用管理再次成为热门话题。有人担心补缴,有人害怕罚款,还有老板琢磨,企业如果实在撑不住,关门注销是不是就能一了百了?
答案恐怕没那么简单。社保这笔账,关系的不只是企业成本,更是劳动者未来几十年的保障。
先看最让企业紧张的三倍罚款。
根据《中华人民共和国社会保险法》第八十六条,用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金。
如果逾期仍不缴纳,有关行政部门可以依法处欠缴数额一倍以上三倍以下的罚款。
需要注意的是,这套处罚标准早已写入法律,并非2026年11月才突然出现。普通劳动者也不会因为企业欠缴社保,就自动承担针对用人单位的三倍罚款。
但对故意拖欠的企业而言,这笔账确实不轻。
假设某企业依法应缴十万元社保,却长期拖欠。除了补齐欠费,还可能承担滞纳金。经过法定程序仍拒不缴纳的,才会面临相应行政处罚。
过去,部分企业为了节省成本,在工资申报和社保缴费之间动歪脑筋。员工明明拿着正常工资,社保缴费基数却被人为压低。
如今,随着税务部门承担社保费征收职责,相关部门持续推进信息共享和征缴协同,这类操作面临更严格的核查。
当然,工资收入与社保缴费基数不完全相同,并不必然构成违法。具体还要结合缴费基数上下限、收入构成及当地规定依法判断。
真正应该担心的,是明知需要缴纳,却故意少缴、漏缴甚至长期不缴的行为。
再说企业注销。
有些老板认为,公司没了,债务自然也就没了。可企业注销并不是一张能够随意清除历史责任的橡皮擦。
2025年12月,市场监管总局等六部门联合发布《企业注销指引(2025年修订)》,进一步规范企业退出市场的程序。
按照相关规定,企业终止经营通常需要依法完成解散、清算和注销登记。职工工资、社会保险费用及相关债权债务,都属于需要依法处理的事项。
这意味着,企业不能靠随意注销逃避社保缴费义务。
涉及虚假承诺、违法清算等情况,有关责任主体还可能承担相应法律责任。但普通有限责任公司的欠费,也不能不分情况全部算到法定代表人个人头上。
信用管理同样值得关注。
我国已经建立社会保险领域严重失信主体管理机制。对于符合认定条件的严重违法失信行为,有关部门可以依法采取信用约束及相应惩戒措施。
不过,信用惩戒不是一句话就能执行。
是否列入失信名单,需要符合规定条件,并履行相应程序。乘坐交通工具受限、参与招投标受影响等,也必须具备具体法律依据,不能把所有欠费情况一概而论。
还有一个容易被忽视的问题:员工自己同意不缴社保,企业是不是就安全了?
最高人民法院2025年公布的劳动争议司法解释给出了明确答案。
自2025年9月1日起施行的相关规定明确,用人单位与劳动者约定不缴纳社会保险费,或者劳动者主动承诺无需缴纳社会保险费,相关约定或者承诺均属无效。
如果企业未依法缴纳社保,劳动者符合法定条件解除劳动合同并请求经济补偿,人民法院依法予以支持。
这就意味着,所谓员工自愿放弃社保的承诺书,并不是企业规避法律责任的护身符。
当然,企业经营也确实不容易。
尤其是一些小微企业,订单减少、租金上涨、资金周转紧张,每增加一笔支出,都可能让经营者头疼。
因此,社保监管既要严格,也要精准。对于故意逃避缴费的行为,应当依法处理;对于确有困难的经营主体,也应加强政策辅导,按照法律规定帮助其解决问题。
严格执法不是为了把企业逼到墙角,而是为了让所有经营主体在公平规则中竞争。
试想一下,两家企业经营同样的业务,一家依法为员工缴纳社保,另一家却靠少缴社保压低成本。时间一长,守规矩的企业反倒吃亏,这显然不合理。
评论列表