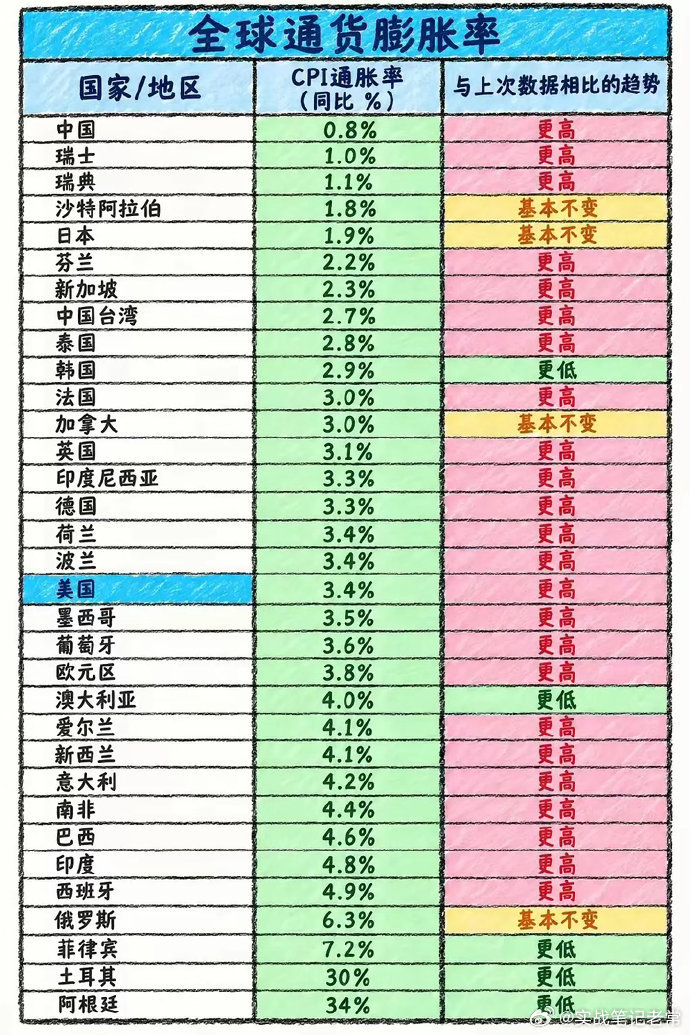
全球普遍通胀,唯独中国物价低迷!宽货币下低CPI的深层真相
放眼全球经济,当下呈现出十分鲜明的分化格局。目前全球绝大多数国家CPI涨幅稳定在3%以上,通胀压力普遍存在,物价上涨成为各国经济的常态。
但中国的物价走势却格外特殊,走出了独有的低通胀行情。近几年国内CPI长期徘徊在1%以下,持续处于偏弱区间,从经济定义来看,已经临近通缩边缘。
很多人对此十分疑惑:海外普遍物价走高,为何国内物价持续低迷?
不少人将原因归结为国内货币政策收紧,但这一说法并不成立。过去数年,国内货币环境整体偏宽松,M2增速长期保持高位,且持续高于GDP增速,市场流动性十分充裕。
按理说,货币投放增多、市场资金充足,物价理应随之上涨。但现实却是海量流动性释放后,始终无法带动CPI走高。这一反差的背后,并非单一因素导致,核心是两大关键原因在持续影响市场。
一、居民消费意愿持续疲软,终端需求拉动力不足
物价涨跌的核心底层逻辑,是市场供需关系,而居民消费需求,是拉动物价上行的核心动力。
复盘国内消费数据变化,能清晰看到趋势转折:2017年之前,国内社会消费品零售总额常年保持10%以上的高增速,消费市场活力充沛,持续带动物价平稳上行。
但从2018年开始,消费增速持续回落,正式迈入个位数增长时代。即便2021年有过阶段性小幅反弹,也没能扭转长期下行的大趋势。后续消费复苏力度持续疲软,2024至2025年社零整体增速不足4%,到2026年1-8月,增速仅维持在1.1%的低位水平。
居民消费意愿低迷、日常消费支出收缩、整体终端需求不足,市场没有足够的购买力支撑物价上涨。即便市场流动性充足,也难以推动CPI走高,这是物价持续低迷的核心需求端原因。
二、制造业产能过剩+行业内卷,持续压制商品价格
作为全球第一制造业大国,国内工业体系完备、商品物资供给极其充沛,完全可以实现全品类商品自主供应。
庞大的产能基数,也带来了激烈的市场竞争格局。近几年各行业内卷加剧,为抢占市场份额、消化存量产能,各行各业普遍开启价格战。从日常消费品、工业品到各类民生商品,降价促销成为常态,商品价格持续承压下行。
一边是海量、充足的商品供给,一边是企业主动降价抢占市场,双重作用下,商品价格很难出现大幅上涨,持续对冲了货币宽松带来的涨价预期,从供给端牢牢压制住了整体物价水平。
总结
综合来看,国内宽松的货币政策、充足的市场流动性,之所以无法推升CPI,本质是需求端疲软+供给端内卷双向作用的结果。
居民消费意愿不足,让物价失去上涨的核心动力;制造业产能过剩、行业价格内卷,持续压缩商品涨价空间。两大因素叠加,最终形成了当下“货币宽松、物价低迷”的特殊经济格局,也让国内CPI长期处于低位运行状态。
⚠️本文仅为宏观经济逻辑分析,不构成任何投资建议,经济市场有不确定性,仅供参考交流。