固态电核心标的|PEG全景估值+产业化逻辑深度梳理
⚠️风险提示1、本数据仅为PE÷一致预期净利润增速统计结果,不构成买卖建议。
2、固态电池目前整体处于中试、送样、验证阶段,2026年几乎不贡献大额业绩。3、锂电板块绝大多数为强周期股,业绩随锂盐、隔膜、电解液、铜箔价格剧烈波动,机构预期随时下修。4、负PEG、极低PEG、超高PEG全部失真,不代表低估/高估,仅代表增速预期弱、亏损、周期底部。
一、PEG核心定义(必看,避免踩误区)
• 正常PEG:1左右,代表估值与增速匹配
• 负PEG:预期净利润负增长/亏损 → 无估值意义、纯风险信号
• PEG 0~0.1:不是低估!是周期底部、市场给全年零增长预期
• PEG>3:增速预期极低或题材炒作,估值失效
二、35只固态电池标的|
【第一档:负PEG|完全失真 · 亏损/负增长风险区】
(固态业务无业绩,传统主业疲软,增速预期为负)
1. 金龙羽 -4.99:固态仅中试建设,传统锂电体量小,主业负增长
2. 力王股份 -3.22:小型消费锂电市占低,半固态仅研发,无增量
3. 纳科诺尔 -2.54:固态设备仅中试订单,传统设备增速疲软
4. 贝特瑞 -2.37:硅碳负极周期下行,价格承压,全年增速悲观
5. 武汉蓝电 -1.72:检测设备增长停滞,固态设备小单无法救主业
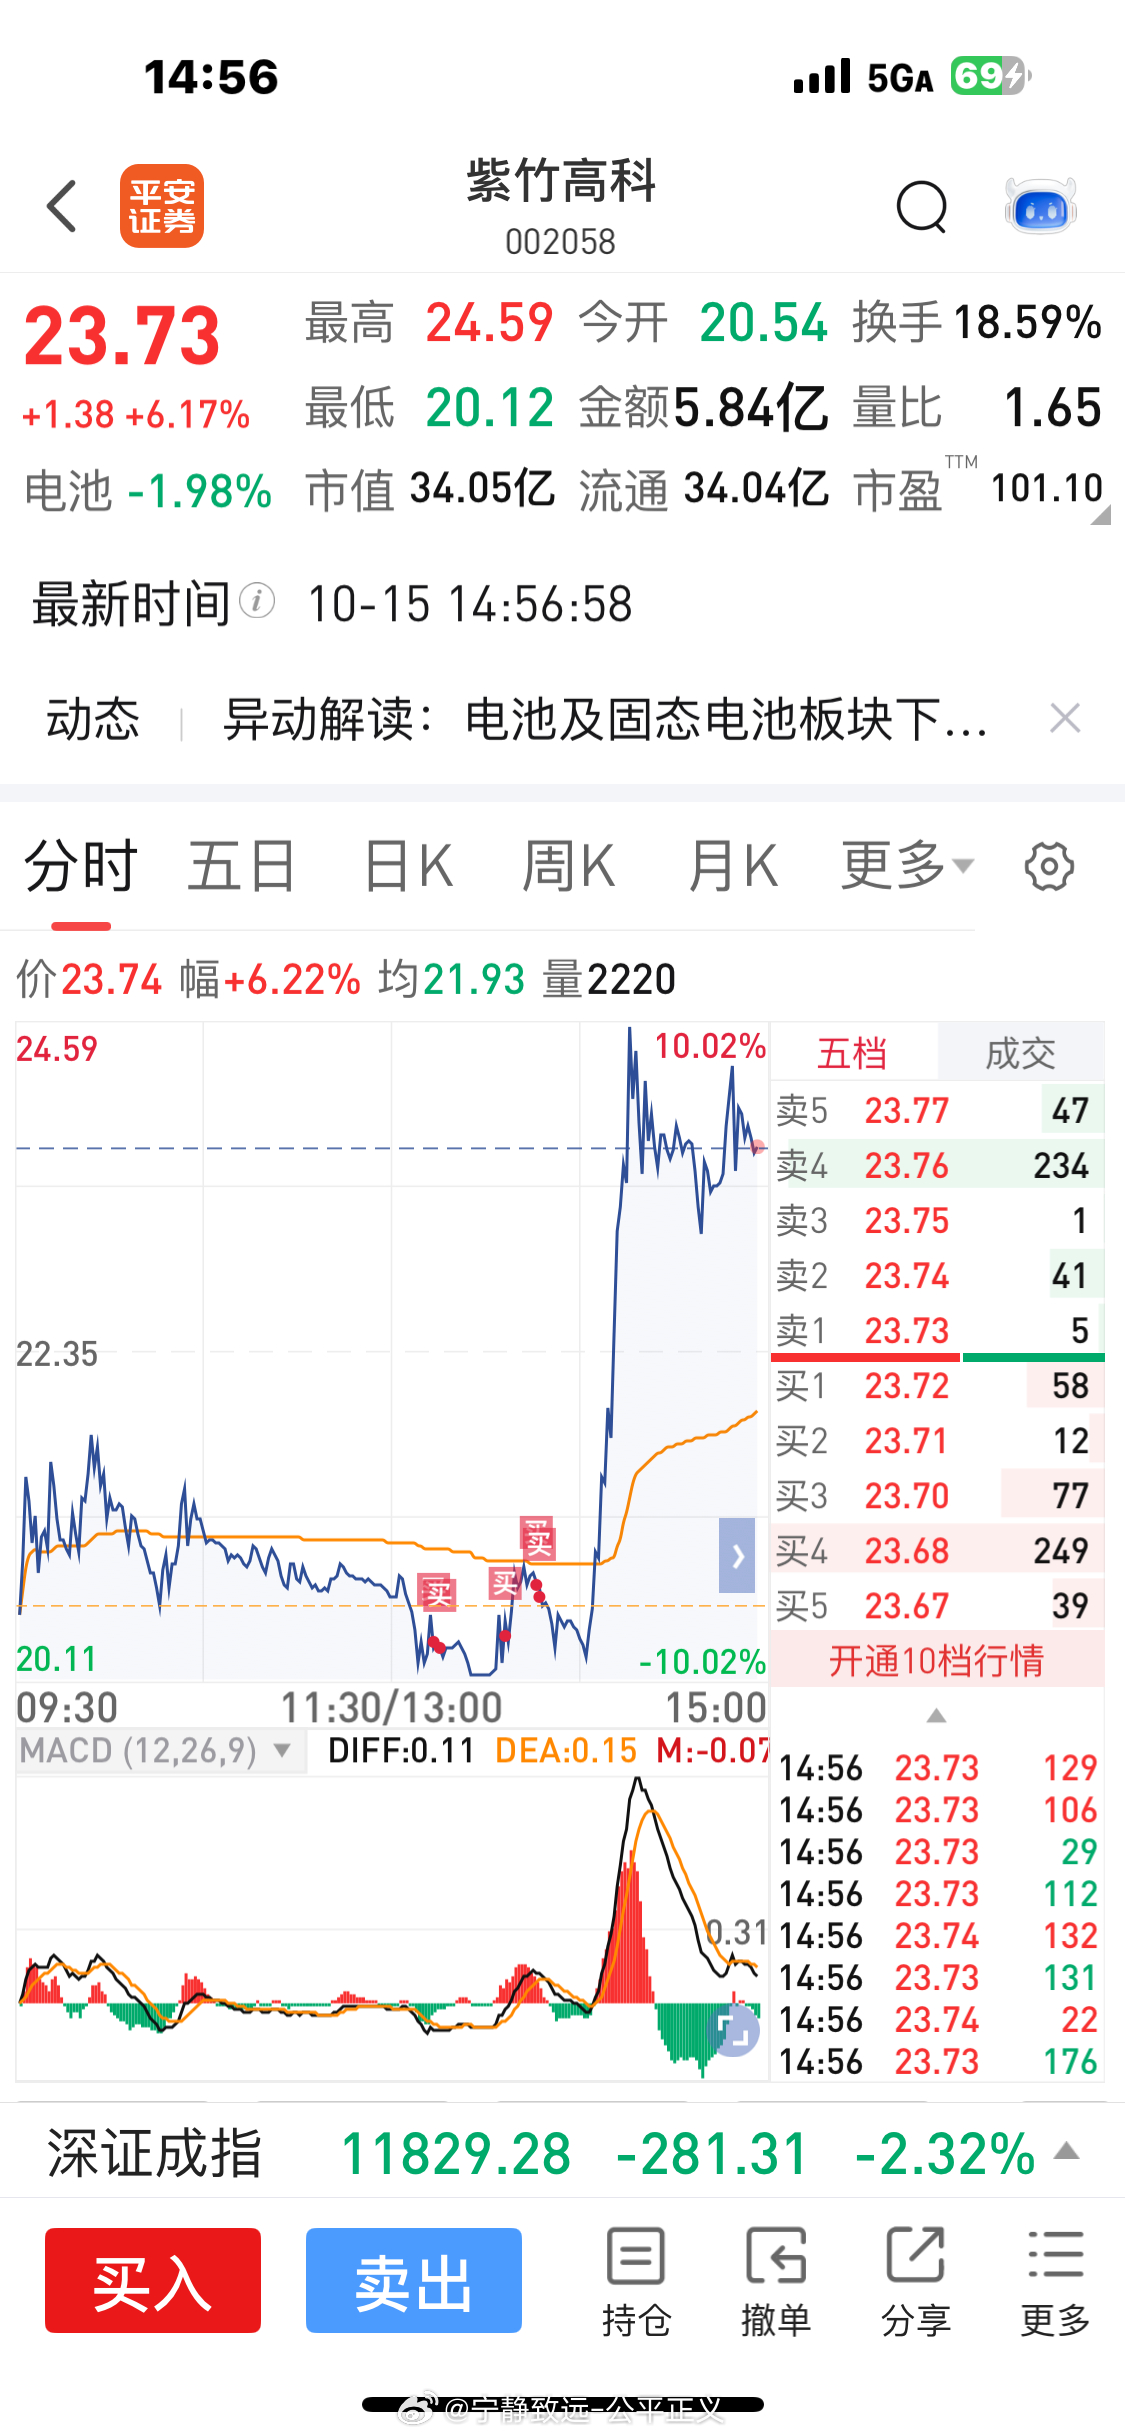
6.🌷🌷 紫竹高科 -1.23:铝塑膜主业一般,固态膜验证中,无业绩贡献
7. 振华新材 -0.78:高镍正极竞争激烈,固态正极仍在实验室阶段
8.🌷 科恒股份 -0.53:传统设备增速弱,固态设备仅零星交付
【第二档:PEG 0~0.1|周期底部失真 · 零增长预期区】
9.🌷 佛塑科技 0.01:铝塑膜传统业务弱,固态仍在研发10. 恩捷股份 0.03:全球隔膜龙头,但产能严重过剩、价格持续下跌11. 🌷中矿资源 0.03:铯铷全球垄断,但锂盐周期下行压制全年增速12.🌷 天赐材料 0.03:电解液全球龙头,硫化锂中试,主业周期承压13. 🌷嘉元科技 0.02:铜箔周期弱势,固态改性铜箔仅送样14. 🌷赣锋锂业 0.02:金属锂全球第一,完全跟随锂盐周期底部15.🌷 多氟多 0.08:六氟磷酸锂龙头,固态仅前瞻研发,主业周期波动大
【第三档:PEG 0.1~0.7|轻微复苏 · 估值相对合理区】
16.🌷 远东股份 0.16:铜箔+线缆双稳主业,固态集流体远期布局17. 🌷当升科技 0.31:高镍正极稳健,固态正极送样18🌷. 容百科技 0.32:高镍龙头,富锂锰基送样验证19.🌷 元利科技 0.32:PCDL固态基体材料优质,2027年后才有望兑现20.🌷 赢合科技 0.60:传统设备稳,固态中试设备小订单21. 🌷璞泰来 0.63:负极稳健,固态硅基负极送样22.🌷 厦钨新能 0.66:材料端固态进度最快,硫化锂已批量供货23.🌷 诺德股份 0.51:铜箔稳健,固态铜箔送样验证
【第四档:PEG 1~3|全池最有效区间 · 增速匹配估值】
(全池仅这一批PEG具备参考价值)24. 🌷国轩高科 1.13:自研硫化物固态中试良率高,量产线推进中25. 🌷盟固利 1.19:高镍正极稳定,固态材料持续验证26.🌷 先导智能 1.27:固态设备绝对龙头,唯一GWh级新工艺订单落地27.🌷 利元亨 1.75:固态整线设备第二梯队,中试订单充足28. 🌷天奈科技 2.29:碳纳米管导电剂龙头,适配固态体系
【第五档:PEG>3|高估/题材失效区】
(固态纯题材、无业绩,主业增速弱)29. 金禄电子 4.10:仅BMS电路板配套,无固态核心业务30. 🌷🌷上海洗霸 6.20:LLZO电解质题材强,2026零业绩兑现
三、核心结论:35只标的「真正有效PEG」仅5只
全市场固态电池板块,90%标的PEG完全失效✅ PEG有真实参考价值(增速+盈利双稳定):先导智能、国轩高科、天奈科技、利元亨、盟固利
❌ 全部失真(不可当低估看):锂矿、电解液、隔膜、铜箔、负极全部周期股(0PEG假象)上海洗霸、金龙羽、元利科技等题材股(PEG与固态逻辑无关)
四、固态电池真实产业化节奏
1、2026年:几乎所有公司固态业务 = 0利润全部处于:中试、送样、调试、验证阶段
2、2027年:行业产业化元年(核心拐点)
• 宁德时代:2027小批量装车
• 比亚迪:2027千台级示范
• 国轩高科:GWh产线落地
• 设备端2027迎来大规模招标潮
3、当前唯一兑现环节(已落地)
• 厦钨新能:硫化锂材料已批量供货头部电池厂
• 先导智能:已拿到GWh级固态新工艺设备订单
五、三大赛道PEG深层逻辑(最重要)
1、设备端(先导/利元亨/纳科诺尔/赢合)
• 当前PEG来自传统锂电设备
• 2027年GWh招标落地 → 增速爆发 → PEG大幅下调
• 设备是固态行情最先起爆、最确定方向
2、材料端(天赐/多氟多/当升/厦钨/恩捷)
• 现在0PEG是周期底部,不是低估
• 未来估值修复条件:1)锂盐/电解液价格企稳2)固态材料进入正式供应链(非送样)
• 厦钨新能是材料端进度最强标的
3、题材端(上海洗霸/金龙羽/元利/紫竹高科)
• PEG完全无参考意义
• 涨跌只看消息、情绪、催化,与业绩无关
六、后续最强观察信号(拐点判断标准)
【看多确认信号】
1、2026Q4—2027Q1:头部大厂GWh固态产线招标公告(设备端起爆)2、厦钨新能硫化锂签订长期供货协议(材料端拐点)3、宁德时代公布固态电芯正式参数
【看空证伪信号】
1、多家大厂推迟固态量产至2028年后2、锂电原材料价格继续下跌,周期股业绩继续下修3、固态材料送样大面积失败、验证不及预期
【关键时间窗口】
• 2026Q3:天赐材料硫化锂中试线投产验证
• 2026年底:广汽固态小批量装车
• 2027Q1:比亚迪20GWh固态产线开工
七、总结
1、现在所有固态电池股,都没有固态业绩,全是预期炒作。2、锂电周期股0PEG是底部悲观预期,不是低估。3、全池只有设备端PEG最健康、最有预期差。4、真正的固态行情,不在2026,在2027。5、现阶段只适合:设备龙头+材料进度最强标的做观察池,题材股纯情绪博弈。
图二:明天水下-3到一7之间,分批低吸