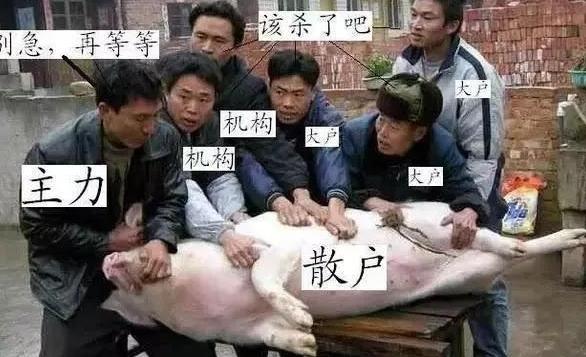
一位经济学者说:眼下 A 股的处境。机构和散户都把自己逼上了绝路,机构拉高了股价却出不了货。散户深套了股票又脱不了身。于是两者都走向了方向各异的不归路。
先看一组数字。2026 年上半年,A 股累计成交额 317.53 万亿元,刷新半年度历史纪录,日均成交额约 2.74 万亿元。上证指数涨了 3.16%,深证成指涨了 19.82%,创业板指和科创 50 指数分别涨了 35.58% 和 64.25%。盘面上热闹得像过年。
可同期散户的账户,中证协联合头部券商抽样调研显示,79% 到 82% 的活跃散户样本账户处于亏损状态,平均收益率 - 23.6%,人均亏掉 2.1 万元;该结论仅为抽样样本结果,不等同全部散户普查数据。指数在涨,散户在亏,这就叫结构性撕裂。
机构的日子也没好到哪去。公募基金一季度主动权益净赎回 1169 亿份,股票 ETF 净赎回 1605 亿份,资金全往货币基金和固收 + 里跑。增量资金不进权益市场,机构拉起来的票卖给谁。
有基金公司为了产品能成立,找 “帮忙资金” 撑场面,产品一成立这些钱就跑了,留下一堆烂摊子。新基金延长募集期的消息一个接一个,ETF 和指数基金占了大头。募不到钱,老产品又被赎回,机构手里那点筹码越捂越烫手。
量化在这中间扮演的角色值得单独拎出来说。国内量化私募管理的资金已经超过 1.8 万亿元,百亿级量化私募超过 60 家。
这些机构只占 A 股流通市值的 3% 左右,却贡献了每天 30% 到 40% 的交易额,在小盘股里交易占比超过一半。2025 年 45 家百亿量化私募全部赚钱,平均收益率 37.6%,最高的超过 70%。散户人均亏 2.1 万,量化平均赚 37.6%,同一张桌子上,有人在吃菜,有人在被吃。
南京大学安同良教授团队把量化的收割手法拆得很清楚。量化先把一只股票做出放量突破的架势,K 线漂亮得让人心动。散户看到信号追进去,量化停止买入,开始小批量高频往外卖,股价每天跌个百分之一二,跌上二三十天,散户扛不住割肉走人,量化再把筹码接回来。
这种形态 K 线图上看像一座坟,圈里人叫它 “坟包收割”。散户不是输给了运气,是输给了算法。
散户这边的处境更让人喘不上气。截至 2026 年中,流通市值口径测算,散户持股市值占比约 33%,机构持仓已经突破 50%(不含大股东限售股)。全市场 68.5% 的个股年内收跌。
10 万元以下的账户,盈利比例只有 1.3%,1 万元以下的账户盈利比例 0.1%。2026 年 8 月新开户数同比下降 10%,环比下降 9.7%。场外的人不进来了,场内的人不动了,散户成交占比跌到 18.6%,2018 年以来的新低。不割、不补、不开新仓,账户就那么躺着,像一潭死水。
一边是量化用算法和速度收割,一边是散户用躺平和沉默对抗。机构夹在中间,上面没有增量资金接盘,下面散户不玩了,自己把自己架在半空中。
北向资金三季度净流出 902 亿元,其中长线稳定型外资流出约 869 亿元。连那些号称 “长期看好中国” 的外资都在撤,机构想出货,货架上连个问价的人都没有。
监管层已经在动手。2026 年 6 月上交所清理了量化机构的专属高速交易通道。减持规则从一刀切改成差异化 “考试制”,把减持跟企业业绩挂钩。
证监会明确表态要 “突出公平性,深化细化高频量化监管”。方向是对的,可制度修补需要时间,市场上那些已经被套住的人和钱,等不了那么久。
这场僵局最要命的地方在于,它已经不是谁赢谁输的问题了。机构出不了货,散户脱不了身,量化赚得盆满钵满却把市场生态越搞越差。
三方各自朝着不同的方向走,走到的却是同一个终点:部分交易博弈特征凸显,但 A 股整体仍具备价值发现、服务实体融资的基础功能,不能简单定性为纯粹的博弈场。部分标的价格和基本面脱钩,短期交易容易呈现零和博弈特征,谁跑得快谁赢,跑得慢的人连站的地方都没有。
官方参考来源:
- 证券时报・数据宝:2026 年上半年 A 股市场成交数据统计
- 中证协联合头部券商:2026 年上半年散户账户盈亏抽样统计
- 上交所:2026 年一季度量化交易占日均成交额官方数据
- 南京大学安同良教授团队:AI 时代中国量化交易异化研究报告