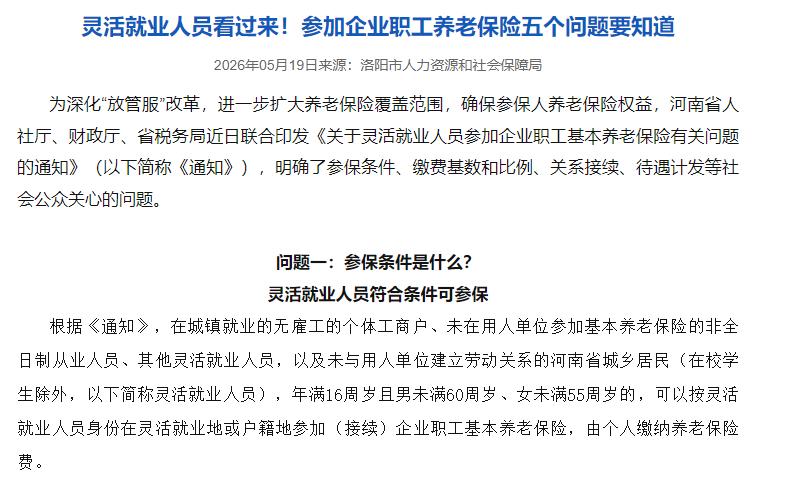
灵活就业的人自己交社保,一个月交1000块,进你自己账户的只有400块,剩下600块是进统筹的,比例20%,这20%全得自己掏,一分钱补贴没有。
很多人第一次算这笔账,心里都会咯噔一下:钱是我一分一厘挣的,怎么大头没进自己口袋?这感觉,就像往一个公共水池里倒水,自己只拎回一个小桶。
但先别急着说亏。这里头有个关键误区:那600块,不是被谁拿走了,而是换了一种方式,替你买了几样东西。
说白了,个人账户是你的存钱罐,统筹账户是你的终身饭票。
为什么非得这么分?因为养老保险从根上就不是纯储蓄,它是保险。储蓄怕的是人活着,钱没了;保险干的,正是这件事——只要你活着,就有一笔钱按月到账。
你退休后拿的养老金,其实是两块拼起来的。一块叫基础养老金,从统筹基金里出;一块叫个人账户养老金,从你自己那400块积累的账户里出。
个人账户的钱,领完就没了,但基础养老金不会。哪怕你个人账户已经清零,只要人还在,养老金就继续发。每年养老金上调,也多由统筹这边扛。人走后,丧葬补助金和抚恤金,同样从统筹里出。
所以,那600块不是消失了,它变成了“活得越久,领得越多”的那部分保障。
再跟企业职工比一比,就更清楚了。企业职工养老保险总费率一般是24%,其中单位掏16%,个人只掏8%。灵活就业人员总费率是20%,全自己掏,但已经比24%低了4个点。而且,在缴费基数、缴费年限一样的情况下,退休金算法和企业职工是一样的。
也就是说,你吃亏的地方,是没人替你分担单位那部分;你占便宜的地方,是费率打了折,待遇没打折。
至于补贴,你说一分没有,可能是真的,也可能是信息差。不少地方对就业困难人员、女性40岁男性50岁以上的灵活就业者,有社保补贴,有的补实际缴费的三分之二,有的定额补。但它通常要先缴后补,还要先做认定。你不问,它不会自己找上门。
所以,别只盯着那400块。
灵活就业社保这笔账,不能只看个人账户进了多少,还要看缴费年限、缴费基数、当地社平工资,以及你能不能申请到补贴。这些,才真正决定你退休后每月能拿多少。
说到底,灵活就业社保不是一笔简单的存款,而是一份对抗长寿风险的契约。个人账户管你“存了多少”,统筹账户管你“活多久”。
明白了这一点,就不会只觉得那600块是替别人交的。它是在给未来的自己,买一份只要活着就不会停的底气。
这大概就是规则背后的实在逻辑:眼前的账要算,但更长的那本账,得用一辈子去算。
信息来源:中新网
文|花开富贵
编辑|南风意史