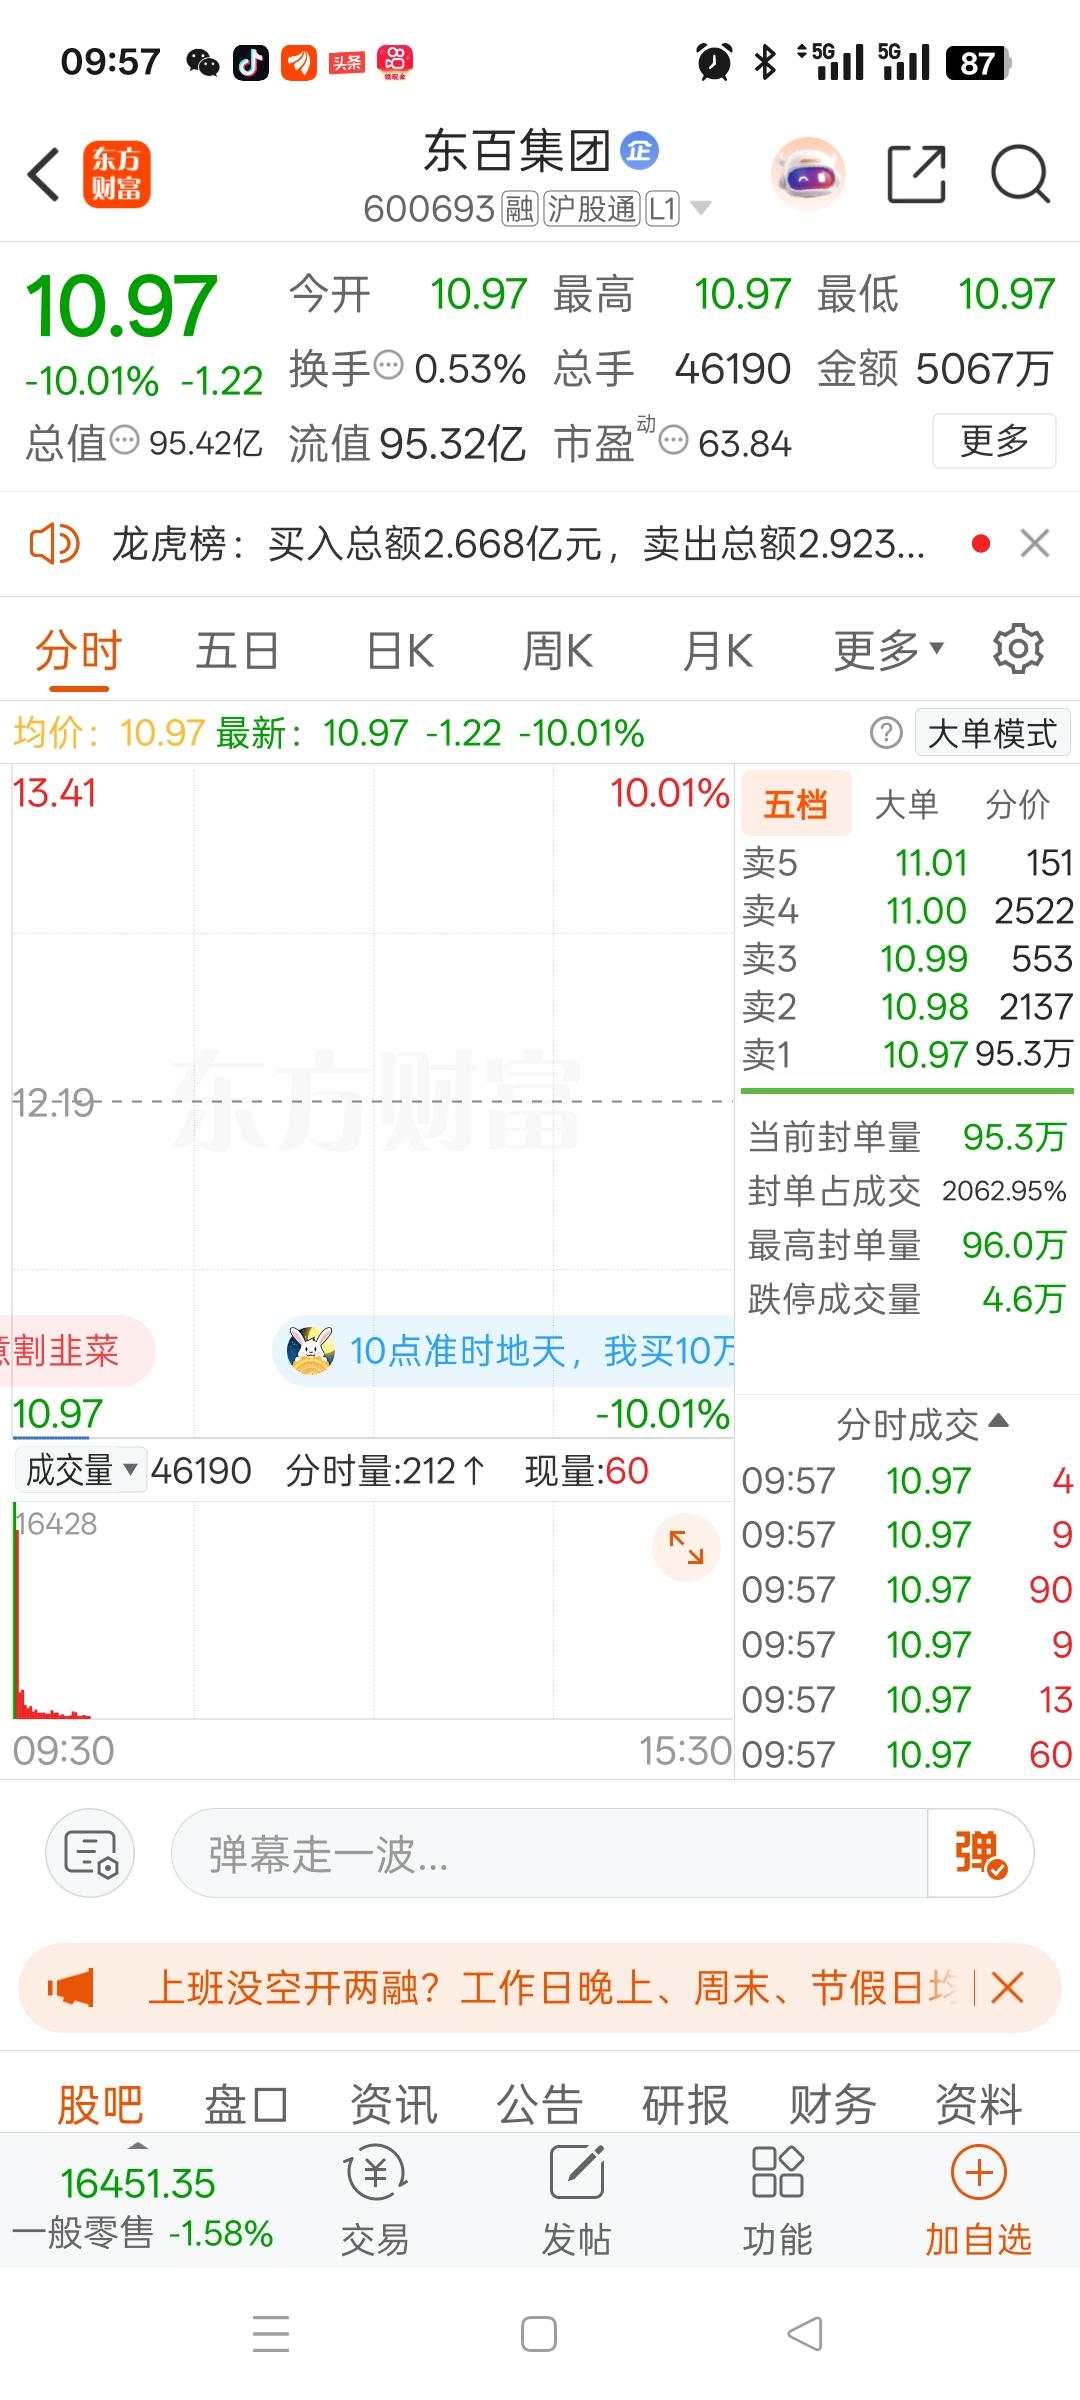
A股昨天最惨的股票诞生了,它就是东百集团。
前几天从9块多一路冲到13.53,短短一个星期走出一波凌厉上涨,不少人看着强势追了进去。
我认为,东百集团这次真正让人难受的地方,不只是一个跌停,而是市场刚把“光芯片”这个新故事推到高位,交易预期却在几天后突然落空。
10月15日,东百集团开盘直接跌停,股价报10.97元,全天封死跌停,证券时报报道早盘封单超过90万手。
对持仓者来说,麻烦的不只是账面跌了多少,而是想卖的时候,未必能顺利成交。
从走势看,这只股票此前确实从9块多一路走强,并在10月14日盘中冲到13.53元。
这里有个口径要分清,13.53元是盘中高点,当天收盘是12.19元。
股市里,盘中高点不等于大量资金都能成交的价格。
我更愿意把这轮行情理解成一次“预期交易”。
东百集团原来的核心业务并不是光芯片,而是商业零售、仓储物流等。
公司此前披露,全资子公司拟以3.16亿元收购杭州快灵光电52.6667%的股权,计划借此进入光芯片领域。
这个消息的想象空间不小,风险也写在公告里。
快灵光电截至8月31日的账面股东权益为7076.97万元,评估值达到6.117亿元,评估增值率764.35%。
标的公司2025年净利润亏损1507.22万元,2026年1月至8月又亏损251.70万元,高速率产品还处在客户验证和小批量订单阶段。
我觉得这里才是普通投资者最值得琢磨的地方:股价交易的是未来,财报呈现的是现在。
只要市场相信这笔收购能把一家传统商业企业带进科技赛道,估值就可能快速抬升;可一旦交易终止,原先那部分想象空间也会跟着缩水。
更值得注意的是,公司自己已经提醒过,10月8日至13日股价累计涨幅31.97%,平均换手率、平均成交额都明显高于零售业同期水平。
截至10月13日,公司静态市盈率、滚动市盈率分别达到233.79倍和218.62倍,明显高于零售业同期水平。
公司还提示了短期涨幅过大、非理性炒作以及大幅下跌等风险。
到了10月14日晚间,公司公告终止收购,理由是各方没能就交易关键条款达成一致。
更关键的是,这笔交易并没有签正式股权收购协议,公司明确表示,交易终止不会对财务状况和经营状况产生重大影响。
在我看来,这就把这次跌停的性质说得比较清楚了:它更像是市场对“并购预期消失”的重新定价,并不能简单理解成东百集团主营业务一夜之间出了大问题。
公司也确认,目前经营活动和经营秩序正常,主营业务没有发生重大变化。
这也是一些文章容易写偏的地方,把它说成“公司突然暴雷”,证据并不够;把它直接定性成“忽悠式收购”,也缺少足够事实支撑。
上交所在10月11日针对这笔收购下发了监管工作函,这说明跨界并购需要更充分的信息披露和风险核查,但单凭监管工作函本身,不能推导出公司存在违法违规行为。
从投资角度看,遇到一字跌停,最难的往往不是判断它贵不贵,而是判断自己还能不能交易。
已经被封在跌停板里的投资者,短线很难靠情绪解决问题;没有持仓的人,也没必要看到跌停就急着抄底。
我的看法是,把“公司基本面有没有变化”“下跌是预期落空还是经营恶化”“估值有没有回到合理区间”分开看,再决定自己能承受多大的风险。
A股里容易让人吃亏的,很多时候不是看错一家公司,而是把一个预期当成确定性,把一段上涨当成趋势永远不会结束。
东百集团这次的经历提醒大家,企业可以通过并购寻找新增长点,交易也可能因关键条款谈不拢而终止。
投资者需要尊重公告、尊重风险、理性决策,不盲目追涨,也不因一次跌停就把一家企业直接判定为“完了”。
我更愿意把这件事留给大家一个问题:如果一只股票上涨靠的是一个尚未落地的故事,那么故事消失以后,股价还剩多少真正有业绩支撑的价值?
想明白这个问题,很多“一字跌停”就没那么神秘了。