这有什么好争议的,国家内需不足的根本原因就两个!
一个是居民收入分配的结构失衡,另一个是社会保障预期不足的双重约束。
先说第一个,收入分配结构失衡到底失衡在哪。说白了就是,经济增长的规模越来越大,但分到老百姓手里的那份,比例没跟上。
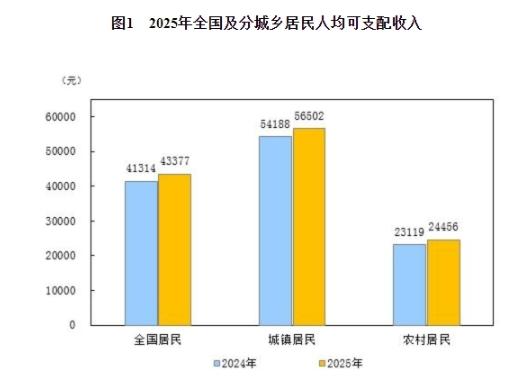
国家统计局的数据摆在这里,2025年全国居民人均可支配收入虽然还在涨,但工资性收入占比也就57%左右,真正能让居民拿到手的活钱,增速一直跑不赢企业利润。
制造业一线职工工资增速4.2%,同期制造业企业利润增速5.0%,差了快一个百分点。农民工更不用说,月均收入5075块,工资增速2.3%,连续四年低于GDP增速。
这意味着什么?企业赚的钱越来越多,但打工人拿到的份额在缩。利润往资本端走,工资往劳动者这边倾斜的力度不够,结果就是最有消费意愿的那批中低收入群体,手里的钱就那么多,想花也花不出来。
别拿什么居民人均存款逼近12万块来说事,那是被平均出来的数字。
央行2025年四季度的城镇储户问卷调查明明白白写着,倾向于"更多储蓄"的居民占了62.9%,愿意"更多消费"的只有22.5%。将近三分之二的人选择把钱存起来,而不是花出去,这不是消费观念的问题,是手里的钱不够硬气。
收入就那么固定一块,大头被房贷、育儿、老人医疗切走了,剩下那点钱谁敢乱花?
往深了说,收入分配失衡不光是工资涨得慢的问题,还有一个结构问题——财产性收入占比太低。
2026年上半年数据显示,人均财产净收入1845元,只占可支配收入的8%出头。什么叫财产性收入?就是房租、利息、理财分红这些。
大部分老百姓的资产就是一套自住房,既不能卖了吃,也产生不了现金流,真正能靠资产获得稳定收入的,是少数人。
一头是劳动报酬占比偏低,另一头是资本回报占比偏高,中间再夹着一个庞大的中低收入群体,想消费没钱,有钱的那批人该买的都买了,整个社会的消费自然就拉不动。
这就引出第二个问题,社会保障预期不足。
老百姓为什么不敢花钱?不是不想花,是不敢花。背后是教育、医疗、养老的压力压着,谁也不知道明天会出什么事,手里没点存款心里发慌。
养老这块,虽然全国基本养老保险参保人数已经超过10.76亿,参保率95%以上,但保的是"基本",不是"体面"。
企业年金参加的职工才3300多万人,个人养老金开户1.5亿,真正往里存钱的没多少。农民每个月领的那点养老金,够买米买菜但不够应对大病大灾。
医疗也是一样,医保覆盖广,但报销比例和目录范围摆在那里,真遇上大病重病,自费部分照样能把一个中等家庭拖垮。国家医保局的数据显示,1998年到2025年医保基金累计支出26.9万亿,听起来不少,但摊到14亿人头上,再除以27年,也就那样。
正是因为这些不确定性,居民才会把钱死死攥在手里。
2022到2025年,居民多存了大概6万亿的超额储蓄,这些钱不是不存在,是趴在银行账上不动,不敢拿出来花。央行的调查也说了,预防性储蓄心态依然存在,大额消费需求没释放出来。
那发消费券、发补贴行不行?没说到点子上。
短期刺激只能管一时,解决不了根本问题。你发个几千块消费券,老百姓转头就存起来了,因为他知道下个月、明年、十年后,该面对的压力一个都没少。
真正要解决内需问题,就得从这两个根上发力。
一头是收入分配改革,得让劳动报酬在初次分配中的比重提上来,让打工人的工资增速跟上甚至跑赢企业利润增速,尤其是中低收入群体,他们的消费意愿最强,给他们涨一块钱,比给高收入群体涨十块钱带劲。
另一头是社会保障网得织得更密更牢,教育、医疗、养老这几块的保障水平得往上提,特别是农村和灵活就业群体,让老百姓敢花钱、愿意花钱、没有后顾之忧地花钱。
现在政策方向其实已经在往这边调了,育儿补贴、医保补助提高、养老金连续21年上调,这些都是好的开始。但步子还可以再大一点,速度还可以再快一点。
内需不是喊口号喊出来的,是老百姓手里有钱、心里有底,自然就花出去的。