粤苏半年报:差距缩至1893亿,头把交椅还稳吗?
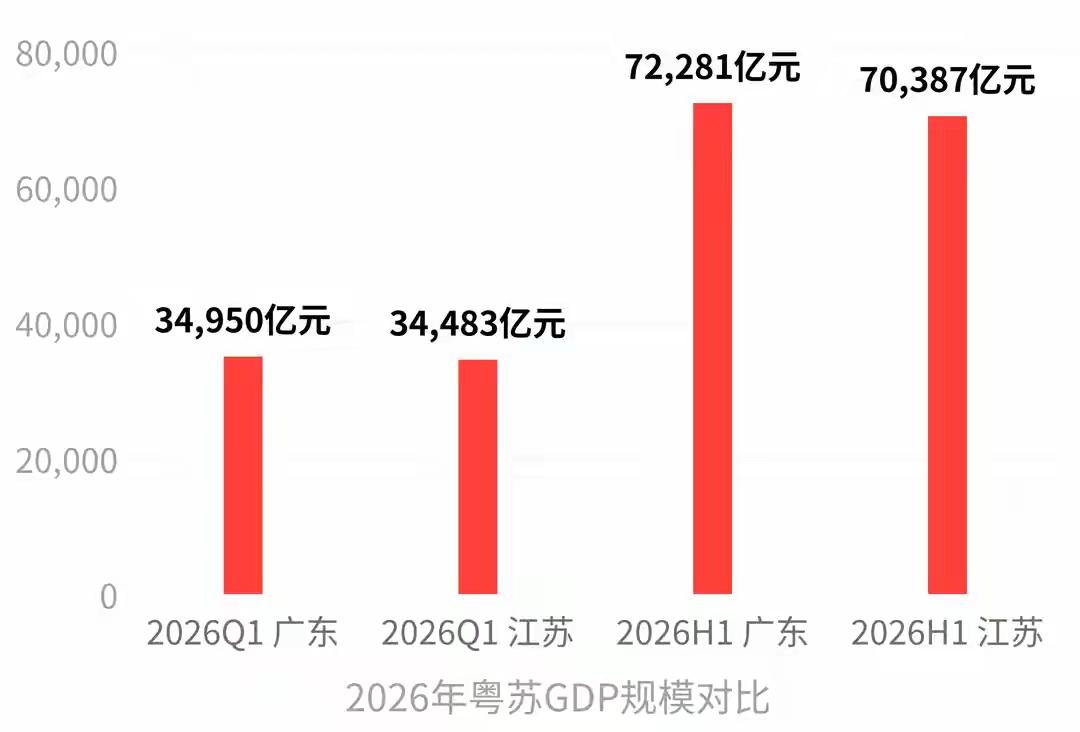
2026年上半年,广东与江苏首次在半年报中同时站上7万亿元台阶。广东以72281.05亿元继续位居全国第一,江苏以70387.3亿元紧随其后,两省差距仅剩1893.75亿元。五年前,这个数字是8005亿元。从8000亿到不足1900亿,江苏用五年时间把差距缩小了四分之三。
增速分化:4.5%与5.2%
两省增速差异是差距收窄的直接原因。广东上半年GDP同比增长4.5%,低于全国4.7%的平均水平;江苏增长5.2%,高于全国0.5个百分点。江苏GDP累计增速已连续13个季度保持在5%以上,而广东4.5%的增速虽创下近三年同期最高,但与全国的差距从去年上半年的1.1个百分点缩小到0.2个百分点,仍处于“修复中提速”的阶段。
从近五年全年数据看,广东领先江苏的GDP差额从2021年的8005亿元逐年收窄至2025年的3495亿元,2026年上半年进一步压缩至1894亿元。按当前势头,市场普遍预测江苏有望在2027至2028年间实现反超。
产业底色:终端消费品 vs 中间品
两省增速差异的背后,是产业结构的深层分野。广东强在“To C”的终端消费品,以电子信息、消费电子、家电、服装等出口导向型产品为主;江苏强在“To B”的中间品和基础材料,以机电产品、高端设备、零部件等中游产品为主。
上半年,江苏电子专用材料制造增长41.9%,集成电路制造增长26.8%,电子电路制造增长24.9%。这些不是卖给消费者的成品,而是别人做终端产品离不开的元器件。与此同时,江苏装备制造业增加值增长9.1%,对全部规上工业增加值增长的贡献率高达76.5%。
广东方面,高技术制造业同样表现不俗,先进制造业、高技术制造业增加值分别增长6.9%、11.1%。工业机器人、3D打印设备、集成电路产品产量分别增长34.2%、51.8%、29.7%。上半年广东人工智能产业营收超2400亿元,AI相关产品进出口突破万亿元。
但广东的结构性短板在于:出口以终端产品为主,手机、家电、服装等消费品一旦遭遇海外市场波动,压力直接传导到珠三角的工厂车间。而江苏的中游产品恰好切入了国内设备更新与全球制造业扩张的周期,在这一轮AI基建浪潮中,苏州更卡住了全球光模块的产业链咽喉。
区域模式:“单极突进” vs “十三缸发动机”
两省区域发展格局的差异同样深刻。广东是典型的“单极突进”模式,深圳、广州、佛山、东莞四座城市撑起大半壁江山,深圳和广州两市GDP就占到全省约五成,出口占到约六成。粤东粤西粤北工业底子薄,难以补位,一旦核心城市进入产业阵痛期,全省增速便被“大发动机”的节奏牵制。
江苏则是“十三缸发动机”——13个设区市全部跻身全国城市百强,苏南抓高端装备和电子信息,苏中做船舶和生物医药,苏北扛工程机械和动力电池。苏锡常通宁5座万亿级城市经济总量占全省比重超六成,半数以上地市达到或超过省平均增长线。没有独大的龙头,也没有掉队的短板。
外贸分野:广东“一骑绝尘”,江苏“奋起直追”
外贸是广东最亮眼的引擎。上半年广东货物贸易进出口5.49万亿元,历史同期首次突破5万亿元,增长20.8%,占全国外贸的21.6%,贸易增量对全国外贸增长的贡献率达25.6%。集成电路出口2667亿元,增长61.4%;无人机出口占全国的94.8%。
江苏外贸同样创下历史同期新高,上半年进出口增长23.9%,增速甚至高于广东,占全国比重达13.7%。但江苏外贸的体量仍与广东有较大差距,广东一省的外贸增量就超过江苏全省的进出口总额。
投资承压:两省共同面临的结构性挑战
投资是两省共同的压力点。广东上半年固定资产投资同比下降11.4%,房地产开发投资下降21.6%。江苏固定资产投资整体下降9.2%,房地产开发投资下降22.3%。但江苏的设备购置投资逆势增长15%,制造业设备购置增速达15.8%,体现出企业“换装备、提效能”的强烈意愿。广东设备工器具购置投资同样大幅增长22.4%,投资结构正在从传统领域向新动能加速切换。
谁执牛耳?
短期看,广东2026年守住全年第一仍无悬念。但江苏“十三缸发动机”的均衡底盘,叠加在AI基建浪潮中的产业链卡位优势,正在将“总量追赶”转化为“增速领先”。广东则在加速修复——4.5%的增速创近三年同期最高,AI对工业的拉动效应持续释放。
这场竞速的深层逻辑,本质上是两种发展模式的碰撞:广东代表以终端消费和外贸驱动的“单极模式”,江苏代表以均衡发展和中上游制造为底盘的“群狼模式”。前者弹性大、爆发力强,但更易受外部冲击;后者底盘稳、韧性强,在新一轮科技周期中正展现出越来越明显的优势。头把交椅的悬念,或许比过去任何时候都更值得关注。