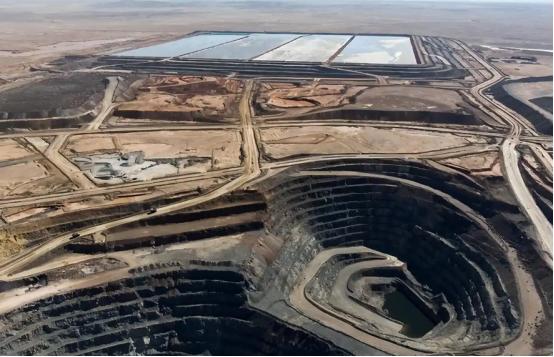
蒙古这座超级大铜矿交给了力拓,力拓以为拿下了宝藏,没想到,后来一再被拉回谈判桌!
这座矿就是奥尤陶勒盖铜矿,位置相当优越,离中国边境只有80公里,地下埋着3000多万吨铜,还有上千吨的黄金和白银资源,按照官方勘探数据和开采规划,预计能连续开采半个世纪。
这么大一块肥肉,谁看了不眼热?
2001年前后,加拿大艾芬豪矿业发现了这里的巨大矿体,2009年蒙古政府与投资方签下协议,蒙古拿34%的股份,项目公司控制66%,力拓随后一路增持,到2022年又花约31亿美元收购绿松石山,最终把那66%彻底握在手里。
当时力拓看中的不只是眼前的矿,更是全球能源转型带来的铜需求,一座未来年产量能冲到50万吨、到2030年前后有望跻身世界第四大的铜矿,怎么看都是矿业巨头必须抢占的位置。
可真正下到地底,力拓才发现,这块宝藏不光会出铜,还会“吞钱”。
奥尤陶勒盖八成以上的价值埋在地下,最深作业区达到地下约1300米,采用的还是技术复杂、前期投入巨大的自然崩落法,2016年披露的地下工程预算是53亿美元,后来一路涨到70.6亿美元,投产时间也被推迟了21到29个月。
直到2023年3月,地下矿才实现可持续生产。
钱越投越多,时间越拖越长,蒙古国内的疑问也越来越尖锐:矿是蒙古的,股份也写着34%,为什么铜运走了一车又一车,老百姓却迟迟看不到分红?
问题就卡在这34%上。
蒙古当初没有足够资金跟投,相关投入主要靠股东融资,贷款本金和利息要排在分红前面偿还,账面上是股东,现金流上却得先还债,这就像家里有一座金山,门票写着你的名字,可钥匙还押在债主手里。
2022年,为了让地下工程继续推进,力拓一方免除了蒙古国有股东约24亿美元的历史挂账,这在当时已经算是一次大让步。
可账并没有就此算完。
到了2025年至2026年,蒙古政府又把股东贷款利率、管理费和分红时间重新摆上桌面,原先的利率为SOFR加6.5%,2026年6月30日的新协议把加点降到了4%,按当时口径,相当于从约10.4%降到约7.9%。
这一刀砍下去,减少的是未来数十亿美元的利息负担,增加的是蒙古能真正拿到手的收益,蒙方随后还把提前分红写进了2027年预算安排。
力拓能不心疼吗?
它承担了地下工程的技术风险、工期风险和几十亿美元的资本投入,好不容易等到高品位矿石爬上来,合作方却又要求改利率、降费用、早分钱,这笔买卖显然不是签完合同就能躺着收钱。
更让力拓头疼的是,谈判桌外还有民意。
2026年6月,蒙古抗议者一度堵住通往中国的铜精矿运输道路,要求本国从矿山获得更多收益,奥尤陶勒盖方面估算,若封堵持续一周,蒙古财政可能损失约1330万美元。
你看,这就是这座矿最微妙的地方:蒙古需要力拓的钱和技术,力拓需要蒙古长期稳定的政策,而双方最后又都需要中国市场。
矿山离中国边境只有80公里,铜精矿交货和外运最现实的通道就在中蒙口岸,铜不会因为股东来自澳大利亚,就突然长出翅膀飞向南半球。
更有意思的是,2025年10月,力拓还把中国国家电投旗下启源芯动力的换电技术请进矿区,8辆载重91吨的电动矿卡、13块大容量电池和一座换电站一起上场,单次换电不到7分钟,测试一直持续到2026年底。
绕了一大圈,资本可以来自远方,设备和技术可以全球采购,可矿山旁边最大的市场、最成熟的产业链和最便捷的运输方向,还是中国。
当然,力拓也并没有被这座矿拖垮。
10月14日公布的最新数据里,奥尤陶勒盖2026年前三季度生产铜31.2万吨,同比增长29%,第三季度年化产能已经跑到约45万吨,说明这台吞了多年资金的巨型机器,终于开始加速吐出高品位铜矿。
但产量越高,桌上的利益就越大,蒙古越想早分钱,力拓越想守住回报,下一轮争论只会更激烈。
这件事真正值得琢磨的,不是谁“捡了便宜”,而是超级资源项目从来没有一锤子买卖,合同签在纸上,地理写在地图上,民意刻在选票里,三本账必须同时算。
力拓拿到了矿,却拿不走蒙古的主权和民意;蒙古引入了远方资本,却改变不了中国就在80公里外。
说到底,奥尤陶勒盖埋在地下的是铜,摆在地面上的却是一张几十年都散不了的谈判桌。
力拓以为自己买下的是一座矿,后来才明白,它真正接手的,是一场要谈半个世纪的生意。