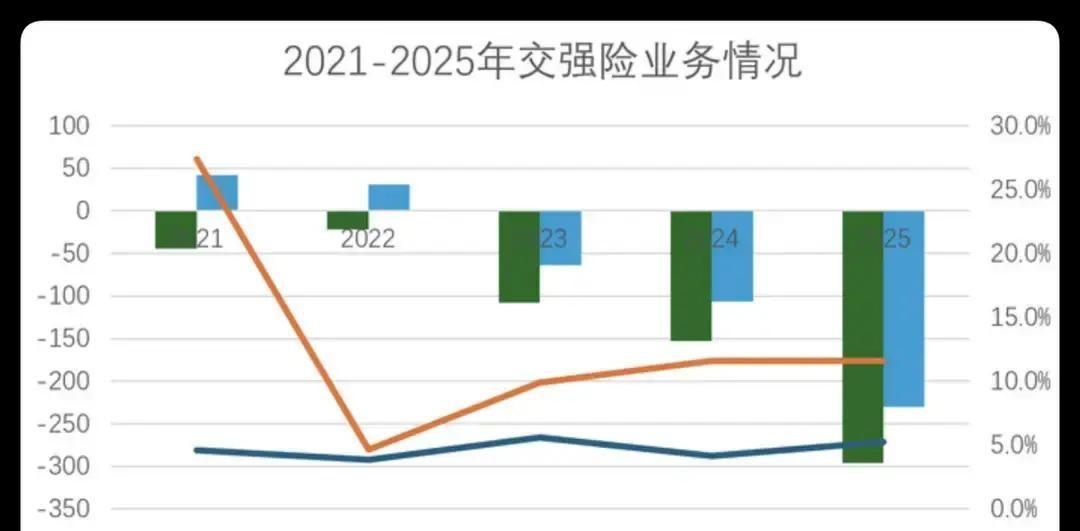
真是难以置信,全国近4亿车主每年都在交的交强险,竟然能一年亏掉230亿!按理说这么多车主,不交还不能上路,怎么还能亏钱?
老周每年交九百多元交强险,开车二十年,觉得自己早把保费“开回来了”。直到一次事故中,交强险替他赔了伤者两万八,他才意识到:这笔钱不只是在保他自己,也在替路上每一个可能出事的人兜底。
全国近4亿车主都要买交强险,车不投保就不能合法上路,可这样一项几乎人人缴费的强制保险,竟然一年亏了约230亿元。钱从哪里出去,又是谁在填这个窟窿?
老周跑车多年,小刮小蹭碰上过十几回,赔出去的钱并不算多,他原本也觉得,车主这么多,保险公司怎么都不该亏。
后来他听在交警队工作的老同学讲起本地的理赔情况:去年当地交强险案件中,人身伤害只占三成,赔款却占了八成;剩下七成多是小碰小擦,赔付金额远远比不上人伤案件。
这不是全国统一的数据,却能说明交强险赔付的一大特点:案子不一定多,单笔赔偿却可能很高。人伤赔偿涉及伤残、误工、护理等费用,标准比前些年提高不少,一场事故里,车辆损失也许只有几千元,伤者的医疗和后续赔偿却可能高出一大截。
老周想起上个月在省道上的一次事故,一位骑三轮车的老人横穿马路,他踩下刹车还是没能避开,最后交强险赔了对方两万八,自己只付了三百元拖车费。
那时他觉得自己没花多少钱,如今回头想想,这笔赔偿恰恰是交强险存在的意义:出了事,先让伤者有保障,而不是只看谁交了多少保费。
交强险不是一份只为车主个人服务的保单,遇上没有保险的行人、骑车人,或者经济能力有限的事故责任方,它仍要承担法定赔偿责任。很多车主平时感觉不到这层作用,直到某次事故真正发生,才发现自己交的钱早已进入一张更大的安全网。
另一笔越来越重的支出,来自新能源车。中国精算师协会相关数据表明,新能源车的车均风险成本约为燃油车的2.2倍,保费却只有后者的1.7倍左右,风险成本和收费之间差出的这部分,正成为行业亏损的重要原因。
新能源车为什么更贵?一体化压铸车身一旦受损,原本看似不大的碰撞也可能牵涉整块结构件;电池包底部遭到撞击,检查和维修费用常常高达数万元,严重时甚至达到六位数。再加上新能源车出险率高于燃油车,赔一次,成本就可能顶得上许多辆车一年的保费。
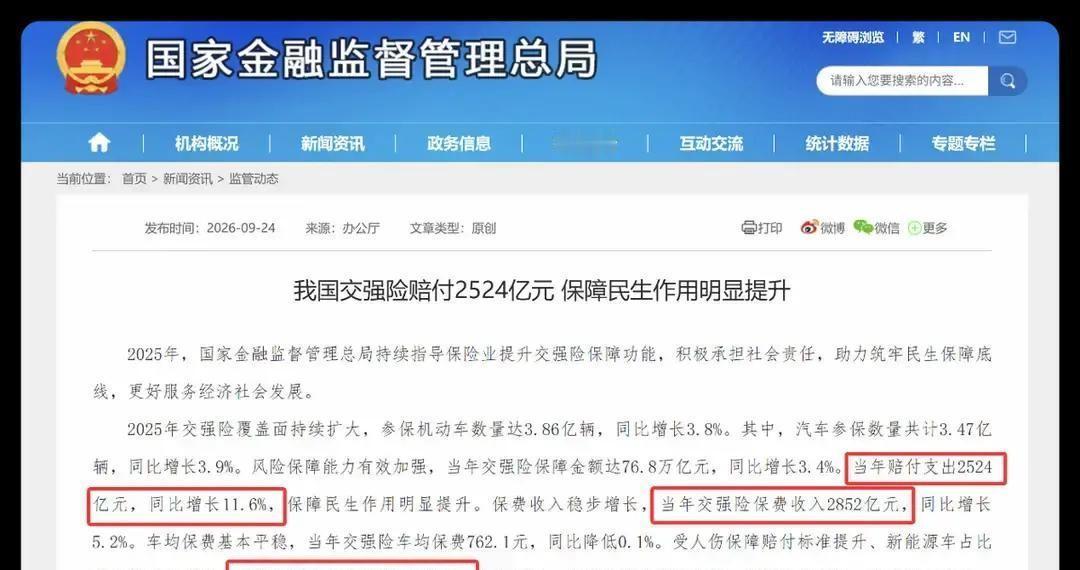
账面上的变化也不轻松,2025年,交强险保费收入增长5.2%,赔付却增长11.6%,赔付增速超过保费的两倍,若这样的差距持续扩大,亏损就很难靠现有收费水平消化。
那么,能不能直接涨价?这事没那么简单。交强险是法定保险,保险公司不能因为亏损就不卖;但商业险不同,保险公司会看出险记录和风险,甚至提高价格或拒绝承保。
老周去保险营业厅问过这件事,柜台人员告诉他,交强险必须承保,商业险却可以筛选客户:出险次数多,保费可能上浮;有些高风险车主,商业险甚至买不到。老周去年出险两次,今年商业险就涨了一千二。交强险照样买得到,其他保障却更贵了。
这也让一些车主觉得,自己像是在替别人买单,可问题不只是“谁多交了几百元”,而是风险究竟有没有被合理区分。
天天接送孩子的家用车、跑长途的货车、频繁上路的网约车,使用强度和事故概率并不一样;长期安全驾驶、十几年没有出险的司机,也不该和高风险车辆承担完全相同的成本。
当然,交强险的互助属性不能丢,它不是普通商品,不能只按谁出险多、谁就多收钱,更不能让高风险人群因为保费太高而失去基本保障。但在兜底之外,也应当给安全驾驶留下更清楚的激励:长期少出险的车主获得更多优惠,营运车辆和高风险车辆承担与风险相匹配的费用。
收费之外,维修价格也得更透明。尤其是电池包、一体化压铸车身等部件,检测、维修、换件各自多少钱,不能只由维修方报一个总价,车主和保险公司都只能照单全收,维修成本不清楚,最终就会反映到赔付和保费上。
央视新闻9月底曾以“交强险一年亏230亿,保费涨吗?”为题讨论这一问题,说明交强险的收支压力已受到关注。与此同时,2026年1月至8月,车险综合成本率降至95.8%,行业整体经营有所改善,但交强险该怎样定价、如何平衡保障与成本,仍没有明确答案。
老周后来甚至动过不买车损险的念头,因为他觉得自己开得稳,买保险像在交罚款。可交强险和商业险保障不同,少买一份商业险,事故后可能就得自己承担更多损失;更不能因为交强险亏损,就把所有压力简单推给普通车主。
交强险该兜的底必须兜住,定价也该跟上新能源车和维修成本的变化。真正让人信服的制度,不是人人交一样的钱,而是守规矩的人得到实惠,风险更高的一方承担更合理的成本。
信源:证券时报——去年交强险参保机动车3.86亿辆 同比增长3.8%