蒙古超大铜矿回绝中方,澳洲力拓开心接盘后,被接下来一幕整懵了!
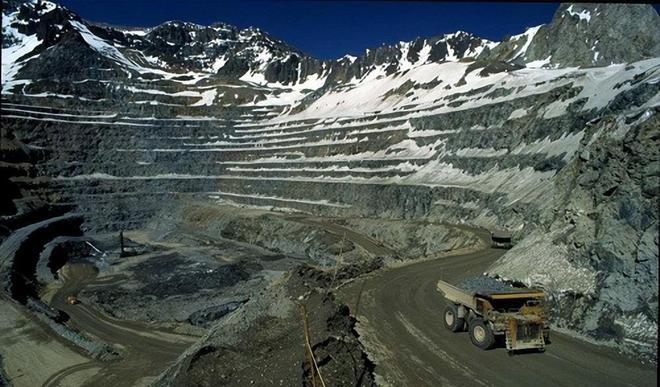
蒙古那座离中国边境仅 80 公里的超大铜矿,就是奥尤陶勒盖金铜矿,名气大得很,矿里的铜储量达 3110 万吨,还有 1328 吨黄金和 7600 吨白银,矿带面积比乌兰巴托市区还大,可开采足足 50 年,说是埋在地下的聚宝盆一点不夸张。
中国作为全球最大的铜消费国,2022 年一年就买了全球近 40% 的铜矿石,这么近的优质资源,本来中蒙合作是顺理成章的事。
可蒙古人偏不这么想。2009 年签投资协议那会儿,蒙古正热炒 "第三邻国" 政策,夹在中俄之间,总觉得拉个西方国家进来才稳妥。
中铝、神华当年都递过橄榄枝,报价不比力拓低,最后全被以 "国家安全" 的名义挡在门外。
2012 年中铝跟南戈壁资源都签好了收购协议,近 10 亿美元的交易,蒙古议会一句话就给否了,定金和前期投入打了水漂。
不是中国给的条件不好,是蒙古从根上就不想让中国资本进入这座矿的核心股权。
力拓接盘后,蒙古人以为找了个靠谱的国际伙伴。可协议签得有多爽快,后面就有多憋屈。
合资公司绿松石山资源成立时,力拓持股 51%,蒙古政府拿 34%,剩下 15% 散落在公众手里。蒙古政府那 34% 的股份,自己一分钱没掏,全是向力拓借的贷款,利率是国际基准利率加 6.5%,比普通矿业贷款高出一大截。
协议里还写死了,项目赚的钱先还贷款本息,剩下的才能分红。矿在蒙古的地盘上,蒙古人却排在力拓后面拿钱。
成本上更离谱。项目最初预算 53 亿美元,开发过程中力拓一次次以地质复杂、技术难度升级为由往上加,到 2021 年正式投产时总投资已经干到 127 亿美元,翻了一倍还多。
这些超支全部算进合资公司账目,蒙古政府按持股比例背债。矿越挖越深,蒙古欠力拓的钱反而越来越多。
结果就是,矿从 2021 年开始稳定产铜,2024 年营收做到 22 亿美元,力拓当年从项目拿走分红超 8 亿美元,蒙古政府直到 2024 年才第一次拿到一笔像样的分红 ——1.25 亿美元,不到力拓的六分之一。
自己国土上的矿,大头被别人拿走,蒙古人这才反应过来不对劲。
2026 年开年,蒙古政府直接掀了桌子,正式提出全面修订 15 年前的投资协议:持股比例从 34% 提到 50%,提前锁定年度分红,大幅下调贷款利率,还要就历史税务和项目超支问题索赔数亿美元。5 月谈下来管理费减半,6 月又逼着力拓同意下调股东贷款利率。
力拓投了超过 120 亿美元,骑虎难下,只能一步步让步。当年欣喜接盘的澳洲巨头,如今被蒙古人追着重新谈条件。
这件事看到这儿,逻辑已经很清楚了。蒙古当年对中国资本高度戒备,宁可高息借钱也要找西方企业来开发,结果绕了一大圈,矿挖出来 95% 以上的铜精矿还是拉到中国境内卖,电力从内蒙古电网接,设备走天津港进口,运输路线全在中国境内跑。
用着中国的基础设施、中国的市场、中国的电力,唯独不让中国资本参股,这操作本身就透着一股拧巴。
蒙古不是第一个这么干的资源国,也不会是最后一个。手里攥着好东西,总觉得找个西方玩家就能平衡地缘风险,可西方资本从来不是慈善机构,人家算的是回报率。
贷款利息、成本超支、分红顺序,每一条都是专业团队设计好的条款,等你发现不对劲的时候,合同已经签了十几年。
对中国来说,当年没进场未必是坏事。中企在蒙古吃过的亏不少,南戈壁收购被否就是前车之鉴。
现在不参股、不掺和运营,只做现货采购,一手交钱一手交货,反而避开了所有政策风险和扯皮成本。
铜该买还是买,价格该谈还是谈,矿在谁手里不重要,能稳定运到中国的冶炼厂才重要。
蒙古真正该想明白的是,资源优势不会自动变成发展优势。80 公里的距离摆在那儿,中国市场摆在那儿,这是地理决定的,不是换个投资方就能改变的。
跟谁合作都不如把合同谈实在、把规则定清楚,天天想着重新洗牌,最后吓跑的不只是力拓,还有下一个愿意掏钱的人。