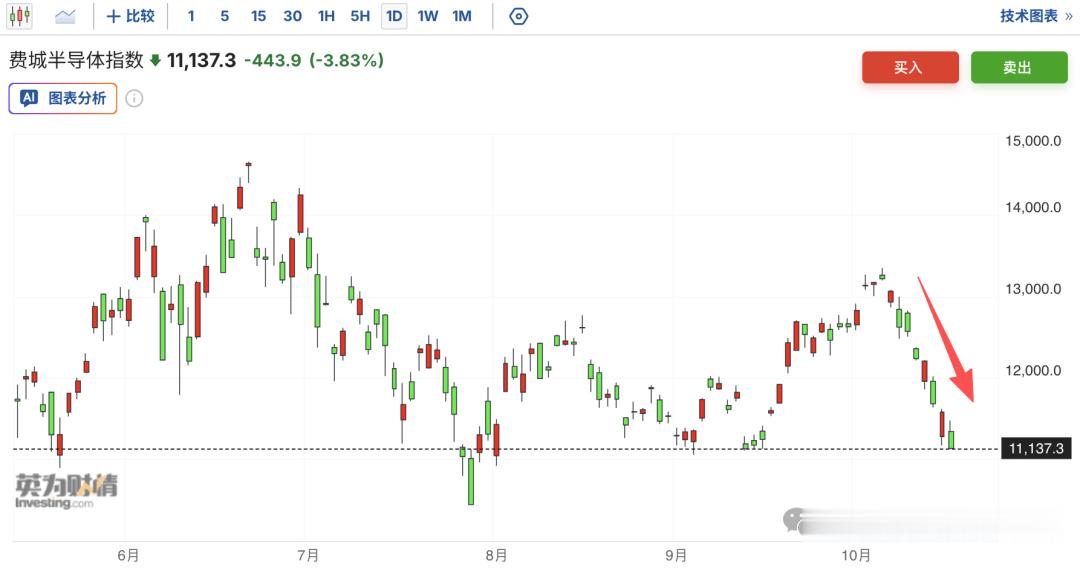
费城半导体连跌八连跌!蒸发2万亿美元!创2008年来最长跌势!黄仁勋:回归“第一性原理”!
其核心逻辑可归纳为以下四个层面。
第一,区分短期消息与长期基本面。 黄仁勋表示:“这一切都会过去,原因非常简单。AI将带来变革,将对每一个行业、每一个国家产生非常积极的影响。毫无疑问,这一趋势将持续下去,而我们现在才刚刚处于起步阶段。”他强调,近期确实有一些令人不安的消息,“新闻每天都在发生,但这不会改变基本面”。
第二,大规模硬件投入终将产生回报。 黄仁勋认为,当前市场过度关注AI基础设施建设所需的巨额前期投入,却可能低估了这些投资未来能够创造的经济回报。他预计,随着AI逐步改变企业运营方式、提高生产效率并推动新应用发展,相关投资的长期价值将更加清晰,进而缓解投资者目前对AI支出规模及盈利前景的疑虑。
第三,CoreWeave不是系统性风险。 值得注意的是,黄仁勋此前在瑞典斯德哥尔摩出席活动时曾表示,他认为英伟达没有必要为CoreWeave提供财务担保,并指出“他们的资金成本实际上正在下降”。这一表态暗示,黄仁勋认为CoreWeave的问题是个体融资结构问题,而非AI基础设施需求的根本性变化。
第四,回归第一性原理。 黄仁勋多次敦促投资者超越短期报告的视野,将注意力集中于技术的长期价值。“回归第一性原理,聚焦基本面。”他在采访中再度强调。
多空代表观点以超大规模云服务商为代表的科技巨头资本支出正逼近每年1万亿美元,其中相当比例依赖债务融资。在美国国债收益率高企、10年期美债收益率已升至5.09%的背景下,融资成本持续攀升。Fawad Razaqzada指出:较高的利率一方面压低了未来现金流的现值,另一方面又抬升了支撑AI下一阶段增长所需基础设施的融资成本,这对AI交易构成双重不利。相关担忧已开始向信贷市场蔓延。
ARK创始人“木头姐”Cathie Wood对此持不同看法。她将CoreWeave与Coinbase类比,认为后者债券在加密行业爆发前也曾承压,但最终受益于行业成长。ARK本周在下跌期间增持了CoreWeave及Cerebras。
深度分析与总结:
市场与黄仁勋观点的核心分歧,在于对“时间维度”的不同理解。 华尔街机构的担忧本质上是短期融资结构和估值压力问题:高利率环境下,依赖债务融资的AI基础设施建设面临资金链考验,CoreWeave的债券暴跌正是这一矛盾的集中体现。而黄仁勋的逻辑建立在更长的时间框架上:AI作为通用目的技术,其对各行业的渗透才刚起步,短期的融资波动不改变技术扩散的长期趋势。
从“第一性原理”出发,当前真正需要回答的问题是:AI投资的最终回报能否覆盖其融资成本? 高盛预计2026年美国AI投资总额将接近6000亿美元,相当于美国GDP的近2%。摩根士丹利测算,到2028年全球在AI数据中心和芯片上的总支出将高达2.9万亿美元,其中约1.5万亿美元的融资缺口需由外部资本填补。这意味着AI产业正从“内生现金流驱动”转向“外部融资驱动”阶段,融资环境的变化将直接决定产业扩张的速度与节奏。值得关注的积极信号在于:产业基本面尚未出现实质性恶化。
费城半导体指数年内至今仍累涨约60%,本轮下跌本质上是对前期过快涨幅的修正。台积电、ASML等核心企业的营收和利润依然稳健。黄仁勋所强调的“AI仍处起步阶段”,在技术渗透率维度上确有支撑——AI在企业级应用、个人智能体、推理经济等领域的商业化才刚进入加速期。高盛也将AI投资叙事定义为正从“芯片军备竞赛”转向“推理经济”和“个人智能体”。短期而言,市场的核心矛盾在于融资条件与投资节奏的错配。 CoreWeave事件是这一矛盾的集中引爆点,后续需密切关注三季报中AI相关企业的现金流与融资计划,以及美联储利率路径的变化。
中长期而言,AI叙事的核心验证标准依然是“投资回报率”。 瑞银明确指出,现在的核心问题是投资回报率,关键在于收入空间。如果AI应用能在未来2至3年内实现规模化收入,证明当前万亿级别的资本开支具备合理的经济回报,那么本轮调整将被证明是一次健康的估值消化而非趋势逆转。反之,若收入兑现持续滞后于资本支出,GMO所警告的“35%至50%跌幅”风险将不容忽视。黄仁勋的“这一切终将过去”并非盲目乐观,而是建立在他对AI技术变革性的深刻理解之上。但“终将过去”不等于“很快过去”——市场需要时间消化估值压力、修复融资结构、等待应用端的收入验证。
在这一过程中,短期波动仍将剧烈,而真正的长期投资者或许正应如黄仁勋所言,“专注于第一性原理,专注于基本面”。