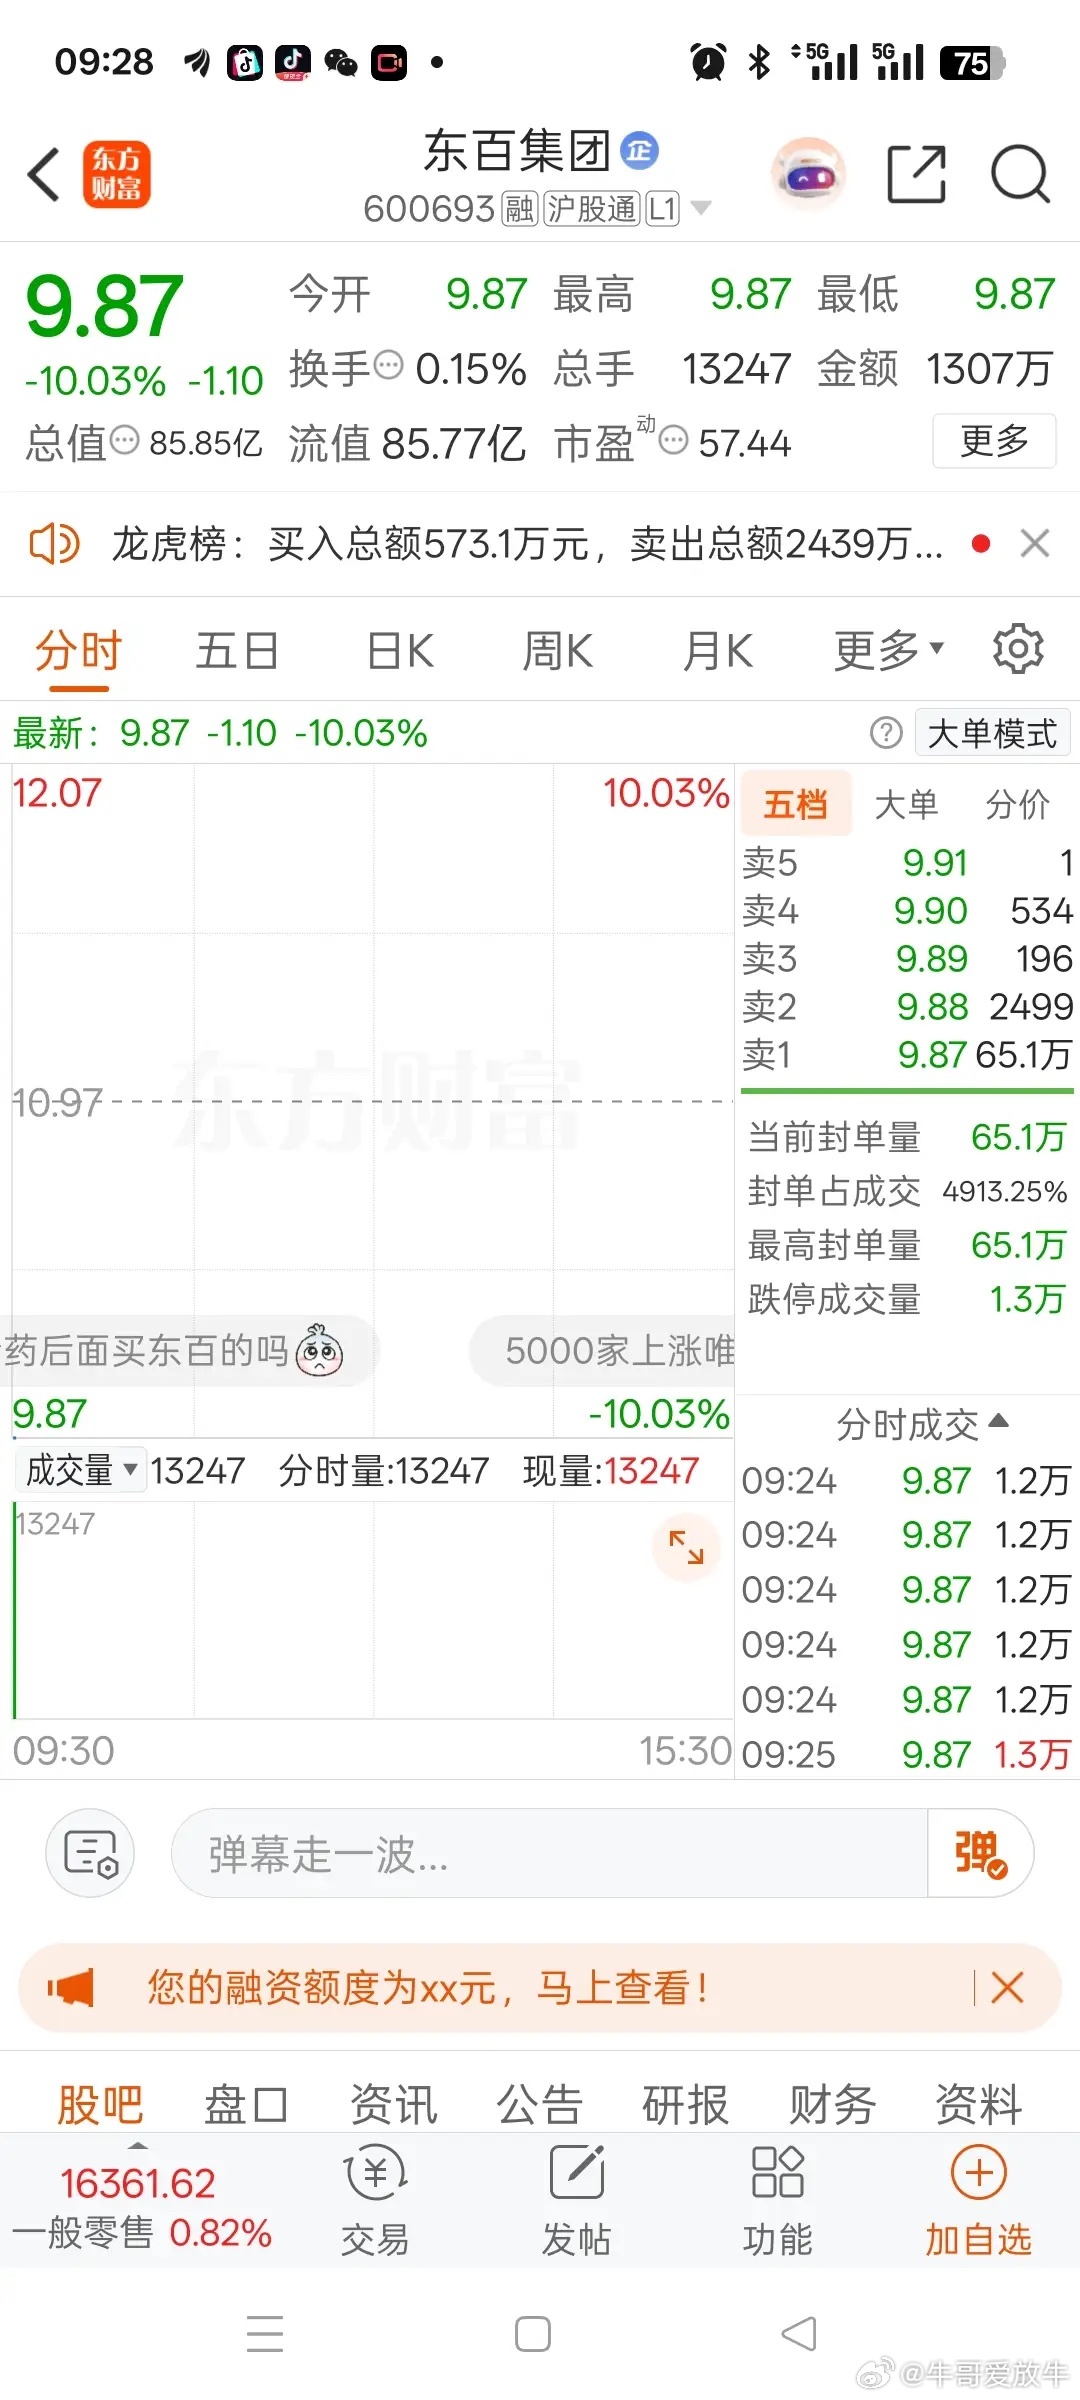
A股昨天最惨的股票诞生了,它就是东百集团。 短短一个星期从9块多一路冲到13.53,借着跨界收购的利好直接走出一波猛行情 。
前天已经一字跌停,昨天开盘再度直接封死一字跌停,现价9.87元,跌幅10.03%,开盘封单就高达65.1万手,一大堆筹码排队出逃,很多人想跑都跑不掉
我认为,东百集团这轮行情最值得讨论的,不只是连续跌停带来的冲击,而是市场把一项尚未签约的跨界收购,提前当成了确定性很高的增长故事。
股价会在预期升温时快速上冲,也可能在预期变化后迅速回落;真正需要分清的,是公司已经做成了什么,和市场正在想象什么。
这笔交易的来龙去脉并不复杂,东百集团在10月12日披露,拟由全资子公司以暂定3.16亿元收购杭州快灵光电52.6667%的股权,计划借此进入光芯片领域。
消息出来后,股价在10月12日、13日连续涨停;10月14日盘中最高触及13.53元,收盘回落到12.19元。
公司披露的数据也显示,10月8日至13日累计涨幅达到31.97%,短线热度已经相当高。
我更愿意把这段行情看成资金对并购预期的抢跑,不宜直接说成公司基本面突然发生了翻天覆地的变化。
东百集团原本主要做商业零售和仓储物流,也涉及酒店餐饮、商业地产;公司在风险提示里明确说明,自己此前没有从事光探测芯片业务,也没有相关研发技术人员储备。
跨界并购可以是寻找新增长点的一条路,但公告出来不代表技术、团队、客户和产能已经准备齐全。
更该注意的是标的公司的经营情况。披露材料显示,快灵光电2025年营业收入约3976万元,净亏损约1507万元;2026年前八个月营业收入约3487万元,净亏损约252万元。
它的高速率产品仍处于客户验证阶段,只有小批量订单。
对芯片企业来说,研发能否转成稳定订单、生产工艺能否经受客户验证、产能投入能否跟上需求,都会影响未来利润,赛道名字再热门,也不能替企业完成商业化。
还有一个数字值得停下来看看:按照评估报告,标的公司股东全部权益账面价值约7077万元,评估值约6.12亿元,增值率约764.35%。
高溢价本身并不自动证明交易不合理,可它代表着市场对未来增长的要求更高。
后续如果技术迭代不顺、客户采购没有放量,或者承诺利润未能兑现,收购后的整合和商誉风险都需要认真面对。
看并购,不能只看公司准备花多少钱,也得看这笔钱买回来的业务到底有多大把握。
公司在10月13日的风险提示里,已经提醒这笔交易尚未签署正式协议,能否实施存在重大不确定性;公告还列出了标的经营、产品商业化、跨界整合和估值偏高等风险。
上交所也就收购资产事项向公司发出监管工作函。
说得直白些,风险不是股价下跌后才出现的,公开信息在上涨阶段就已经给出了提示,只是行情火热时,很多人更愿意听增长故事。
10月14日晚,东百集团公告终止收购,给出的原因是各方未能就关键条款达成一致。
这里需要讲清楚,公司表示,本次交易没有签署正式股权收购协议,终止不会对公司财务状况和经营状况产生重大影响,也不影响未来发展规划。
现有公开信息没有证明公司存在欺诈、操纵股价或故意放出利好诱导交易,不能把猜测写成定论。
股价的具体走势也得说准确,10月15日,东百集团开盘即跌停,收盘报10.97元;10月16日,它再以9.87元开盘,跌幅约10.01%。
但当天约9时43分,跌停板就被打开,股价一度回升至10.19元,收盘又回到9.87元,跌幅10.03%。
10月16日开盘跌停是事实,把当天描述成从开盘到收盘都封死的一字跌停,就不够准确了。
跌停板上卖单堆积,的确可能让部分投资者无法及时成交,可不能由此断言所有持仓者都卖不出去。
至于标题提到的“65.1万手封单”,我没有找到能够核实这一具体数字的官方公告或权威媒体报道。
封单数量会随盘口变化而变动,发布时最好标清统计时点和出处,没法核实的数字不宜直接当成事实。
我觉得,这件事给普通投资者的提醒,不是看到跨界并购就一律避开,而是要把交易进度、标的质量、估值水平分开判断。
正式协议签了吗?标的目前赚不赚钱?未来利润承诺有没有现实依据?上市公司有没有对应的技术团队、客户资源和资金实力?这些问题比“概念够不够新”更值得花时间。
公司10月13日的风险提示还披露,截至10月13日,东百集团静态市盈率为233.79倍、滚动市盈率为218.62倍,零售业同期数据分别为22.37倍和21.60倍。
市盈率不能单独决定股价是否合理,但如此明显的差距说明,市场对未来增长的预期已经很高。
预期越高,兑现过程里一点变化就越容易引发重新定价。对这类题材股,我个人更看重公告里那些不够热闹、却能决定交易能否落地的细节。
面对波动,理性看公告、谨慎评估风险,不盲目追高、不跟风恐慌,才更有利于保护自己的投资决策。