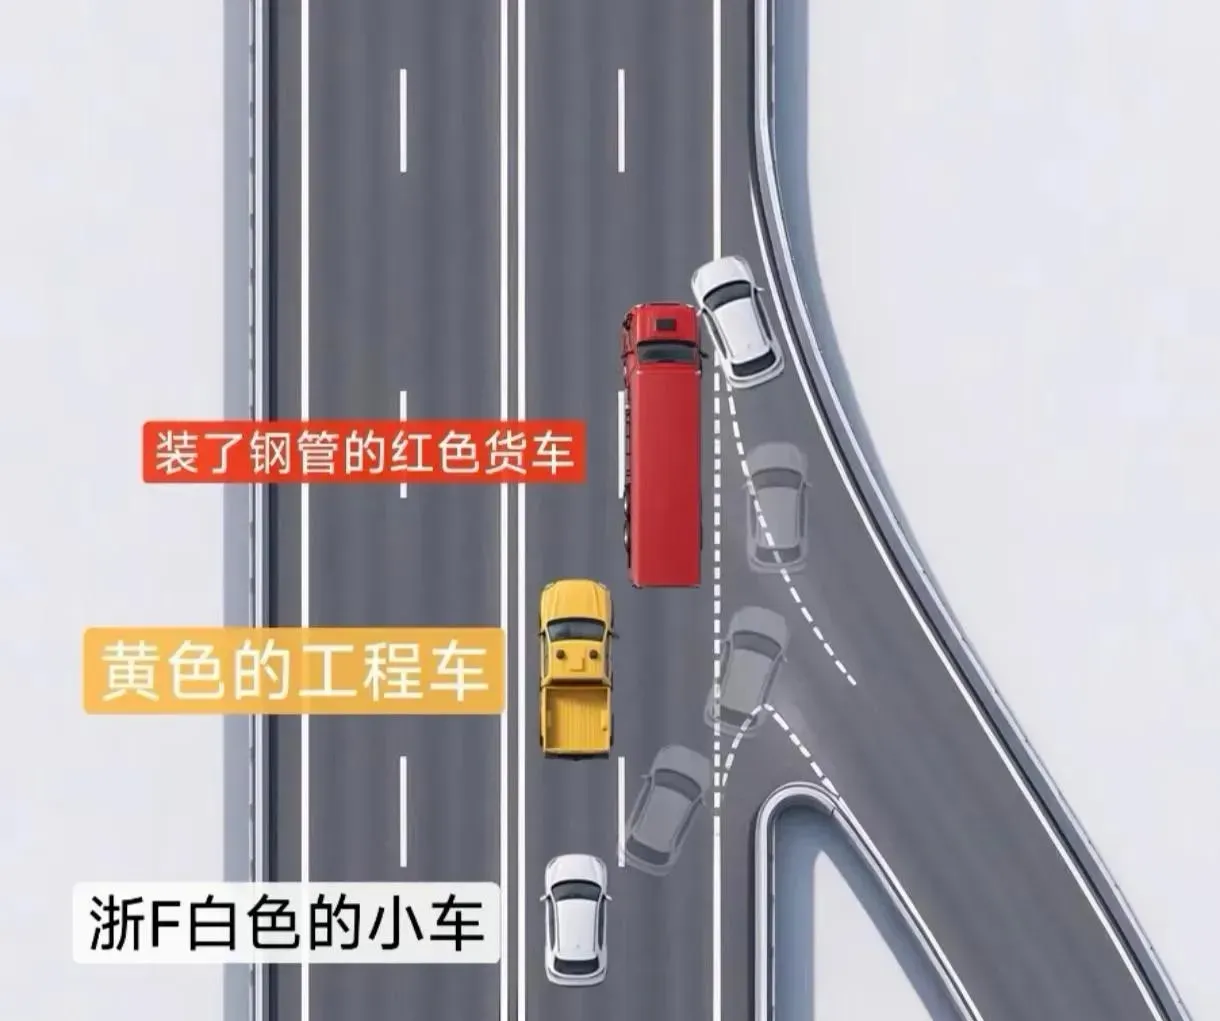
网友通过前车和后车的行车记录仪视频拼接在一起,分析后绘制出浙F白车的行车轨迹,整个事故谁的责任一目了然!
真到这一步,很多人才第一次明白,车祸最吓人的,往往还不是撞上的那一下,是后面一长串账单,像水一样往外淌,修车、治疗、误工、伤残、护理,真碰到多人多车,300万听着挺大,摊开一看,未必扛得住。
很多人平时买保险,图的就是“差不多够了”。可“差不多”这三个字,上了高架、上了大桥、进了城市快速路,真不太经得起撞。尤其上海这种车流密、车价高、通勤强度大的地方,一次严重事故,赔偿不是只看一辆车修多少钱,还得看人伤,看后续治疗,看有没有长期影响。账不是一张纸上的数字,是一个家庭接下来几年怎么过日子。
说白了,最沉的那部分,不一定是法律责任书下来那天,反倒可能是回到家以后,手机安静了,灯开着,人坐着,才突然反应过来,原来一次抢道、一次侥幸、一次“我能过去”,后面跟着的可能是几年都填不平的坑。
当然,具体赔多少,最后还得看交警认定、保险条款、伤情鉴定这些,不是谁在网上拍脑袋就能定死。但有一点其实挺清楚的,真出了大事故,低保额三者险和没买驾乘险、医保外责任险这些配置,风险确实一下就露出来了。以前总有人觉得多花几百上千没必要,真到需要的时候,才发现那不是花销,是给未来留退路。
更该记住的,还不是“赔不赔得起”,是别把自己开到那个必须算账的位置上。桥面、高架、匝道,最怕的就是情绪开车,临近出口突然变道,速度快了还想硬挤一个身位,总觉得自己技术可以,别人会让。可路上哪有那么多理所当然,方向盘一偏,可能就是别人一家人的生活被改写,也是自己的人生拐个弯,拐到根本承受不起的地方。
所以这事看着是个案,落到每个司机身上,其实就两句话:第一,别高估自己的反应,别低估事故的代价。第二,保险别只买个心理安慰,保额和附加责任,真要按“出了大事怎么办”去配。平安的时候觉得多余,出事的时候,才知道那点准备,可能就是一个家最后的缓冲。